Bollo auto abolito solo per un'auto a testa: come calcolare se conviene intestarne una ad un familiare
Bollo azzerato nel 2027 solo per un'auto a persona: quanto costa davvero intestare la seconda vettura a un familiare e quando conviene.
Il 16 settembre 2026 il Consiglio dei ministri ha approvato una misura destinata a diventare uno degli argomenti più discussi tra gli automobilisti italiani: lo stop al pagamento del bollo auto per una parte consistente del parco circolante. La premier Giorgia Meloni l'ha definita l'abolizione di "una delle tasse più odiate dagli italiani", e i numeri in effetti sono importanti: sono 13,2 milioni i veicoli che nel 2027 non dovranno versare la tassa di possesso. Ma dietro l'annuncio si nasconde un dettaglio che sta già facendo discutere migliaia di famiglie italiane, quello legato a chi possiede più di un'auto.
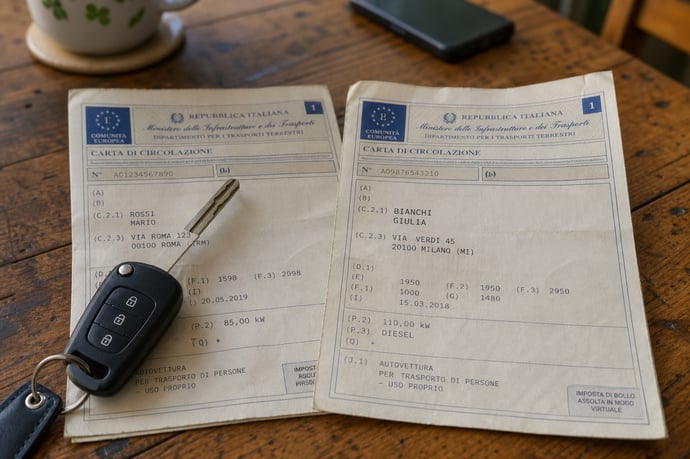
La misura non cancella il bollo in modo permanente, ma introduce un'esenzione temporanea che riguarda i versamenti con scadenza ordinaria compresa tra il 1° gennaio e il 31 dicembre 2027. Ne beneficiano le persone fisiche tenute al pagamento per un'automobile a benzina, diesel o ibrida con potenza non superiore a 80 kW, equivalenti a circa 109 cavalli. Il beneficio riguarda anche motocicli e ciclomotori con caratteristiche simili. Il limite di potenza va verificato sulla carta di circolazione, generalmente indicato nel campo P.2, e per i veicoli ibridi occorre fare attenzione perché il dato può riferirsi soltanto al motore termico e non alla potenza complessiva pubblicizzata dal costruttore.
Il punto chiave, quello che ha acceso il dibattito, è però un altro: l'esenzione non si moltiplica. Se una persona fisica possiede più auto compatibili con i requisiti, il beneficio resta limitato a un solo veicolo. Chi ha due automobili sotto gli 80 kW intestate a proprio nome continuerà quindi a pagare il bollo per la seconda. È a questo punto che molte famiglie italiane hanno iniziato a chiedersi se intestare la seconda vettura al coniuge, a un figlio o a un altro familiare possa permettere di ottenere due esenzioni invece di una. Un altro elemento fondamentale da tenere presente è che, al momento, l'agevolazione vale soltanto per il 2027: non si tratta di una misura strutturale, e una sua eventuale estensione richiederebbe un successivo intervento normativo del Parlamento.
Quanto costa davvero il passaggio di proprietà in famiglia
Il trasferimento di un'auto tra coniugi, tra genitori e figli o tra altri parenti è a tutti gli effetti un passaggio di proprietà, e la parentela non lo rende gratuito. La spesa si compone di due parti. La prima è quella fissa, che comprende circa 27 euro di emolumenti ACI, 10,20 euro di diritti della Motorizzazione e le imposte di bollo per l'istanza e per il Documento Unico di Circolazione e di Proprietà, per un totale che si aggira intorno ai 101,20 euro, prima di eventuali costi di riscossione o del compenso di un'agenzia di pratiche auto.
La voce più pesante resta però l'Imposta Provinciale di Trascrizione (IPT), che varia in base alla potenza del veicolo e alla Provincia di residenza. Fino a 53 kW l'importo base è di 150,81 euro, mentre oltre questa soglia il calcolo dipende dalla potenza del veicolo e dalla maggiorazione che ogni Provincia può applicare, fino a un massimo del 30%. Chi si rivolge a una delegazione ACI o a un'agenzia di pratiche automobilistiche deve poi mettere in conto anche una tariffa di intermediazione, stabilita liberamente da ciascun operatore. Per dare un ordine di grandezza concreto, il trasferimento di un'auto da 60 kW può costare, al netto dell'agenzia, tra i 312 e i 375 euro, mentre per una vettura da 80 kW la cifra sale indicativamente tra i 382 e i 466 euro. Sono naturalmente simulazioni, perché il conto finale cambia in base alla Provincia in cui si effettua la pratica, alle modalità scelte e a eventuali agevolazioni specifiche applicabili al singolo caso.
Come calcolare davvero se l'operazione conviene
Il calcolo da fare non è complicato, ma richiede attenzione. Bisogna innanzitutto verificare quanto costa realmente il bollo della seconda auto, consultando il sito della propria Regione o il calcolatore messo a disposizione dall'ACI. Una volta ottenuto questo dato, va confrontato con il costo totale della voltura, sommando la parte fissa di circa 101 euro, l'IPT calcolata sulla potenza specifica del veicolo e l'eventuale tariffa dell'agenzia.
Facciamo un esempio pratico realistico: se il passaggio di proprietà costa 400 euro e permette di evitare, nel solo 2027, un bollo di 170 euro, l'operazione produce una perdita immediata di 230 euro. In altre parole, si spende di più per intestare l'auto di quanto si risparmi effettivamente non pagando la tassa. Il conto potrebbe apparire diverso soltanto in presenza di un bollo particolarmente elevato, magari legato a un'auto di potenza superiore agli 80 kW ma con una classe ambientale sfavorevole, oppure se l'esenzione dovesse diventare pluriennale in futuro. Quest'ultima condizione, però, non è oggi garantita da nessuna norma, ed è proprio questo il motivo per cui gli esperti consigliano molta cautela prima di procedere con una voltura pensata solo per aggirare il bollo di un singolo anno.
Ci sono poi alcuni effetti non fiscali da non sottovalutare. Cambiare l'intestatario di un veicolo significa modificarne la titolarità giuridica a tutti gli effetti, e questo può incidere sull'assicurazione, sulla classe di merito applicabile e sulle responsabilità civili collegate all'utilizzo del mezzo. Può anche complicare la gestione di una futura vendita, se il nuovo intestatario non è la persona che effettivamente utilizza l'auto ogni giorno. Per questo motivo, prima di procedere, è sempre consigliabile richiedere un preventivo completo per il passaggio di proprietà e verificare con la propria compagnia assicurativa come cambierebbero le condizioni della polizza con il nuovo intestatario.
Una scorciatoia che non è automaticamente conveniente
Il quadro che emerge da questi calcoli è chiaro: la cosiddetta voltura furba, cioè il trasferimento della seconda auto a un familiare per ottenere una doppia esenzione dal bollo, non è automaticamente un affare. Con una misura limitata a un solo anno, il rischio concreto è che il costo della pratica superi il beneficio ottenuto, come dimostra l'esempio della perdita di 230 euro calcolata sopra. La convenienza esiste soltanto in casi specifici, quando il bollo evitato, sommato su un orizzonte temporale realistico, supera davvero il totale di IPT, spese fisse, eventuale compenso dell'agenzia e i costi indiretti legati al cambio di intestatario, come le variazioni assicurative.
Chi sta valutando questa strada dovrebbe quindi evitare decisioni affrettate dettate dall'entusiasmo per una tassa "abolita", e fare invece un calcolo puntuale caso per caso, magari chiedendo un preventivo scritto sia per il passaggio di proprietà sia per la nuova polizza assicurativa. Solo confrontando cifre reali, e non stime generiche, è possibile capire se la voltura in famiglia rappresenti davvero un risparmio oppure, come accade in molte simulazioni, un costo aggiuntivo che si aggiunge a una misura che, va ricordato, per ora vale soltanto per il 2027.
Alberto Pelletti
Alberto Pelletti è un esperto del settore motori con oltre 18 anni di esperienza nel campo dell’analisi automotive. Opera a Torino come consulente per aziende e privati, collaborando con realtà attive nel settore automobilistico. Le sue competenze spaziano dalla valutazione delle flotte aziendali all’ottimizzazione dei costi di gestione dei veicoli. Grazie alla sua lunga esperienza, ha sviluppa...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra