Con l’arrivo delle nuove cartelle fiscali su App IO, la notifica digitale acquista valore legale ma nasconde un aspetto cruciale: una semplice disattenzione nell’attivare tutte le funzioni può compromettere il diritto al ricorso.
Perdere i termini per opporsi a una cartella fiscale oggi è più facile di quanto si immagini: basta un clic mancato, un’attenzione in meno nella configurazione delle notifiche sulla propria app. Il nuovo sistema di avviso digitale su App IO porta grandi vantaggi, ma anche nuove insidie, che rischiano di lasciare disinformati proprio coloro che cercano semplicità e velocità. L’adozione delle notifiche digitali con valore legale presenta regole sottovalutate, ma decisive per la tutela dei diritti dei cittadini. Non attivare la funzione corretta potrebbe comportare la perdita automatica dei termini per ricorso e rateazione. E' proprio questa la condizione, ovvero usare l'APP IO, che se da una parte è un vantaggio dall'altra può diventare, per così dire una trappola, se non si conoscono bene tutti gli aspetti.
Dal 2026, Agenzia delle Entrate-Riscossione e Dipartimento della Giustizia Tributaria hanno spinto con forza verso la comunicazione digitale, integrando sulle piattaforme mobili notifiche riguardanti non solo cartelle, ma anche comunicazioni processuali, aggiornamenti su cause e avvisi di udienza. L’app IO, realizzata da PagoPA, è divenuta il fulcro delle interazioni tra cittadino e pubblica amministrazione, digitalizzando ciò che una volta passava solo per raccomandata o PEC.
La tempestività delle notifiche digitali promette più tempo per agire, minor rischio di dimenticanze e accesso centralizzato a tutte le comunicazioni rilevanti. Tuttavia, la dematerializzazione degli avvisi impone all’utente nuovi obblighi di attenzione e di configurazione, pena la perdita di diritti come la possibilità di impugnare l’atto ricevuto.
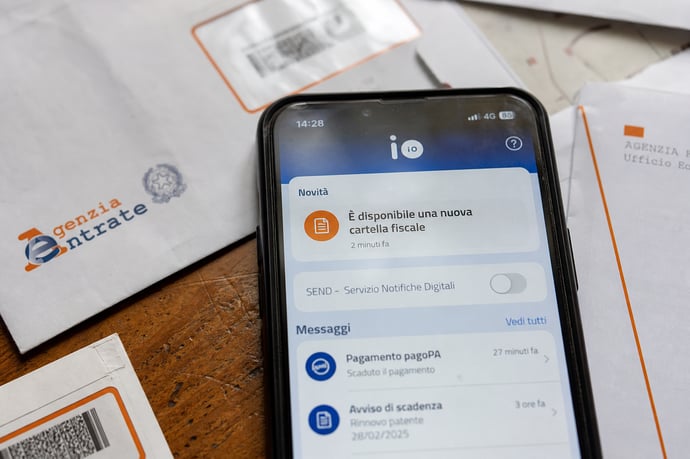
Nella digitalizzazione del rapporto con il fisco, l’elemento di maggiore criticità è poco noto: non basta scaricare l’app IO o attivare le generiche notifiche. Esiste una funzione specifica, SEND, che deve essere abilitata perché le comunicazioni digitali assumano pieno valore legale. Ignorare questo passaggio equivale a non essere mai stati realmente informati, almeno secondo le regole dettate dalla legge. È proprio questa sottile differenza che rischia di trasformarsi in una trappola.
Notifica digitale delle cartelle fiscali tramite App IO: funzioni, attivazione e implicazioni pratiche
L’app IO, ormai adottata come canale ufficiale dei servizi pubblici digitali, va ben oltre il semplice ruolo di aggregatore di messaggi. Tramite il proprio smartphone, il contribuente riceve notifiche su debiti fiscali, multe, scadenze e avvisi sulle cause tributarie, centralizzando ciò che fino a ieri viaggiava fra PEC, posta e vari portali web.
L’implementazione delle notifiche su cartelle fiscali segue alcuni principi regolatori di base:
- Le notifiche possono assumere valore meramente informativo oppure pieno valore legale, secondo le impostazioni prescelte;
- Le comunicazioni con effetti giuridici (equivalenti a una raccomandata A/R) sono possibili solo con l’attivazione del servizio SEND;
- La ricezione della cartella tramite App IO non elimina i canali tradizionali, ma li affianca, garantendo un’ulteriore forma di avviso;
- Vengono rispettate le norme tecniche e giuridiche dei DPR n. 602/1973 (sulle modalità di notifica degli atti di riscossione) e del Codice dell’amministrazione digitale.
- Scaricare l’app IO dagli store digitali, con accesso autenticato tramite SPID, CIE o CNS;
- Accedere alla sezione “Servizi” e selezionare quelli di Agenzia delle Entrate e Agenzia delle Entrate-Riscossione;
- Abilitare le notifiche di proprio interesse;
- Per notifiche con valore legale (come le cartelle fiscali e le relative comunicazioni processuali), attivare anche SEND.
- Le somme richieste e l’indicazione dell’ente creditore;
- La data da cui decorrono i pagamenti e le possibilità di rateizzazione;
- Istruzioni per regolarizzare la posizione fiscale direttamente dallo smartphone;
- Le chiare indicazioni su come presentare richiesta di sospensione o proporre un ricorso.
- Tempestività: La notifica digitale abbatte i tempi rispetto alle poste o alla consultazione sporadica della PEC.
- Accessibilità: L’app IO centralizza informazioni, scadenze e procedure di pagamento o ricorso, agevolando chi non si affida quotidianamente a un professionista.
- Data certa di decorrenza: Con SEND attivo, i termini per i pagamenti o per impugnare gli atti decorrono dalla ricezione digitale, senza attese cartacee.
- Rischio-informazione: Chi non controlla l’app regolarmente può scoprire l’atto troppo tardi per agire. Di qui l’importanza di monitorare costantemente le notifiche oppure di valutare attentamente le proprie abitudini digitali prima dell’attivazione del servizio.
| Notifica “informativa” | Non fa decorrere alcun termine processuale |
| Notifica con valore legale (SEND) | Fa decorrere i termini legali per pagamenti, rateizzazione e ricorsi |
Un confronto con il passato mostra come, con le ultime innovazioni, la gestione delle cartelle fiscali su App IO segni un punto di svolta rispetto alle sole comunicazioni su PEC o raccomandata. Tuttavia, proprio questo avanzamento può costituire la causa di errori fatali se l’utente non approfondisce quale tipo di notifica riceve e quali effetti produce sui propri diritti.
Il dettaglio cruciale delle notifiche su App IO: come la mancata attivazione di SEND può far perdere il diritto al ricorso
Dietro la rivoluzione del digitale, si cela una dinamica poco compresa e spesso tralasciata anche nelle comunicazioni ufficiali: la differenza tra ricevere una notifica e ricevere una notifica con valore legale.
Il servizio SEND, Servizio Notifiche Digitali, è la chiave che trasforma la ricezione su App IO in un atto equivalente a quello postale o via PEC. Senza l’attivazione di SEND, tutto resta nell’ambito dell’informazione di cortesia, senza effetti vincolanti sui termini processuali o sui diritti difensivi.
Ministero dell’Economia, Agenzia delle Entrate-Riscossione e PagoPA chiariscono che solo dopo aver aderito espressamente a SEND una notifica digitale è giuridicamente efficace. Questo comporta:
- I termini per ricorso, pagamento o rateazione decorrono dalla data di avvenuta notifica su App IO, indipendentemente dall’apertura fisica del messaggio;
- Senza attivazione di SEND, la notifica “digitale” non produce effetti giuridici, costringendo la PA a utilizzare ancora PEC o raccomandata;
- L’attivazione di SEND è richiesta da ogni ente la cui notifica si vuole ricevere digitalmente (AdER, Agenzia delle Entrate, Giustizia Tributaria ecc.).
- di ricevere comunque un atto tramite altri canali, con possibile sovrapposizione di notifiche e confusione sulle date ufficiali;
- di trascurare l’importanza della scelta, ritenendo erroneamente esaustiva la sola abilitazione delle notifiche generiche;
- di perdere la tracciabilità precisa della data di decorrenza dei termini difensivi, pregiudicando la possibilità di agire in modo tempestivo;
- di subire sanzioni, costi aggiuntivi o addirittura la decadenza dai diritti processuali, come il ricorso.
| Ambito | Riferimenti |
| Valore legale della notifica | Art. 26 DPR 602/1973, Art. 64-bis Codice dell'Amministrazione Digitale |
| Attivazione SEND | Manuali operativi AdER, comunicazioni ufficiali PagoPA/Dipartimento Giustizia Tributaria |
| Termini start | Data ricezione tramite SEND (non apertura lettura) |
| Sanzioni per decadenza | L. 212/2000 Statuto del Contribuente, Codice tributario |
Le nuove norme e le piattaforme digitali promettono efficienza e rapidità, ma richiedono una cultura digitale più attenta ai diritti processuali. Molti utenti, attratti dalla praticità dell’app, ignorano o sottovalutano che il mancato completamento della procedura SEND fa rimanere la notifica a valore informativo, bloccando il processo di decorrenza dei termini.
Errori comuni riscontrati:
- Attivare solo le notifiche standard pensando che basti per usufruire dei benefici legali;
- Confondere la ricezione di una notifica push con la ricezione della “raccomandata digitale”;
- Dimenticare che la decorrenza dei termini inizia dalla data di consegna sull’app, anche se il messaggio non viene letto;
- Mancata verifica periodica delle notifiche, con il rischio di ricevere atti importanti durante un periodo di assenza o inattività sul proprio smartphone.
- Verificare la corretta attivazione di SEND per ogni tipologia di servizio fiscale/processuale di interesse sulla app IO;
- Controllare periodicamente l’app per non rischiare sorprese;
- Se si teme di dimenticare, valutare sistemi di promemoria aggiuntivi o affidarsi a un consulente digitale/fiscale;
- Tenere traccia, con screenshot o ricevute digitali, dell’avvenuta attivazione di SEND e delle notifiche ricevute;
- Consultare la documentazione tecnica e le FAQ ufficiali della PA per rimanere aggiornati su eventuali variazioni procedurali.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra