
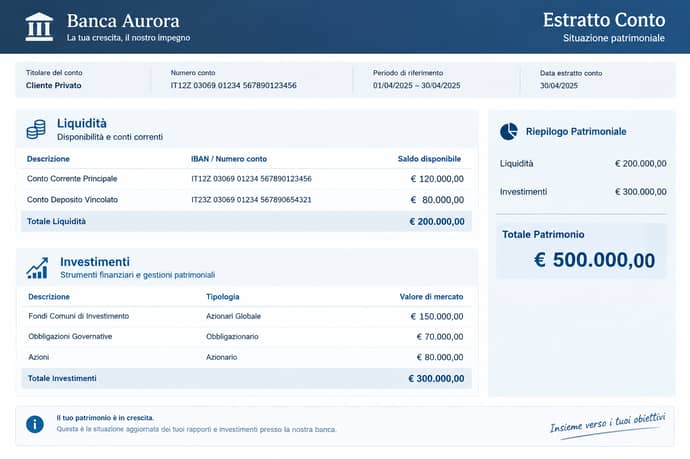
Mezzo milione di euro non è un traguardo solo per pochi: tra casa, risparmio ed eredità i conti tornano. Studi e dati, quanti italiani ci sono già arrivati e gli esempi concreti per capire come si fa.
Cinquecentomila euro sembrano una cifra da imprenditori, calciatori o vincitori della lotteria. I numeri dicono il contrario: 500mila euro di patrimonio sono alla portata di chi mette insieme tre fattori ordinari, la casa di proprietà, un risparmio regolare nel tempo e, per molti, un’eredità. Non è una questione di stipendio: la ricchezza non si guadagna in un anno, si accumula in trent’anni. Ecco quanti italiani l’hanno già raggiunta, come ci si arriva con un conto semplice e quanto pesano la casa e i lasciti.
Quanti italiani hanno 500mila euro: i numeri degli studi
Il punto di partenza è la ricchezza netta, cioè quello che si possiede meno i debiti. Secondo i Conti distributivi della Banca d’Italia (primo trimestre 2026), la famiglia italiana ha in media 450.767 euro di patrimonio netto, ma la mediana è di 178.262 euro: metà delle famiglie sta sotto questa soglia. La media è più alta perché il 10% più ricco possiede il 60,41% della ricchezza, mentre la metà meno abbiente ne ha il 7,27%. Facendo il calcolo sui dati, il 10% più ricco ha in media circa 2,7 milioni di euro, il restante 90% circa 198mila euro e la metà più povera circa 65mila euro.
Per i 500mila euro il dato più recente riguarda la ricchezza finanziaria investibile (esclusa la casa). Il Rapporto sul Private Banking 2026 di AIPB e Prometeia conta 741.933 famiglie sopra i 500mila euro, 12.718 in più rispetto al 2025. Di queste, 553.618 hanno tra 500mila euro e 1 milione, 147.806 tra 1 e 5 milioni, 31.049 tra 5 e 10 milioni e 9.460 oltre i 10 milioni. Con circa 25 milioni di famiglie, sono circa il 3% (calcolo nostro). Un’altra stima, che cita AIPB e Censis, parla di circa 500mila famiglie, pari al 2,5%: le due cifre non coincidono e dipendono dall’anno e dalla definizione.
Sul patrimonio totale, casa compresa, le famiglie sopra i 500mila euro sono più numerose, ma un dato ufficiale per questa soglia non l’ho trovato. Il rapporto UBS Global Wealth Report 2026 dà un’indicazione: in Italia ci sono circa 1,235 milioni di milionari in dollari, il 2,5% degli adulti, che detiene quasi il 30% della ricchezza nazionale. La ricchezza mediana per adulto è di 131.001 dollari e quella media di 279.439. Quasi metà degli adulti ha tra 100mila dollari e 1 milione.
Perché non è difficile come sembra: il conto del risparmio
La ragione è la matematica dell’interesse composto. Con un rendimento costante del 5% annuo, per arrivare a 500mila euro in 30 anni bastano circa 600 euro al mese; al 6% ne bastano 498; al 4% ne servono 720. Più lungo è il tempo, più il peso passa dai versamenti agli interessi.
Ecco tre simulazioni, con rendimenti ipotetici al lordo di costi, imposte e inflazione:
- 500 euro al mese per 30 anni al 6% diventano circa 502mila euro, a fronte di 180mila euro versati.
- 500 euro al mese per 30 anni al 5% diventano circa 416mila euro.
- 200 euro al mese per 40 anni al 5% diventano circa 305mila euro, con 96mila euro versati.
Il fattore casa di proprietà e il fattore di eredità
La casa è la scorciatoia più diffusa. Secondo il volume “Gli immobili in Italia” del Dipartimento delle Finanze e dell’Agenzia delle Entrate, il 75,8% delle famiglie vive in una casa di proprietà, oltre 20 milioni di nuclei, e il patrimonio abitativo supera i 6.000 miliardi di euro. L’Istat, rielaborata da Confedilizia, indica addirittura l’81,6% delle persone in un’abitazione di proprietà, il livello più alto dal 2012. Le percentuali cambiano con la definizione, ma il messaggio è lo stesso: tre famiglie su quattro hanno già un mattone.
Per la metà meno abbiente la casa pesa il 73,6% delle attività, per il 10% più ricco il 30,7%. Significa che per molte famiglie 500mila euro si costruiscono sulla casa: una casa da 250mila euro, con il mutuo estinto, vale metà dell’obiettivo. In questo caso bastano 300 euro al mese per 30 anni al 5%, che diventano circa 250mila euro, per toccare quota 500mila. È l’esempio concreto di come una famiglia ordinaria raggiunga la cifra senza stipendi alti.
L’ereditarietà allarga il discorso. Secondo la Banca d’Italia, per i 40-60enni la quota di patrimonio che arriva da lasciti sale al 40%, contro il 30% della generazione precedente. Una stima che gira nel dibattito parla di circa 6.460 miliardi di euro che passeranno a chi oggi ha tra 40 e 60 anni, ma la cifra non ha una fonte dichiarata. Secondo dati riportati in un’analisi sul private banking, eredità e trasferimenti generazionali sono passati da 195 a circa 280 miliardi di euro l’anno tra il 2013 e il 2023. Gli over 65 detengono il 32% della ricchezza, secondo la Relazione annuale della Banca d’Italia.
Il dato più forte, però, è la disuguaglianza dei lasciti. Secondo uno studio dell’Institute for New Economic Thinking dell’Università di Oxford, il 25% più ricco delle famiglie riceve il 69,5% dei trasferimenti, il 25% più povero lo 0,6%. Un altro studio di Acciari e Morelli sull’imposta di successione stima che il 5% dei lasciti più grandi pesi per circa il 46% del totale. Chi eredita, in Italia, parte spesso da una famiglia già solida.
Ecco un esempio con numeri tondi. Una famiglia ha una casa da 250mila euro e 50mila euro di risparmi. I genitori lasciano un appartamento da 200mila euro: il patrimonio sale a 500mila euro senza aver investito nulla. Sul piano fiscale la successione tra genitori e figli ha una franchigia di 1 milione di euro per ogni erede, quindi in questo caso l’imposta di successione non è dovuta, restano le imposte ipotecaria e catastale.
Tre percorsi per arrivare a 500mila euro
Mettendo insieme i fattori, i percorsi sono tre.
- Solo risparmio: 500 euro al mese per 30 anni al 6%, circa 502mila euro. Richiede disciplina e una scelta di investimento a lungo termine.
- Casa più risparmio: casa da 250mila euro e 300 euro al mese per 30 anni al 5%. È il percorso della famiglia che compra e paga il mutuo.
- Casa più eredità: casa da 250mila euro, 50mila di risparmi e un lascito da 200mila euro. È il percorso più rapido, ma non dipende da chi lo percorre.


Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra


