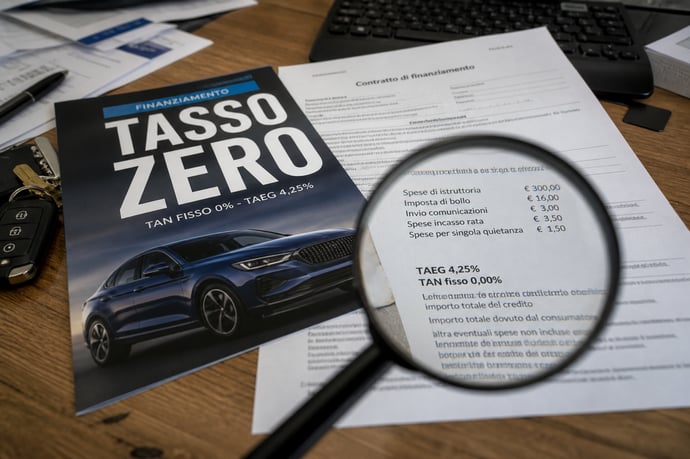
I finanziamenti auto promossi come a tasso zero spesso nascondono costi invisibili: dalle spese accessorie al prezzo d'acquisto gonfiato, fino a maxi-rate finali che trasformano l'offerta.
Migliaia di annunci in concessionaria spingono l'offerta tasso zero come la soluzione più conveniente per acquistare un'auto, soprattutto quando il budget è limitato. Tuttavia, la promessa di un finanziamento privo di costi rischia di deludere le aspettative di molti consumatori. La chiave per leggere in modo consapevole queste offerte risiede nella distinzione tra TAN e TAEG: il primo misura il tasso d'interesse puro, il secondo racchiude ogni voce di spesa accessoria. Il vero costo del finanziamento non si esaurisce nello zero accanto al TAN, ma emerge solo valutando complessivamente tutte le voci riportate dal TAEG. Alla luce di questo, il risparmio pubblicizzato spesso svanisce, rivelando oneri nascosti e condizioni meno vantaggiose di quanto sembri.
Il tasso zero riguarda solo il TAN, non il costo reale
Il TAN (Tasso Annuo Nominale) rappresenta, in ogni proposta di acquisto rateale in concessionaria, il tasso di interesse puro applicato all'importo finanziato. Quando ci si trova di fronte a un'offerta che promuove il tasso zero, significa esclusivamente che sulle rate non si applicano interessi nominali sul capitale prestato. A una lettura superficiale, ciò fa sembrare che il finanziamento non abbia alcun costo, poiché le rate appaiono composte solo dalla restituzione del prestito senza maggiorazioni.
Tuttavia, l'apparenza rischia di ingannare. Il vero parametro da considerare è il TAEG (Tasso Annuo Effettivo Globale), che include non solo il TAN ma tutte le altre spese obbligatorie collegate al finanziamento. Anche in assenza di interessi nominali, il TAEG può risultare superiore allo zero, trasformando un finanziamento a tasso zero in un'operazione tutt'altro che gratuita.
Per comprendere davvero il costo complessivo basta una semplice verifica nel documento di sintesi europeo (SECCI/IEBCC), dove il TAEG è espressamente indicato e rappresenta l'unico riferimento attendibile per valutare la convenienza di qualsiasi piano d'acquisto rateale in concessionaria. Si tratta di uno strumento di trasparenza imposto dalle normative europee proprio per evitare che la comunicazione commerciale possa fuorviare chi acquista.
Le spese accessorie sono il punto in cui si nasconde il costo
Analizzando in dettaglio un'offerta a tasso zero, si riscontrano molto spesso spese accessorie che nulla hanno a che vedere con gli interessi. Queste voci, pur non facendo parte del TAN, incidono sul costo totale dell'operazione e sono le principali responsabili del divario tra quanto suggerito dalla pubblicità e ciò che si dovrà effettivamente pagare. Le principali categorie sono:
- Spese di istruttoria, ovvero i costi di apertura pratica richiesti dall'ente finanziatore, che possono oscillare tra 350 e 500 euro.
- Polizze assicurative obbligatorie, come quelle su vita, credito o kasko: l'attivazione di questi prodotti è spesso condizione necessaria per accedere al piano e può arrivare a incidere fino al 15–20% del valore finanziato.
- Spese di incasso rata mensile, generalmente pochi euro a tranche, che però sommate sui diversi mesi portano a un esborso significativo a fine piano.
- Tasse, bolli e imposte di bollo legate alla formalizzazione del contratto e riconosciute all'ente di riscossione.
Un caso concreto mostra quanto pesano le spese accessorie
Prendiamo un'auto con prezzo di listino di 20.000 euro, finanziata a TAN 0% su 48 mesi. Senza alcun costo aggiuntivo, la rata mensile sarebbe semplice da calcolare: 20.000 euro diviso 48 mesi, cioè circa 416,67 euro al mese, per un totale restituito di 20.000 euro.
Nella pratica, però, il contratto prevede quasi sempre alcune voci accessorie. Ipotizziamo:
- spese di istruttoria pratica: 350 euro, pagate una tantum
- polizza accessoria obbligatoria (vita o protezione credito), condizione per accedere al tasso zero: 900 euro
- commissioni di incasso rata: 3,5 euro al mese, per 48 mesi, cioè 168 euro complessivi
Applicando questi valori, il TAEG effettivo di un'offerta apparentemente a tasso zero si colloca tipicamente tra il 2 e il 3,5 per cento, un dato molto diverso dallo 0% sbandierato sul cartellone. Non si tratta di un caso isolato: alcune analisi di offerte reali sul mercato italiano nel 2026 mostrano TAEG superiori al 2% anche su promozioni di lancio presentate come vantaggiose, proprio a causa di polizze e commissioni obbligatorie.
Il prezzo dell'auto gonfiato per compensare il tasso zero
A parità di TAN zero, un secondo fattore spesso decisivo per il costo globale dell'acquisto è il prezzo effettivamente applicato al veicolo. In molti casi, le offerte a tasso zero vengono proposte su auto nuove o su specifici allestimenti e versioni, con importi più vicini al listino suggerito dalla casa madre piuttosto che ai prezzi reali che si potrebbero spuntare negoziando senza finanziamento.
La logica commerciale è chiara: quando il concessionario non guadagna sugli interessi, può recuperare marginalità riducendo o escludendo gli sconti tipicamente ottenibili su pagamento cash o con prestiti personali esterni.
Un semplice confronto tra il prezzo di listino per l'acquisto rateale con TAN zero e quello ottenibile pagando tutto subito può spesso evidenziare differenze di migliaia di euro. Per questa ragione è consigliabile negoziare sempre il prezzo su base cash e valutare autonomamente, a parità di modello, quanto la formula a tasso zero abbia effetto sulla cifra finale di spesa. In non pochi casi, opporre a un finanziamento a tasso zero uno sconto cash ben negoziato permette di ottenere un vero risparmio, privo di oneri accessori e condizioni vincolanti.
La maxi-rata finale può trasformare un affare in una trappola
Un meccanismo sempre più diffuso nei finanziamenti proposti in concessionaria è quello del Valore Futuro Garantito (VFG) o della maxi-rata finale. Grazie a questa formula, le rate ordinarie risultano più basse, perché una parte rilevante dell'importo viene posticipata a una rata unica da saldare a fine contratto, spesso compresa tra 5.000 e oltre 10.000 euro.
Apparentemente si tratta di un'opportunità per rendere l'auto accessibile, con una struttura di pagamento più leggera nella fase iniziale. La realtà, però, è che molti acquirenti si trovano di fronte a scelta non sempre facile al termine del piano:
- Saldare la maxi-rata finale con i propri risparmi
- Rifinanziare l'importo restante a nuove condizioni (possibilmente meno vantaggiose)
- Restituire il veicolo e avviare una nuova trattativa, rientrando in un ciclo di finanziamenti senza reale proprietà del mezzo
Il prezzo di listino può nascondere lo sconto mancato
C'è un secondo meccanismo, meno evidente ma altrettanto rilevante. Il concessionario, offrendo un finanziamento senza interessi, rinuncia al guadagno che normalmente ricaverebbe dagli interessi stessi. Per compensare questa perdita, in alcuni casi il prezzo di listino applicato a chi sceglie il finanziamento resta più alto rispetto a quello che verrebbe negoziato con un pagamento in contanti.
Facciamo un esempio numerico. Sulla stessa auto da 20.000 euro, un acquirente che paga in contanti e negozia potrebbe ottenere uno sconto di 1.200 euro, portando il prezzo reale a 18.800 euro. Chi invece accetta il finanziamento a tasso zero, magari senza nemmeno chiedere quale sarebbe il prezzo cash, potrebbe pagare l'intero listino di 20.000 euro più i 1.418 euro di costi accessori visti sopra, per un totale di 21.418 euro. La differenza tra le due strade, in questo caso, sfiora i 2.600 euro.
Questo scarto non compare in nessun documento contrattuale, perché non riguarda il finanziamento in sé, ma la trattativa sul prezzo del veicolo. È per questo che chiedere sempre il prezzo cash, anche quando non si intende pagare in contanti, resta uno degli strumenti più semplici per valutare se il tasso zero sta davvero risparmiando denaro o lo sta soltanto spostando altrove.
Il tasso zero reale esiste, ma è raro e va verificato nel contratto
Nonostante la diffusa ambiguità della comunicazione commerciale, un finanziamento davvero a costo zero è possibile: la condizione necessaria è che sia il TAN che il TAEG siano espressi entrambi a 0% e che non sia richiesto l'acquisto obbligatorio di servizi accessori o prodotti assicurativi non previsti dalla legge.
Tali offerte autenticamente vantaggiose sono rarissime, solitamente riservate a stock limitati di auto in pronta consegna, modelli a fine serie o campagne speciali e a tempo molto limitato.
Per accertare la presenza di un vero zero assoluto, bisogna sempre leggere attentamente il documento di sintesi SECCI/IEBCC, dove la legge europea impone la presentazione dettagliata di tutte le condizioni economiche praticate. Ulteriori indicazioni utili:
- Analizzare la presenza di assicurazioni facoltative e la loro facoltatività reale.
- Verificare clausole che prevedano il riaddebito di vantaggi come bonus finanziamento in caso di estinzione anticipata.
- Controllare la trasparenza sulle spese di incasso e gestione pratica.
Etichettare come gratis un finanziamento a tasso zero in concessionaria rischia di essere fuorviante: la risposta giusta alla domanda pago interessi? va infatti sostituita con una più ampia "dove sono nascosti i costi?". Solo una verifica puntuale di TAEG, spese accessorie, prezzo effettivo dell'auto e condizioni contrattuali consente di valutare, con consapevolezza ed esperienza, se il piano proposto è un vantaggio per chi acquista.
Alberto Pelletti
Alberto Pelletti è un esperto del settore motori con oltre 18 anni di esperienza nel campo dell’analisi automotive. Opera a Torino come consulente per aziende e privati, collaborando con realtà attive nel settore automobilistico. Le sue competenze spaziano dalla valutazione delle flotte aziendali all’ottimizzazione dei costi di gestione dei veicoli. Grazie alla sua lunga esperienza, ha sviluppa...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra