Cosa si deve fare se si trovano soldi contanti in casa di un defunto, se rientrano in eredità e come incidono
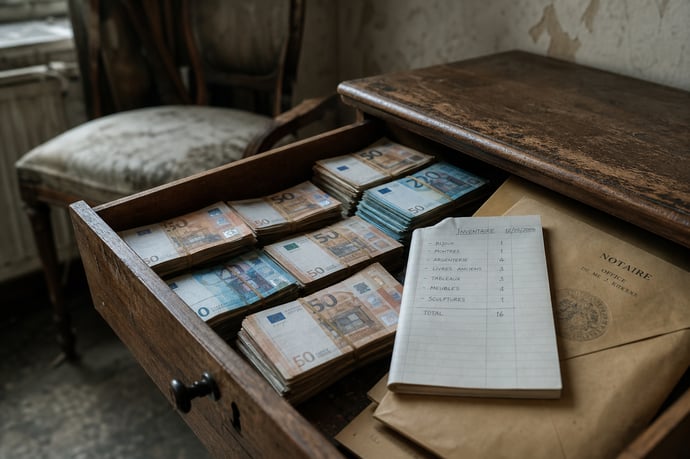
Gestire il denaro contante trovato nella casa di un defunto comporta responsabilità legali, obblighi per gli eredi e specifici adempimenti fiscali. Capire come i contanti influenzano la ripartizione ereditaria è fondamentale per evitare rischi.
Imbattersi in una somma di denaro contante nella casa di una persona scomparsa può trasformarsi in una vera e propria sorgente di tensioni e di dubbi legali per chi è chiamato a gestire la successione. Dietro questa situazione apparentemente semplice si nascondono precise responsabilità civili e penali: un errore nella gestione potrebbe portare a contenziosi tra eredi, sanzioni fiscali o, nei casi più gravi, azioni giudiziarie per omessa dichiarazione.
Non si tratta solo di un adempimento burocratico: la presenza di denaro liquido può compromettere la corretta ripartizione dell’eredità e sollevare interrogativi sull’origine delle somme, sui doveri di dichiarazione all’Agenzia delle Entrate, sul rischio di contestazioni da parte di altri legittimi successori o del fisco. Le recenti cronache mostrano come la gestione scorretta di beni e valori nelle case dei defunti sia fonte frequente di indagini e sanzioni, specie in assenza di trasparenza tra familiari e con le autorità.
Per questo è essenziale comprendere subito, con precisione, quali siano gli adempimenti e le possibili insidie in questi casi. Affrontare tempestivamente la questione e non procedere d’istinto consente di evitare:
- Irregolarità nella dichiarazione di successione;
- Accuse di appropriazione indebita tra consanguinei;
- Applicazione di pesanti sanzioni fiscali.
I soldi contanti trovati: obblighi, responsabilità degli eredi e adempimenti legali
L’individuazione di denaro in contanti all’interno dell’abitazione di un defunto solleva immediatamente il problema della gestione trasparente e conforme alla normativa vigente. Secondo l’art. 456 e successivi del Codice Civile, l’eredità si apre al momento della morte e comprende ogni bene, compresi i valori liquidi presenti nell’abitazione.
La disciplina fiscale e civilistica inerente al denaro rinvenuto prevede una serie di obblighi precisi per tutti coloro che, a qualsiasi titolo, siano chiamati a occuparsi della successione:
- Inventario e comunicazione agli eredi: chiunque si imbatta in somme liquidi è tenuto a documentare la presenza delle stesse e a darne tempestiva comunicazione a tutti i coeredi e al notaio (qualora la successione sia seguita da un professionista).
- Obblighi di dichiarazione fiscale: il denaro liquido deve essere incluso nella dichiarazione di successione da presentare all’Agenzia delle Entrate. L’art. 28 comma 4 del Testo Unico dell’Imposta sulle Successioni e Donazioni (D.Lgs. 346/1990) definisce tra le attività ereditabili anche il denaro e i valori al portatore posseduti dal defunto.
- Conservazione e custodia: le somme trovate devono essere conservate separate e non possono essere usate o divise tra i potenziali beneficiari prima della chiusura delle pratiche ereditarie. Il Codice Civile, all’art. 460, vieta l’appropriazione dei beni prima dell’accettazione formale dell’eredità.
Responsabilità e rischi per chi trova i contanti:
- L’omessa dichiarazione o l’occultamento delle somme configura responsabilità civile nei confronti degli altri eredi, che possono agire per la restituzione o per il risarcimento di eventuali danni.
- Nei casi più gravi, può insorgere una responsabilità penale per appropriazione indebita, soprattutto se si prova l’intento di occultare la somma trovata.
- Secondo la normativa vigente, anche una gestione negligente espone a sanzioni amministrative per omessa e infedele dichiarazione ai fini fiscali.
Tra gli errori comuni più frequenti si segnalano:
- Non inserire il denaro trovato nella dichiarazione di successione credendo si tratti di "soldi personali" di chi li trova;
- Dividere subito le somme senza verbalizzazione;
- Utilizzare parte dei soldi per spese funerarie senza consenso dei coeredi;
- Omettere la comunicazione alle autorità in presenza di importi particolarmente elevati.
- verbale di apertura dei locali o cassaforte,
- elenco dettagliato delle somme e dei valori rinvenuti,
- inclusione specifica nella dichiarazione di successione compilata dal professionista incaricato o dall’erede responsabile.
Infine, occorre evidenziare che la normativa in materia di antiriciclaggio impone maggior controllo sulle movimentazioni sopra certe soglie: anche in caso di trasferimenti tra eredi, è preferibile conservare le prove delle transazioni e la tracciabilità dei flussi di denaro.
Come i contanti incidono sull'eredità: ripartizione, tassazione e rischi
L’inserimento del denaro trovato tra i beni ereditari ha effetti diretti sull’intera successione; è quindi indispensabile conoscerne le conseguenze fiscali, contabili e sulle quote spettanti ai chiamati all’eredità.
- Ripartizione tra gli eredi: il denaro rinvenuto si considera parte dell’asse ereditario al pari di immobili, azioni e altri valori mobiliari. La suddivisione seguirà le regole ordinarie, ovvero:
- rispetto delle quote di legittima in presenza di coniuge e figli;
- divisione per testamento, qualora esistente, sempre nel rispetto delle quote minime di legge;
- in assenza di testamento, ripartizione secondo le quote legittime stabilite dal Codice Civile.
- Tassazione: le somme in contanti rilevano integralmente ai fini del calcolo dell’imposta di successione. Il Testo Unico sulle Successioni prevede:
- aliquote e franchigie che variano in base al grado di parentela, con franchigie elevate (oggi pari a 1.000.000 € per ciascun figlio e per il coniuge);
- ma per somme superiori, applicazione dell’aliquota sull’intero importo, senza esenzione.
- L’omessa dichiarazione comporta, nei controlli futuri, l’applicazione di sanzioni proporzionali fino al 30% della somma non dichiarata e interessi moratori, oltre al rischio di accertamento fiscale retroattivo su altre annualità.
- In caso di sospetta provenienza illecita (proventi non dichiarati, ipotesi di riciclaggio), l'autorità fiscale può avviare ulteriori accertamenti e, nei casi estremi, segnalare la circostanza alla Procura.
- Il coniuge superstite o altri familiari possono contestare la distribuzione se il denaro non viene incluso nei calcoli dell’asse ereditario.
- se gestito in modo opaco, può essere oggetto di sospetti e liti che allungano i tempi della successione;
- la non tracciabilità delle operazioni può indurre l’Agenzia delle Entrate a eseguire accessi ispettivi;
- la presenza di contanti non giustificati rispetto al tenore di vita del defunto può essere oggetto di segnalazione da parte degli altri coeredi o dei professionisti incaricati della dichiarazione.
- Evacuare la somma in un conto corrente cointestato agli eredi, previa verbalizzazione, per mantenere la tracciabilità delle operazioni.
- Fornire copia del verbale di rinvenimento e ricevuta di versamento al professionista incaricato della dichiarazione fiscale.
- Conservare tutta la documentazione relativa al ritrovamento per almeno dieci anni, in linea con le scadenze di accertamento fiscale.
| Tipologia di rischio | Descrizione | Conseguenze |
| Omissione | Non dichiarare le somme trovate | Sanzioni, liti tra eredi, indagini penali |
| Gestione informale | Divisione senza documentazione | Impossibilità di dimostrare quanto realmente trovato ed eventualità di contestazioni |
| Movimentazione ingiustificata | Prelievo o spesa da parte di uno dei futuri eredi | Accuse di appropriazione indebita, responsabilità risarcitorie |
Uno degli errori più gravosi è dar credito all’idea che le somme liquide rinvenute possano essere considerate “fuori calcolo” dell’eredità, lasciate alla libera gestione di chi le trova: la disciplina vigente è chiara e prevede che ogni valore, compresi i contanti, confluisca nell’asse. La regolarità delle procedure salvaguarda la serenità dei rapporti familiari e consente una gestione senza sorprese da parte del Fisco e di tutti coloro che intervengono nella successione.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra