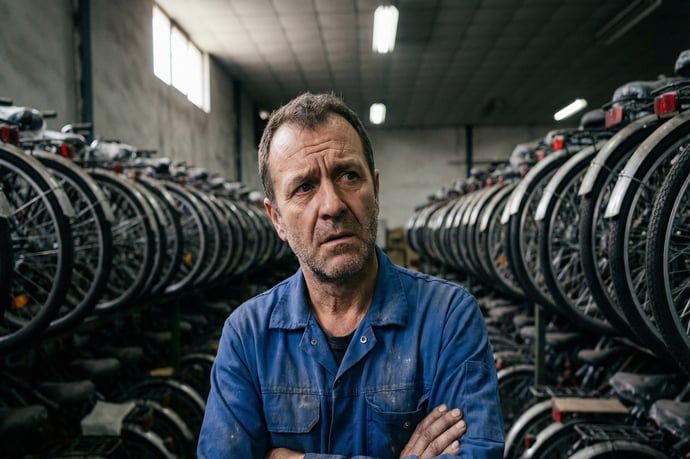
Nel settore delle biciclette si registra una crisi senza precedenti: vendite in calo, scorte eccessive, margini ridotti e tensioni internazionali minacciano aziende e lavoratori.
L'ecosistema ciclistico europeo e italiano sta attraversando una delle fasi più complesse e delicate degli ultimi decenni. Dal picco di domanda legato alla pandemia, si è giunti a uno scenario di vendite in calo persistente e repentini cambiamenti nei canali distributivi. I principali operatori testimoniano una situazione critica che si traduce non solo in rallentamento delle vendite, ma anche in margini di profitto drasticamente ridotti, e in difficoltà economica diffusa sull'intera filiera. Secondo i dati ANCMA, il 2025 ha portato a una diminuzione delle vendite di biciclette a 1,3 milioni di unità sul mercato italiano, pari a un -4% rispetto all'anno precedente. Le e-bike, protagonista degli investimenti degli ultimi anni, segnano un calo ancora più marcato del 7%, scendendo a quota 256mila pezzi.
Nel giro di tre anni il business delle due ruote si è contratto del 40% rispetto ai picchi del 2022, passando da 3,2 a 2,5 miliardi di euro di giro d'affari. Massimo Panzeri e Diego Turato, numeri uno di Atala e Bottecchia, confermano con le loro dichiarazioni: Un anno pessimo, con riduzioni nell'ordine del 30% a causa di magazzini saturi da fine 2024. Il quadro occupazionale è direttamente collegato a questi numeri: sono 17.000 i lavoratori coinvolti nella sola industria italiana, che conta circa 220 aziende e rappresenta uno dei principali distretti ciclistici del continente.
Sebbene il dato sulle vendite suggerisca una flessione relativamente contenuta, la realtà manifesta dinamiche molto differenziate tra canali distributivi e tipologie di prodotto, creando esigenze di rinnovamento e adattamento per tutti gli attori del settore.
Le cause della crisi: dal post-pandemia alle scelte di sistema
I motivi che hanno portato all'attuale difficoltà non possono essere ridotti esclusivamente al fenomeno pandemico. Se la saturazione post-2020 rappresenta un elemento oggettivo, le ragioni della crisi sono al tempo stesso più articolate e sistemiche. Durante il biennio 2020-2021 il settore ha vissuto un'espansione senza precedenti, trainata da incentivi, bonus statali e una crescente sensibilità verso la mobilità individuale. Tuttavia, una volta concluso il periodo di emergenza sanitaria, la domanda non si è semplicemente normalizzata ma è stata influenzata da numerosi fattori concorrenti:
- Assenza di infrastrutture adeguate: la mancanza di reti ciclabili sicure e continue ha fortemente limitato l'uso quotidiano della bici, alimentando la percezione generalizzata di pericolo in strada.
- Politiche pubbliche sbilanciate: a differenza del comparto automobilistico, il mondo bici non ha mai beneficiato di sostegni strutturali o incentivi duraturi. Le politiche industriali e fiscali hanno continuato a privilegiare altri mezzi, marginalizzando il ciclismo nelle scelte d'investimento collettivo.
- Crisi culturale e sociale: la paura dell'utilizzo urbano, il calo di bambini e giovani che imparano ad andare in bici, la perdita di spazio nella quotidianità delle città sono tutti elementi che hanno inciso sulla propensione all'acquisto e sull'attrattività del mezzo.
- Furti e insicurezza: il fenomeno del furto di biciclette a valore crescente rappresenta un deterrente reale, spesso trascurato dalle politiche di sicurezza pubblica e capace di scoraggiare l'acquisto dei modelli più innovativi o costosi.
L'insieme di questi fattori, unito a una mancanza di visione sistemica a livello nazionale, ha precipitato il comparto in un ciclo recessivo che va oltre la logica dell'assestamento post-pandemico.
Andamento delle vendite, produzione e canali distributivi
L'osservazione delle tendenze commerciali rivela un mercato profondamente eterogeneo nel 2025. Le vendite complessive di biciclette segnano una flessione contenuta rispetto ai valori storici, tuttavia le differenze tra i vari segmenti e punti vendita sono marcate. Nel dettaglio:
- La grande distribuzione e i canali internet mostrano una stabilità superiore alla media, in alcuni casi addirittura una leggera crescita rispetto al 2024, riuscendo a tamponare le perdite del retail fisico.
- I negozi specializzati subiscono invece una crisi drammatica, con cali fino al 14% nelle e-bike e l'8% nelle biciclette muscolari tradizionali. In questi punti vendita il sacrificio sui margini è diventato l'unico modo per sopravvivere nei periodi di liquidità stagnante.
L'attuale equilibrio determina una forte pressione competitiva interna e nell'offerta: le aziende si trovano costrette a politiche di sconto spesso insostenibili, mentre produttori storici faticano a mantenere redditività soddisfacente in un contesto di liquidità variabile:
|
Parametro |
2022 |
2025 |
Variazione |
|
Vendite complessive |
~1,8 mln |
1,3 mln |
-4% |
|
Produzione tradizionali |
1,7 mln |
1,8 mln |
+6% |
|
Produzione e-bike |
~300.000 |
281.000 |
-17% |
Componenti, prezzi e crisi: tra eccesso di scorte e pressioni
La crisi non è solo di volumi venduti, ma anche di equilibri economici interni alle aziende. L'eccesso di scorte, generato dall'ottimismo post-pandemico, alimenta una guerra dei prezzi destinata a durare finché non verrà riequilibrata la catena logistica internazionale.
Il segmento della componentistica, fondamentale per la filiera italiana, mantiene una discreta vitalità: l'export di componenti ha raggiunto un +14,5% nell'ultimo anno, per un valore di 550 milioni di euro, sostenendo la bilancia commerciale complessiva. Tuttavia, sul mercato domestico, le pressioni sui prezzi standard e di alto livello non permettono ai produttori di compensare le perdite dei volumi. Le cause alla base della crisi della domanda possono essere sintetizzate in:
- Frenata degli incentivi: la cessazione di sostegni pubblici ha limitato l'accesso a modelli innovativi.
- Complicazioni normative: la diffusione di prodotti non regolamentati mette a rischio la sicurezza dei consumatori e la competitività delle imprese corrette.
- Aumento inflazionistico: la perdita di potere d'acquisto penalizza destinazioni di spesa non obbligate come la bicicletta, specie nei nuclei familiari.
- Sovrapproduzione e difficoltà di smaltimento stock: il boom pandemico ha lasciato magazzini pieni, e le aziende sono spinte a vendita a sconto continuo, sacrificando la redditività e innescando un circolo vizioso di svalutazione del prodotto.
L'impatto delle tensioni globali e dei dazi sul settore bici
Il sistema bici non vive solo fenomeni interni, ma risente in modo diretto delle tensioni commerciali e geopolitiche internazionali. Più della metà delle biciclette tradizionali e componenti per il mercato europeo, Italia inclusa, arrivano dal sud-est asiatico, in particolare da Taiwan e dalla Cina. Nel 2025 si è assistito a:
- Appesantimento dei rapporti USA-UE: nuovi dazi fino al 25% sugli scambi, che mettono sotto pressione l'export europeo verso il Nord America.
- Riallocazione della produzione e ridefinizione delle strategie distributive: i grandi marchi, come Giant e Merida, hanno dovuto ridurre la produzione in risposta alla saturazione dei mercati occidentali e alle nuove tariffe. Questo rallentamento ha come conseguenza diretta ritardi nelle consegne, incremento dei prezzi finali e contrazione dei margini per tutta la filiera.
- Aumento dei costi logistici e gestione delle scorte: i produttori asiatici si trovano a dover affrontare cambi sfavorevoli e maggiori costi di trasporto, incidendo sulla competitività dei prodotti finiti e dei componenti.
- Guerra dei prezzi nel mercato europeo: la riduzione dell'export verso gli USA rischia di generare un eccesso d'offerta interna, spingendo ulteriormente in basso i margini operativi.
Sfide e rischi per aziende e occupazione nella filiera
Il mercato attuale delle due ruote si trova stretto tra una concorrenza internazionale agguerrita e pressioni interne mai così elevate. I rischi principali per la filiera si declinano in:
- Perdita di competitività industriale, a causa di costi crescenti, difficoltà di riassorbire la sovrapproduzione e oscillazione forte della domanda.
- Sostenibilità occupazionale a rischio: il calo delle vendite e la compressione dei margini impongono tagli strutturali, con effetti su 17.000 lavoratori diretti e sull'indotto.
- Erosione della rete distributiva tradizionale: il comparto retail fisico vede restringersi la propria presenza, in favore di GDO e online, modificando profondamente i rapporti con il cliente e la qualità del servizio.
- Pressioni finanziarie sulle imprese: la necessità di mantenere liquidità porta molte aziende a deprezzare i propri prodotti, diluendo la forza dei marchi storici e riducendo la capacità di investimento in ricerca e sviluppo.
Soluzioni proposte e opportunità per il rilancio
La transizione attuale apre anche nuovi scenari di rilancio, nella misura in cui verranno colte opportunità collegate all'innovazione e a un ripensamento delle strategie di sistema. Le principali direttrici emerse tra gli operatori e le associazioni sono:
- Potenziamento delle infrastrutture ciclabili urbane e la creazione di reti sicure e integrate: esempio di riferimento sono alcune amministrazioni che hanno sviluppato vaste ciclovie con segnaletica potenziata e sistemi di monitoraggio digitale.
- Normativa chiara su e-bike e veicoli assistiti: la diffusione di mezzi non omologati rischia di minare la fiducia del consumatore e la sicurezza, motivo per cui le associazioni del settore richiedono un rafforzamento delle verifiche e sistemi certificativi più trasparenti (riferimento: Codice della Strada; Regolamento UE 168/2013).
- Innovazione tecnologica e filiera corta: spostare l'attenzione verso componenti avanzati, biciclette personalizzate e segmenti di nicchia, come le gravel bike, può rappresentare una leva strategica per conquistare aree di mercato meno dipendenti dalle logiche di prezzo al ribasso.
- Sviluppo di servizi connessi e cicloturismo: le officine e i servizi post-vendita (riparazione, assistenza, personalizzazione) trovano spazio in una logica di valorizzazione del cliente, ampliando il ciclo di vita del prodotto.
- Incentivazione intelligente e stabile, con voucher mirati non solo all'acquisto ma anche a manutenzione, formazione e educazione alla mobilità ciclistica.


Dott. Marco Castagna
Il Dott. Marco Castagna è un esperto consulente senior nel settore delle imprese con oltre 15 anni di esperienza. Laureato in Economia Aziendale, la sua competenza si estende alla consulenza strategica, gestione delle risorse e ottimizzazione dei processi aziendali, rendendolo una figura di riferimento per molte aziende in crescita. Residente a Venezia, Marco ha collaborato con diverse start-up...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra