Le differenze e significati di guadagnare 15.000, 25.000, 35.000, 50.000 o 80.000 euro: sopravvivere, arrivare, vivere, libertà
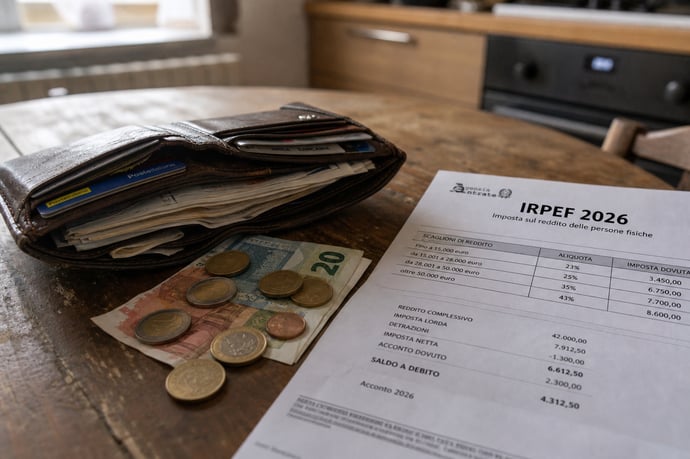
Quanto cambia la qualità della vita al variare del reddito annuale? Significato, impatti pratici e fiscali di guadagnare tra 15.000 e 80.000 euro, tra sopravvivenza, stabilità e libertà economica.
Nel contesto economico italiano del 2026, parlare di fasce di reddito quali 15.000, 25.000, 35.000, 50.000 e 80.000 euro significa immergersi in una realtà fatta di profonde differenze di potere d'acquisto, opportunità e vulnerabilità. Ogni fascia rappresenta un diverso rapporto con il lavoro, il risparmio, la possibilità di progettare il futuro. Guadagnare sullo spettro più basso della scala implica non solo il dover affrontare con attenzione il quotidiano, ma il trovarsi anche nella cosiddetta no tax area o poco sopra, dove le detrazioni incidono in modo determinante sulla sopravvivenza economica delle famiglie, mentre chi raggiunge livelli più elevati, pur subendo una pressione fiscale maggiore, ottiene una maggiore libertà gestionale e opportunità aggiuntive.
Guadagnare 15.000, 25.000, 35.000, 50.000 e 80.000 euro
Analizzare la realtà di ciascuna fascia reddituale significa scattare una fotografia concreta delle condizioni di vita nel nostro paese:
- 15.000 euro: Situazione spesso di mera sopravvivenza. Questa soglia, appena sopra la no tax area, non consente risparmio: la gestione delle spese essenziali è la priorità assoluta e ogni imprevisto rischia di destabilizzare il bilancio familiare. Si dipende fortemente da sussidi, agevolazioni, supporti familiari e detrazioni massime per lavoro dipendente.
- 25.000 euro: Rappresenta un arrivare faticoso. La maggior parte delle risorse è destinata a vivere mese per mese. È possibile gestire con attenzione spese non essenziali, ma le voci di risparmio restano risicate. Entrano in gioco alcune ulteriori detrazioni e benefit lavorativi, ma il margine di manovra resta esiguo.
- 35.000 euro: Soglia in cui il vivere è più agevole. Si ha accesso sia a una discreta capacità di consumo sia a un piccolo risparmio periodico o alla possibilità di investimento (es. mutuo, prodotti assicurativi). In questa fascia si percepisce il beneficio concreto della riforma fiscale, seppur limitato in cifra (140 euro circa), in particolare per famiglie monoreddito.
- 50.000 euro: È la soglia tipica di chi può permettersi una pianificazione medium-term, viaggi, previdenza integrativa. La vita assume caratteristiche di maggiore stabilità e libertà di scelta: la pressione fiscale cresce ma è in parte compensata dal massimo risparmio fiscale introdotto dalla nuova aliquota intermedia (fino a 440 euro): permane comunque l'impatto delle addizionali e una percezione di carico fiscale elevato.
- 80.000 euro: Qui si entra in una dimensione di benessere e possibilità, ma anche in quella dei limiti fiscali. Il taglio delle detrazioni per le fasce alte e l'applicazione delle aliquote massime rendono meno significativo il beneficio della riforma. In questa fascia il focus è sull'ottimizzazione fiscale, beni di lusso, investimenti, istruzione privata, tutela patrimoniale e benefit aziendali mirati.
Guadagnare 15.000 euro: sopravvivere più che vivere
Quindicimila euro netti all’anno corrispondono a 1.250 euro mensili. Per una persona sola sono meno della soglia inferiore del ceto medio calcolata secondo la metodologia OCSE utilizzata dall’Istat, fissata intorno a 16.500 euro equivalenti. Il reddito si colloca nella fascia dei meno abbienti, poco sopra quella a rischio di povertà.
Se bisogna pagare un affitto da 600-700 euro, quasi metà delle entrate scompare prima ancora di acquistare cibo, accendere il riscaldamento o spostarsi. Con utenze, spesa alimentare, trasporti e telefono si può arrivare rapidamente a consumare l’intero reddito.
Non restano risparmi, vacanze o spazio per sostituire l’auto. Una bolletta elevata o una visita medica possono richiedere di usare la carta di credito, chiedere aiuto alla famiglia o rinviare altri pagamenti.
La situazione cambia se la casa è già di proprietà e non c’è un mutuo. Togliendo l’affitto, 1.250 euro possono sostenere una vita sobria e permettere qualche piccolo accantonamento. Non è benessere: è un equilibrio che dipende dall’assenza di problemi.
A questo livello la parola più adatta è sopravvivenza economica. Le spese vengono selezionate in base all’urgenza e non ai desideri.
Guadagnare 25.000 euro: arrivare a fine mese senza essere tranquilli
Venticinquemila euro netti equivalgono a poco più di 2.080 euro al mese. Per un single significano una posizione pienamente interna al ceto medio statistico. Nella vita concreta corrispondono alla possibilità di sostenere le spese ordinarie senza affanno continuo, purché l’abitazione non assorba una quota eccessiva del reddito.
Con un affitto da 800 euro rimangono circa 1.280 euro. Dopo bollette, alimentari, trasporti e altre necessità, il risparmio può oscillare tra 200 e 400 euro. È sufficiente per formare gradualmente un fondo di emergenza, ma non per affrontare con leggerezza grandi spese.
Un’auto nuova, un intervento dentale, un trasloco o alcuni mesi senza lavoro possono ancora mettere in crisi il bilancio. Anche una vacanza va pianificata e pagata riducendo altre uscite.
Questa fascia consente di “arrivare”: le bollette non spaventano ogni mese, si può cenare fuori e comprare qualcosa senza rinunce immediate. La sicurezza rimane però fragile se mancano patrimonio e appoggio familiare.
Con 25.000 euro netti e casa di proprietà si può vivere discretamente. Con lo stesso reddito, un affitto elevato e un figlio a carico, si può tornare a una condizione vicina alla semplice sopravvivenza.
Guadagnare 35.000 euro: iniziare a vivere e progettare
Trentacinquemila euro netti significano circa 2.917 euro mensili. Per una persona sola è un reddito medio-alto, pur rientrando ancora nella vasta fascia che l’Istat definisce ceto medio.
A questo livello le spese essenziali non dovrebbero consumare tutto ciò che entra, salvo affitti molto elevati o debiti pesanti. Un single può sostenere un’abitazione dignitosa, mantenere un’automobile, viaggiare e accantonare dal 15 al 25% del reddito. Un bilancio equilibrato potrebbe destinare:
- 35-40% ad abitazione e utenze;
- 15% ad alimentari e necessità personali;
- 10% a trasporti;
- 10-15% a tempo libero e viaggi;
- almeno 20% a risparmio e investimenti.
È la fascia nella quale il denaro comincia a finanziare progetti: anticipo per una casa, formazione, investimenti o riduzione dell’orario di lavoro. Non si è ricchi, ma non si vive più soltanto per pagare il mese successivo.
Per una coppia con due figli, 35.000 euro netti familiari hanno un significato opposto. Divisi attraverso la scala di equivalenza, collocano il nucleo appena sopra l’ingresso nel ceto medio. Affitto, asilo, automobile e spese scolastiche possono assorbire quasi tutto.
Guadagnare 50.000 euro: sicurezza e capacità di scegliere
Cinquantamila euro netti all’anno corrispondono a circa 4.167 euro al mese. Una persona sola supera la soglia statistica degli abbienti, fissata dall’Istat poco sopra 44.000 euro equivalenti.
“Abbiente” non significa milionario. Descrive una persona che guadagna più del doppio del reddito mediano nazionale. Se vive in affitto in una grande città, può sostenere costi abitativi superiori a 1.300-1.500 euro e mantenere comunque margini per risparmio, viaggi e consumi non essenziali.
La differenza sostanziale sta nella velocità con cui si costruisce sicurezza. Risparmiare 1.000 euro al mese significa accumulare 12.000 euro all’anno. In cinque anni, senza considerare i rendimenti, si arriva a 60.000 euro: una somma capace di coprire un anticipo immobiliare, una lunga interruzione del lavoro o un investimento professionale. A questo livello si può iniziare a scegliere:
- cambiare lavoro senza accettare la prima proposta;
- pagare una formazione costosa;
- aiutare un familiare;
- ridurre un mutuo più rapidamente;
- acquistare tempo attraverso servizi domestici;
- rinunciare a una promozione incompatibile con la propria vita.
Guadagnare 80.000 euro: la libertà dipende da ciò che si fa
Ottantamila euro netti equivalgono a circa 6.667 euro al mese. Per un single sono un reddito elevato, raggiunto da una minoranza della popolazione. Non garantiscono ricchezza patrimoniale, ma consentono di costruirla con una rapidità impossibile nelle fasce precedenti.
Se lo stile di vita rimane sotto controllo, si possono risparmiare tra 2.500 e 3.500 euro al mese. Accantonare 35.000 euro annui per dieci anni significa formare un capitale di 350.000 euro, prima ancora di considerare eventuali rendimenti. Qui il denaro smette di servire soltanto a comprare beni e comincia a comprare autonomia. La persona può:
- affrontare anni senza reddito;
- lavorare meno;
- anticipare il pensionamento;
- avviare un’impresa;
- trasferirsi;
- rifiutare ambienti professionali dannosi;
- assistere i propri familiari senza mettere a rischio il bilancio;
- costruire un patrimonio da lasciare ai figli.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra