
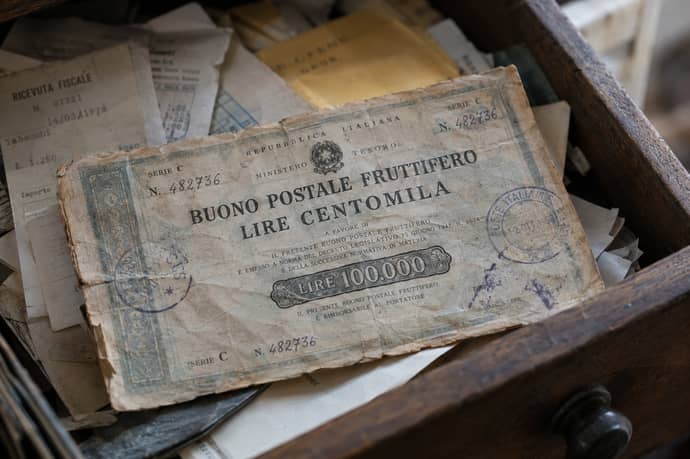
Buoni postali in vecchie lire o prescritti: due sentenze danno ragione ai risparmiatori contro Poste Italiane.
Due decisioni di ottobre 2026 riaprono la partita dei buoni postali fruttiferi dimenticati: il Tribunale di Parma e il Giudice di Pace di Enna hanno condannato Poste Italiane a risarcire i risparmiatori anche se i titoli risultavano prescritti. Il punto non è più solo se sono passati dieci anni dalla scadenza, ma se Poste ha informato davvero chi ha sottoscritto il buono. Chi ha in un cassetto un titolo in lire, con timbri sbiaditi o scritte a mano, ha ora un argomento in più. Vediamo che cosa hanno deciso i giudici, quali sono gli agganci possibili per i buoni emessi in lire e perché la partita non è chiusa.
Cosa hanno deciso Parma ed Enna
Il Tribunale di Parma, sezione II, con la sentenza n. 1114, ha respinto l’appello di Poste contro una pronuncia del Giudice di Pace che aveva già dato ragione ai risparmiatori. I titoli erano delle serie 18A, AA3 e AA4, più un buono senza serie. In due casi la serie era scritta a mano sul retro e non stampata. Poste sosteneva che fossero passati più di dieci anni dalla scadenza: il Tribunale ha risposto che dai buoni non si poteva ricavare alcuna informazione utile per calcolare il termine.
Il Giudice di Pace di Enna, con la sentenza n. 124, ha deciso su un buono della serie 18 P intestato a più persone. Anche quel titolo non riportava un termine o una scadenza. Poste dovrà pagare il capitale ai cointestatari, con interessi legali e rivalutazione dalla scadenza fino al pagamento. Il giudice richiama l’ordinanza n. 25070 del 6 settembre 2026 della Cassazione.
Il principio è lo stesso in entrambi i casi. Poste non ha dimostrato di aver consegnato il Foglio informativo analitico, il documento che spiega durata, rendimento e condizioni del buono, e ha violato i doveri di buona fede e di trasparenza. La difesa di Poste, cioè che bastasse pubblicare il decreto istitutivo della serie in Gazzetta Ufficiale, non ha convinto i giudici. Le decisioni danno quindi ai risparmiatori non il pagamento del buono in quanto tale, ma il risarcimento del danno per l’informazione mancata.
La prescrizione: come funziona e perché i buoni in lire sono diversi
La regola generale è questa. I buoni fruttiferi si prescrivono in dieci anni dalla scadenza. Secondo le decisioni dell’Arbitro bancario finanziario, il termine decorre dall’ultimo giorno dell’anno solare di scadenza, cioè dal 31 dicembre, e un reclamo scritto a Poste prima di quella data interrompe la prescrizione. In una decisione del 2025 sulla serie AA5, in euro, l’ABF ha respinto il rimborso perché il reclamo era arrivato nel 2024, dopo la prescrizione maturata nel 2019.
Per i buoni in lire il primo dato da guardare è l’epoca di emissione. Gli obblighi sul Foglio informativo si basano sugli articoli 3 e 6 del decreto ministeriale del 19 dicembre 2000, che regola i buoni sottoscritti a partire dal 2001. I titoli emessi prima, quasi tutti quelli in lire, sono soggetti alle regole della loro serie, e questo cambia la strategia: per questi buoni l’argomento del Foglio informativo non si può dare per scontato e va costruito su altre basi. La prescrizione conta dalla scadenza reale del titolo, non dalla sottoscrizione.
Gli agganci possibili per chi ha buoni in lire con le nuove sentenze di Ottobre
Ecco gli appigli, in ordine di forza. Sono ragionamenti giuridici ricavati dalle decisioni disponibili.
- Buono senza scadenza leggibile. È l’aggancio più solido. Il Tribunale di Termini Imerese, con la sentenza n. 306 del 2020, ha deciso su titoli del 2001 con scritto solo «buono fruttifero postale a termine»: senza scadenza, il risparmiatore non poteva far valere il diritto, quindi la prescrizione non era decorsa. Lo stesso ragionamento si può applicare a un buono in lire con timbro illeggibile, serie cancellata o scritta a mano, come nel caso di Parma.
- Buono con serie scritta a mano o timbro incompleto. Se serie, rendimento o termine non sono stampati sul titolo, non c’è modo per il risparmiatore di calcolare la scadenza.
- Reclamo scritto prima della prescrizione. Un reclamo inviato a Poste prima del decimo anno dalla scadenza interrompe i termini. Per chi ha un buono in lire scaduto da poco è la prima cosa da fare: una raccomandata o una Pec con data certa, e una copia del titolo allegata.
- Proroghe del periodo Covid. Per i buoni la cui prescrizione cadeva nell’emergenza sanitaria, l’ordinanza 25014 del 2026 della Cassazione indica come termine ultimo il 31 luglio 2021 più due mesi. Vale per chi ha un titolo in lire scaduto intorno al 2011, e non per le scadenze più recenti.
Perché la partita non è chiusa: la Cassazione
Va detto con chiarezza: le due sentenze sono di primo grado e non vincolano altri giudici. La Cassazione, con l’ordinanza n. 25014 del 2026 e con le decisioni richiamate n. 3686 e 5578 del 2026, ha stabilito che la mancata consegna del Foglio informativo non dà diritto a un risarcimento pari al credito prescritto. Il motivo è tecnico: gli obblighi informativi operano dopo la sottoscrizione e hanno funzione riepilogativa, quindi manca il nesso tra l’omissione e la perdita del credito.Per i risparmiatori questo significa due cose: le decisioni di Parma ed Enna sono un precedente favorevole, ma non una garanzia; e la strada più sicura è quella che non dipende dal Foglio informativo, cioè dimostrare che la prescrizione non è mai iniziata o è stata interrotta.
C’è poi la via stragiudiziale. L’Arbitro bancario finanziario esamina i ricorsi sui buoni postali, con regole di competenza che dipendono dalla data del rifiuto di pagamento e da quella dell’emissione. Per i titoli più vecchi la competenza temporale dell’ABF può mancare per le domande legate alla trasparenza, e restano il Giudice di Pace e il Tribunale.
Cosa fare, in concreto
Chi ha un buono in lire deve fare tre cose. La prima è recuperare il titolo e leggerlo con attenzione: serie, data di emissione, timbri, rendimento, scritte a mano. La seconda è ricostruire la scadenza in base alla serie e alle regole del suo decreto istitutivo, o farsela indicare da Poste. La terza è inviare un reclamo scritto, con data certa, chiedendo il rimborso e la documentazione sul Foglio informativo. Se Poste rifiuta il pagamento, si può ricorrere all’ABF o al giudice.
In sintesi: Parma ed Enna dimostrano che la mancanza di informazioni sul titolo può costare cara a Poste, e per i buoni in lire il filo conduttore è la scadenza che non si legge, non si può calcolare o non è mai stata comunicata.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra


