Il caso di una pensionata invalida che, attirata dalla promessa di alti rendimenti, versa 82mila euro in una controversa 'scommessa collettiva' ideata da Mario Adinolfi.
La storia che negli ultimi mesi ha acceso i riflettori su pratiche finanziarie opache e sulla vulnerabilità dei piccoli risparmiatori in Italia riguarda una pensionata invalida che, tra il 2019 e il 2022, ha investito le proprie risorse seguendo la proposta di un personaggio pubblico, Mario Adinolfi, all’interno di un meccanismo noto come "Scommessa Collettiva".
Questo caso, che ha trovato ampio spazio sulle maggiori testate e nei servizi televisivi d’inchiesta, mette in discussione i confini tra community di fiducia, promesse di rendimenti straordinari e l’assenza di regole tipica di alcuni prodotti finanziari informali. Il racconto della donna, che pensava di assicurarsi un futuro sereno grazie a rendite garantite e all’appartenenza a una cerchia esclusiva, si trasforma ben presto in un esempio amaro delle difficoltà che i consumatori meno esperti possono incontrare di fronte a strumenti privi di vigilanza o supervisione. Le conseguenze sulla sua quotidianità, unite all’immagine pubblica di chi promuove certe iniziative, sollevano dubbi su responsabilità, regolamentazione e tutela degli investitori.
Chi è la pensionata e come è iniziata la vicenda
La protagonista dell’intricata vicenda è una donna pensionata, con riconosciuta invalidità e una pensione di valore minimo, residente nel Nord Italia. Rimasta sola dopo la perdita del marito, negli anni difficili successivi ha cercato conforto sia nella religione sia nella socialità online, frequentando gruppi Facebook e seguendo programmi radiofonici e vlog popolari tra fedeli e comunità cattoliche. Fu proprio attraverso canali come Radio Maria e alcuni appuntamenti streaming che la donna venne a conoscenza di Mario Adinolfi: personaggio di spicco, ex politico e opinionista molto seguito, capace di raccogliere attorno a sé una platea eterogenea di sostenitori.
Colpita dal frequente richiamo alla solidarietà, oltre che dalle sue battaglie pubbliche, la pensionata maturò rapidamente una profonda fiducia personale verso Adinolfi, scambiando il leader carismatico per un garante di trasparenza, affidabilità e moralità. Fin dai primi contatti diretti, avvenuti tramite interazioni sui social e telefonate, la donna fu indotta a credere nella bontà delle "occasioni" offerte all’interno del gruppo chiuso denominato “Scommessa Collettiva”, concepito come una sorta di club riservato, presentato in modo informale ma con toni accattivanti. Il mix di solitudine, bisogno di sicurezza economica e fascino esercitato dal personaggio pubblico favorì la decisione di intraprendere un percorso di investimento fuori dai circuiti ufficiali, affidandosi pienamente a una narrazione fatta di promesse, esclusività e relazioni personali dirette.
Il meccanismo della Scommessa Collettiva
Il funzionamento dello schema messo in piedi da Adinolfi si presentava come una struttura di gruppo d’investimento chiusa, ad accesso solo su invito o segnalazione diretta dei membri e del promotore. L’adesione comportava il versamento di quote elevate da 3.000 fino a 10.000 euro da destinare, tramite bonifici, direttamente a conti personali intestati allo stesso Adinolfi. Gli aderenti entravano così a far parte di un “club esclusivo” in cui la retorica dominante era quella della vittoria garantita: secondo le comunicazioni inviate agli iscritti, da vari anni nessuno, a detta del promotore, avrebbe mai perso anche solo un euro, rafforzando la percezione di solidità e invulnerabilità:
- Rendimenti promessi: il cavalierato della persuasione poggiava su tassi di rendimento insolitamente alti per investimenti non regolamentati: il 13% a trimestre, fino a oltre il 40% annuo sulla quota versata, senza limiti apparenti di rischio.
- Modalità di partecipazione: le istruzioni fornivano dettagli precisi su IBAN intestati ad Adinolfi stesso, la causale suggerita era sempre “prestito tra privati”. L’assenza di intermediari, di qualsiasi controllo terzo o di documento contrattuale completo, veniva presentata come punto di forza e mai fonte di allarme.
- Narrazione e pressione sociale: il gruppo chiuso fungeva da eco di rassicurazione. Periodici post e aggiornamenti celebravano chi aveva ricevuto rimborsi tempestivi, scoraggiando la paura e incoraggiando nuovi ingressi. Le testimonianze di piccoli e grandi vincitori contribuivano ad alimentare la credibilità di un sistema descritto come auto-sostenibile e mai in perdita.
I versamenti e il crollo delle promesse
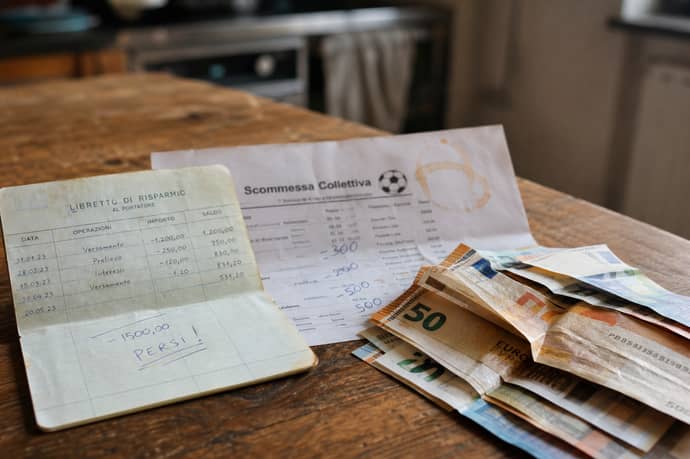
Tra il 2019 e il 2022, la pensionata, come altre decine di aderenti, ha effettuato progressivi conferimenti di denaro raggiungendo la vetta di 82.000 euro, praticamente l'intero proprio patrimonio risparmiato in una vita. Per un lungo periodo i rapporti, tenuti prevalentemente via chat, telefono o e-mail, furono caratterizzati da risposte rapide e rassicurazioni costanti: venivano dati aggiornamenti periodici, rendiconti orali sugli “andamenti” e la trasmissione di piccole somme a titolo di dividendo, che fungevano da incentivo a versare ulteriori fondi. Tuttavia, verso la metà del 2022, quando l’instabilità economica personale della donna la spinse a richiedere un primo ritiro parziale degli importi investiti, le dinamiche cambiarono drasticamente:
- Ritardi e scuse: le prime richieste di rimborso furono accolte con formule di circostanza, motivazioni come imprevisti tecnici, necessità di attendere nuove adesioni per recuperare fondi liquidi, rassicurazioni su solleciti urgenti già in corso presso banche o intermediari non meglio precisati.
- Minacce di esclusione: chi sollecitava troppo insistentemente o esprimeva dubbi riceveva la velata minaccia di essere allontanato dal “club” e perdere i privilegi legati alla membership.
- L’assenza di risposte tracciabili: dopo troppi solleciti, i canali digitali di conversazione venivano chiusi o sospesi, le richieste rimbalzavano tra promesse e rinvii che, col passare dei mesi, si sono fatti sempre più vaghi e dilatati.
Quanto ha recuperato e le conseguenze economiche
Facendo il saldo tra versamenti complessivi e quanto ricevuto nei mesi successivi alla fine dello schema, la pensionata si è vista restituire meno di un terzo dell’intero capitale investito. Secondo documenti e testimonianze raccolte dagli inquirenti e dalle trasmissioni giornalistiche, la cifra recuperata ammonterebbe a circa 25.000 euro, lasciando in sospeso una perdita superiore al 65% rispetto al patrimonio iniziale. Le ripercussioni su condizioni di vita e benessere sono state durissime:
- Difficoltà nel sostenere spese correnti: dopo aver investito l’intero risparmio, la donna ha incontrato forti limiti nel far fronte a bollette, affitto, acquisto di medicinali e pagamento di esami clinici indispensabili per la gestione della disabilità.
- Rinvio di cure: la mancanza di liquidità ha costretto a rinviare interventi e trattamenti, con rischio di peggioramento permanente della qualità della vita.
- Stato di vulnerabilità: l’assenza di reti familiari solide e la difficoltà di agire legalmente a causa delle strutture spesso informali degli accordi, ha esposto la pensionata e altri "aderenti" a una lunga fase di incertezza e disagio psicologico, alimentando il senso di colpa e la paura di non recuperare mai il capitale perduto.
Le origini del sistema e il contesto più ampio
La “Scommessa Collettiva” non nasce come iniziativa improvvisata, ma affonda le sue radici almeno al 2009, quando sui social network e su Facebook in particolare iniziano a circolare i primi post in cui Adinolfi promuoveva investimenti fiduciari tra membri della sua community. Nel tempo, la struttura evolve da cerchia ristretta, basata su relazioni personali e promesse orali, a una formula più strutturata, con regole e dinamiche quasi aziendali. Nel corso degli ultimi anni, in seguito alle prime segnalazioni di irregolarità e ai servizi d’inchiesta de Le Iene la narrazione pubblica si è fatta più attenta e sospettosa:
- La presenza di diverse testimonianze: dopo la trasmissione televisiva, vari forum e gruppi social hanno raccolto nuovi casi di mancato rimborso, lasciando emergere le dinamiche ripetitive di richieste, minacce di esclusione e assenza totale di tutele legali per gli investitori.
- L’amplificazione mediatica: la popolarità del promotore ha permesso al sistema di espandersi fino a diventare un caso nazionale, oggetto di discussione tra opinionisti, giuristi e associazioni di consumatori su limiti, rischi e doveri di responsabilità quando si invoca la raccolta di capitale su larga scala tramite la sola leva della fiducia personale, senza documentazione né forma contrattuale formalizzata.
La versione di Mario Adinolfi
Di fronte alle pressioni mediatiche e alle testimonianze degli ex aderenti, Mario Adinolfi ha replicato respingendo ogni accusa di illecito e ribaltando l’onere della prova. Nella sua versione ufficiale, Adinolfi ribadisce:
- Che il gruppo della Scommessa Collettiva sarebbe stato chiuso da anni, e che le testimonianze raccolte sono vizi di memoria o casi isolati di errate interpretazioni degli accordi tra privati.
- Le ripetute denunce di "azione estorsiva di stampo camorristico" a carico di chi avrebbe tentato, secondo lui, di ledere la sua reputazione attraverso accuse "del tutto prive di fondamento".
- L’annuncio di iniziative legali per proteggersi da pretesi attacchi diffamatori, sottolineando il carattere privato e non pubblico degli accordi, oltre la volontà di adire le vie giudiziarie contro chi avrebbe "strumentalizzato" la vicenda per finalità di audience o vendetta personale.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra