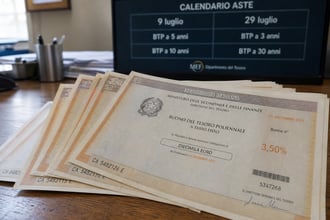
i principali appuntamenti di agosto 2026 per le aste di titoli di Stato: evoluzione del calendario, modalità di partecipazione, opportunità dopo cancellazioni e focus su BOT E BTP.
Il mese di agosto 2026 rappresenta un passaggio rilevante per gli strumenti del debito pubblico italiano. Il Ministero dell'Economia e delle Finanze (MEF) ha calendarizzato le emissioni che coinvolgono BOT, BTP a varie scadenze, titoli indicizzati all'inflazione e BTP Short Term. L'offerta è calibrata sulle esigenze di rifinanziamento dello Stato, con una scansione precisa delle giornate di asta, aggiornata per adattarsi alle effettive condizioni di mercato. Gli appuntamenti distribuiti tra 12, 26, 27 e 28 agosto sono destinati a soddisfare le necessità sia degli investitori istituzionali che dei risparmiatori, offrendo soluzioni diverse in termini di rendimento, durata e rischio.
Le cinque date originarie e le aste che si terranno davvero
Il calendario delle aste dei titoli di Stato di agosto 2026 è cambiato. Le date originariamente indicate dal Tesoro erano cinque, ma due operazioni sono state cancellate o ridimensionate: non si svolgerà l’asta dei titoli a medio-lungo termine del 13 agosto, mentre il 26 agosto saranno collocati soltanto BTP Short Term e non i BTP€i indicizzati all’inflazione europea:
|
Data d’asta |
Operazione prevista inizialmente |
Situazione aggiornata |
Termine indicativo per i risparmiatori |
Regolamento |
|---|---|---|---|---|
|
12 agosto 2026 |
BOT a 12 mesi |
Confermata |
11 agosto |
14 agosto |
|
13 agosto 2026 |
BTP a medio-lungo termine |
Cancellata |
Nessuna prenotazione |
— |
|
26 agosto 2026 |
BTP Short Term e BTP€i |
Confermato solo il BTP Short Term; BTP€i cancellato |
25 agosto |
28 agosto |
|
27 agosto 2026 |
BOT semestrali |
Confermata |
26 agosto |
31 agosto |
|
28 agosto 2026 |
BTP e altri titoli a medio-lungo termine |
Confermata |
27 agosto |
1° settembre |
La prima comunicazione dettagliata arriverà il 7 agosto e riguarderà il BOT annuale. Il 21 agosto saranno rese note le caratteristiche del BTP Short Term, mentre il 24 agosto toccherà ai BOT di fine mese. Il programma dei BTP da collocare il 28 agosto sarà comunicato il 25 agosto.
Alla data del 1° agosto non sono quindi ancora conosciuti tutti gli ISIN, le cedole, le tranche e gli importi offerti. Affermare già adesso quali singoli BTP saranno messi in asta significherebbe anticipare informazioni che il Tesoro non ha ancora pubblicato.
Asta del 12 agosto: BOT annuale per una scadenza certa
Il primo appuntamento riguarda i BOT a 12 mesi. Il comunicato con l’importo offerto e le caratteristiche definitive uscirà venerdì 7 agosto; il pubblico potrà prenotare i titoli attraverso la propria banca o un intermediario entro martedì 11 agosto. L’asta si svolgerà mercoledì 12 e il regolamento è fissato per venerdì 14 agosto.
I BOT non distribuiscono cedole. Il guadagno deriva dalla differenza tra il prezzo pagato e il valore nominale rimborsato alla scadenza. Se un titolo viene acquistato a 97,40 e rimborsato a 100, la differenza costituisce il rendimento lordo dell’investimento.
Come riferimento, nell’asta del 9 luglio 2026 il BOT annuale con scadenza 14 luglio 2027 ha ottenuto un rendimento medio ponderato lordo del 2,690%, con prezzo medio pari a 97,345. Si tratta solo di un precedente: il rendimento dell’asta del 12 agosto dipenderà dalle condizioni di mercato e dalle offerte presentate dagli intermediari.
Il BOT annuale può essere valutato da chi dispone di denaro che non servirà prima dell’estate 2027 e desidera conoscere in anticipo la data di rimborso. È adatto anche a chi non vuole esporsi alle oscillazioni più ampie dei BTP pluriennali.
Non è invece la scelta giusta per chi potrebbe avere bisogno della somma con scarso preavviso. Il titolo può essere venduto prima della scadenza, ma il prezzo sarà quello disponibile sul mercato e potrebbe risultare inferiore al costo sostenuto. Va confrontato anche con conti deposito, pronti contro termine e offerte bancarie, considerando tassazione, commissioni e vincoli.
Il 13 agosto non ci sarà l’asta dei BTP
Il calendario iniziale prevedeva per giovedì 13 agosto una seduta dedicata ai BTP a medio-lungo termine, normalmente utilizzata per scadenze come 3 e 7 anni e, secondo le decisioni del Tesoro, per titoli con durate maggiori.
L’operazione è stata cancellata. Chi attendeva questa finestra non potrà quindi sottoscrivere nuovi BTP in asta a metà mese. Rimane aperta la possibilità di comprare sul mercato secondario i titoli già quotati, ma il prezzo sarà quello di mercato e non quello determinato da una nuova emissione.
La cancellazione non segnala di per sé un problema nel collocamento del debito. Il MEF l’ha collegata alla gestione delle disponibilità di cassa: se il Tesoro dispone di risorse sufficienti o ha già coperto parte del fabbisogno, può ridurre le emissioni programmate.
Il 26 agosto resta il BTP Short Term, mentre salta il BTP€i
Mercoledì 26 agosto si terrà l’asta dei BTP Short Term. È stata invece cancellata la parte riservata ai BTP€i indicizzati all’inflazione europea.
I BTP Short Term hanno una durata iniziale compresa fra 18 e 36 mesi e pagano cedole fisse semestrali. Si collocano quindi tra i BOT e i BTP tradizionali: offrono un flusso cedolare, ma espongono il risparmiatore a un rischio di oscillazione del prezzo più contenuto rispetto a un BTP decennale o trentennale.
Nell’ultima asta del 28 luglio, il BTP Short Term con cedola del 2,20% e scadenza 28 febbraio 2028 è stato assegnato a 98,93, con un rendimento lordo a scadenza del 2,92%. Nella stessa seduta un BTP con vita residua di circa due anni e cedola dello 0,50% ha reso il 2,89%. Questi dati mostrano perché non si debba scegliere guardando soltanto la cedola: due titoli con cedole molto diverse possono offrire rendimenti finali simili, perché cambia il prezzo pagato.
Il BTP Short Term può avere senso per chi non prevede di utilizzare il capitale per circa due anni, desidera ricevere cedole ogni sei mesi e non vuole assumere il rischio di durata dei BTP più lunghi. Può servire anche per costruire una “scala” di scadenze, distribuendo il denaro tra titoli rimborsati in anni differenti.
Chi sa di dover affrontare una spesa entro pochi mesi dovrebbe orientarsi su strumenti più brevi. La scadenza corta riduce il rischio, ma non lo elimina: se i tassi salissero dopo l’acquisto, il prezzo del titolo potrebbe scendere.
Asta del 27 agosto: seconda finestra per i BOT
Giovedì 27 agosto è prevista l’asta di fine mese dedicata ai BOT semestrali o alle relative riaperture. Il Tesoro comunicherà il 24 agosto durata residua, importo e codice del titolo. La prenotazione per il pubblico dovrebbe chiudersi il 26 agosto, con regolamento il 31.
Il riferimento più vicino è l’asta del 29 luglio: il BOT a sei mesi con scadenza 29 gennaio 2027 è stato collocato con un rendimento medio ponderato lordo del 2,567% e un prezzo medio di 98,719. La domanda ha raggiunto 10,7 miliardi a fronte di 7,5 miliardi offerti.
Il BOT semestrale si rivolge soprattutto a chi cerca un impiego temporaneo della liquidità e conosce già la data nella quale potrà servirgli il denaro. Presenta una sensibilità ai tassi inferiore rispetto ai BTP, ma costringe a reinvestire frequentemente le somme. Se nei prossimi mesi i rendimenti dovessero scendere, alla scadenza si troverebbero condizioni meno favorevoli. Se invece salissero, il capitale tornerebbe disponibile abbastanza presto per approfittarne.
Il 28 agosto tornano i BTP a medio-lungo termine
L’ultima asta del mese è fissata per venerdì 28 agosto. La composizione sarà resa nota soltanto il 25 agosto e potrà comprendere BTP nominali con diverse scadenze, CCTeu oppure titoli non più di riferimento ma riaperti dal Tesoro.
Le aste di fine luglio danno una fotografia del livello raggiunto dai rendimenti. Il BTP a cinque anni con cedola del 3,15% e scadenza giugno 2031 è stato collocato con un rendimento lordo del 3,39%. Il decennale con cedola del 3,80% e scadenza luglio 2036 ha raggiunto il 4%. Sono valori lordi e non costituiscono un’anticipazione dei risultati del 28 agosto.
Un BTP tra tre e cinque anni può essere valutato da chi vuole fissare un rendimento per un periodo medio senza esporsi alle oscillazioni tipiche delle scadenze più lunghe. I titoli a sette o dieci anni si rivolgono a chi dispone di un orizzonte più ampio, cerca cedole regolari e può conservare l’investimento fino al rimborso.
BTP a 15, 20, 30 o 50 anni richiedono molta più cautela. Possono salire sensibilmente se i tassi scendono, ma subiscono perdite di prezzo consistenti quando i rendimenti di mercato aumentano. Non sono strumenti adatti alla liquidità di emergenza né a somme che potrebbero servire prima della scadenza.
BTP€i: nessuna asta ad agosto, ma il titolo resta acquistabile
La cancellazione del collocamento del 26 agosto non elimina i BTP€i dal mercato. I titoli già emessi possono essere acquistati sul MOT attraverso banca o broker, compreso il nuovo BTP€i con cedola reale del 2% e scadenza 15 febbraio 2037, codice ISIN IT0005725160.
La prima tranche di questo titolo è stata collocata il 28 luglio a 99,74, con rendimento reale lordo del 2,04%. La parola “reale” è decisiva: al rendimento si aggiunge la rivalutazione collegata all’indice armonizzato dei prezzi al consumo dell’area euro, esclusi i tabacchi. Sia le cedole sia il capitale seguono l’andamento dell’indice; la rivalutazione del capitale viene riconosciuta integralmente alla scadenza. Il rimborso finale non può essere inferiore a 100 per ogni 100 euro nominali, anche in presenza di deflazione. Questa protezione non impedisce però una perdita a chi avesse comprato il titolo sopra 100 o fosse costretto a venderlo prima.
Confrontando in modo approssimativo il rendimento nominale del BTP decennale di fine luglio, pari al 4%, con il 2,04% reale del nuovo BTP€i 2037, si ricava un’inflazione di pareggio intorno all’1,9% medio annuo. Se l’inflazione europea futura risultasse mediamente superiore a questa soglia, il titolo indicizzato potrebbe offrire un risultato migliore; con un’inflazione più bassa, il BTP nominale potrebbe prevalere. Il confronto non è perfetto perché scadenze, date d’asta e condizioni tecniche non coincidono.
Il BTP€i può interessare chi vuole proteggere il potere d’acquisto di una quota del patrimonio per dieci anni o più. È meno adatto a chi ha un orizzonte breve, vuole un flusso nominale facilmente prevedibile oppure teme oscillazioni di prezzo. Va ricordato anche che protegge dall’inflazione dell’intera area euro, non precisamente da quella sostenuta dalla singola famiglia italiana.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra