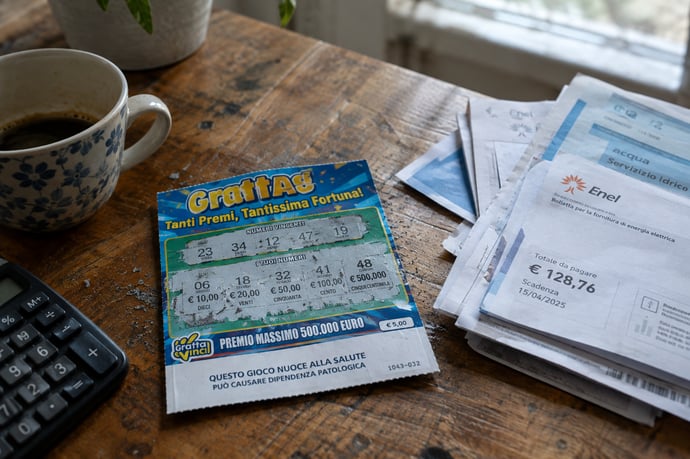
Una vincita importante al Gratta e Vinci può cambiare tutto, ma non sempre come si immagina: tre storie mostrano chi lascia il lavoro, realizza nuovi sogni o parte, e perché gestire il denaro resta decisivo.
Una somma importante ottenuta con un Gratta e Vinci può cambiare casa, lavoro e abitudini, ma non garantisce una vita senza preoccupazioni. Conta quanto resta dopo le imposte, come viene investito e quali decisioni si prendono nei mesi successivi. Per capire come cambia la vita dopo una vincita al Gratta e Vinci, è utile distinguere l’impatto immediato, entusiasmo, richieste e progetti, dalla gestione di lungo periodo. Le vicende di chi resta, parte o sceglie la riservatezza mettono in luce possibilità diverse, senza suggerire che esista un copione uguale per tutti.
Quanto serve per lasciare il lavoro e vivere di rendita dopo una vincita
Non esiste una cifra valida per chiunque: il capitale necessario dipende da età, spese, casa, salute, familiari a carico e propensione al rischio. Un calcolo prudente parte dalle uscite annuali, non dal premio pubblicizzato. Chi spende 30.000 euro l’anno deve considerare anche inflazione, imprevisti e costi di gestione; inoltre, il rendimento futuro non è garantito e il capitale può oscillare o ridursi.
Come semplice esercizio, un patrimonio investibile di 750.000 euro, con un prelievo annuo ipotetico del 3%, genererebbe 22.500 euro lordi prima di imposte e commissioni. Non è una promessa di rendimento né una regola universale: un tasso di prelievo elevato, soprattutto su un orizzonte di molti decenni, aumenta il rischio di esaurire il capitale. Una rendita sostenibile richiede un piano personalizzato e margini per gli anni sfavorevoli.
Va poi considerata la tassazione del premio. In Italia, per le vincite dei Gratta e Vinci, la disciplina prevede una ritenuta del 20% sulla parte eccedente 500 euro; le regole applicabili e le modalità di riscossione vanno verificate sulle indicazioni ufficiali aggiornate al momento della vincita. Il valore netto, dunque, può essere sensibilmente inferiore alla cifra annunciata. Prima di licenziarsi, è ragionevole attendere, quantificare spese e debiti e confrontarsi con un commercialista e un consulente finanziario indipendente, verificandone competenze e remunerazione.
Lasciare il lavoro può essere una scelta graduale: ridurre l’orario, cambiare settore o prendersi una pausa, mantenendo inizialmente una fonte di reddito. La libertà finanziaria non coincide con il premio, ma con la possibilità di sostenere nel tempo le proprie necessità senza affidarsi a stime ottimistiche.
La vincita e i primi cambiamenti: sogni realizzati, nuove case e scelte di vita
Nei primi giorni prevale spesso il desiderio di trasformare subito la cifra in qualcosa di visibile: estinguere un mutuo, acquistare una casa più adatta o aiutare i familiari. Sono obiettivi comprensibili, ma conviene separarli in un piano, evitando promesse fatte sotto l’effetto dell’entusiasmo. Un acquisto immobiliare, per esempio, comporta imposte, manutenzione, utenze e talvolta lavori: il prezzo indicato non rappresenta il costo complessivo.
Un passaggio meno appariscente ma utile è mettere al sicuro la documentazione del biglietto e seguire la procedura ufficiale di riscossione prevista dal concessionario e dalle autorità competenti. È prudente limitare la diffusione di fotografie e dettagli personali, non consegnare il biglietto a intermediari improvvisati e conservare ricevute e comunicazioni. La riservatezza riduce l’esposizione a pressioni, richieste insistenti e tentativi di truffa.
Una famiglia potrebbe usare una parte del premio per saldare il debito residuo della casa, accantonare un fondo per spese mediche e finanziare gli studi dei figli. Un’altra potrebbe trasferirsi vicino al mare, ma scoprire che il cambiamento di residenza non cancella impegni, legami o difficoltà precedenti. Realizzare un desiderio non significa dover cambiare tutto: per molti la soluzione migliore è mantenere routine e relazioni, introducendo modifiche graduali.
È utile definire prima un tetto per i regali e gli aiuti. Senza criteri condivisi, ogni richiesta può apparire urgente e il beneficiario rischia di diventare il punto di riferimento economico di un’intera cerchia. Una decisione scritta, rivista con professionisti, aiuta a distinguere sostegno una tantum da impegni ricorrenti. Anche la scelta di non rendere pubblica la vincita va rispettata: non è freddezza, ma una misura legittima di tutela personale.
Tre storie di vincitori: chi resta, chi parte e chi scompare
Marco, 52 anni, vive in provincia e ottiene un premio netto ipotetico di 1,2 milioni di euro. Non lascia immediatamente il lavoro in officina. Con la compagna definisce un budget, estingue parte del mutuo, accantona risorse liquide e chiede una consulenza indipendente per investire il resto in modo diversificato, tenendo conto dei costi. Continua a lavorare per alcuni anni, poi passa a un orario ridotto. Per lui la vincita cambia soprattutto il margine di scelta: meno debiti e più tempo, senza rinunciare ai rapporti quotidiani costruiti nel luogo in cui vive.
Elena, 39 anni, riceve una somma consistente e decide di trasferirsi in una città costiera. Prima affitta un appartamento per un anno invece di comprare subito: vuole capire i costi e verificare se il nuovo contesto le piace anche fuori stagione. Finanzia una formazione professionale e cerca un impiego compatibile con la nuova vita. Il trasferimento non è una fuga definitiva, ma un esperimento pianificato. La parte del capitale non destinata alle spese iniziali resta separata, così un progetto personale non assorbe l’intero patrimonio.
Davide, 46 anni, sceglie invece di scomparire dalla scena pubblica: niente interviste, acquisti appariscenti o annunci sui social. Si prende qualche settimana di pausa, informa soltanto il partner e un professionista di fiducia e stabilisce una procedura per valutare le richieste di denaro. Non interrompe ogni rapporto, ma protegge la propria riservatezza. La sua scelta può ridurre l’attenzione esterna, senza eliminare il bisogno di pianificare o la possibilità di commettere errori finanziari.
I tre percorsi hanno un elemento comune: la decisione non viene affidata all’impulso del primo momento. Restare, partire o proteggere la propria privacy sono opzioni, non modelli da imitare. La somma, i vincoli personali e la qualità delle decisioni successive determinano esperienze molto diverse; non c’è un esito automatico legato al fatto di aver vinto.
Dopo l’euforia: come gestire il denaro e ridurre il rischio di perderlo
Il rischio non nasce soltanto da investimenti sbagliati. Può arrivare da spese ricorrenti sottovalutate, prestiti concessi senza accordi, frodi o decisioni prese in fretta. Un piano essenziale può articolarsi in passaggi:
- Proteggere il premio e i documenti: seguire le procedure ufficiali, conservare le prove e non condividere dati sensibili con sconosciuti.
- Concedersi una pausa: rinviare acquisti importanti e dimissioni, salvo necessità, finché non sono chiari importo netto e obblighi.
- Fare una fotografia dei conti: elencare debiti, spese annuali, obiettivi e persone a carico, includendo imposte e manutenzione.
- Separare liquidità e investimenti: mantenere una riserva adeguata e distribuire il capitale secondo orizzonte temporale e rischio sostenibile, senza concentrare tutto in un solo prodotto.
- Verificare i professionisti: controllare iscrizioni, compensi, conflitti d’interesse e autorizzazioni; diffidare di rendimenti “sicuri” molto elevati.
Un bilancio periodico permette di confrontare spese reali e piano iniziale. Se il capitale diminuisce più rapidamente del previsto, si possono correggere prelievi e obiettivi prima che il problema diventi serio. La disciplina protegge più dell’entusiasmo: nessuna strategia elimina il rischio, ma trasparenza, diversificazione e prudenza possono limitarne l’impatto.


Chiara Compagnucci
Nata a Roma nel Giugno del 1978, effettua gli studi di ragioniere e si appassiona al tennis. Amante del mondo delle quattro ruote e delel due ruote, è sempre curiosa su tutte le novità delle case automobilistiche e sulle nuove auto in uscita. Scrive da anni per diversi blog ed ora si dedica a tempo pieno su questo sito web trattando in particolar modo tematiche sul mondo delle auto e sugli argomen...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra