Come fare a sostituire i buoni fruttiferi cartacei con i dematerializzati: procedura e se conviene o meno
La sostituzione dei buoni fruttiferi cartacei con quelli dematerializzati è un tema attuale: tra differenze, procedura, vantaggi, rischi, aspetti fiscali e valutazioni sulla convenienza.
Chi possiede buoni fruttiferi postali in formato cartaceo rischia davvero di perdere il proprio investimento per una semplice dimenticanza o disinformazione. L'evoluzione normativa e tecnologica degli ultimi anni ha imposto serie riflessioni: la prescrizione decennale, le difficoltà burocratiche in fase di rimborso e il rischio smarrimento sono fattori che oggi più che mai rendono indispensabile valutare se mantenere i titoli cartacei o passare alla forma digitale.
Il valore stesso dei propri risparmi è in gioco: bastano pochi mesi oltre la scadenza della prescrizione e l'intera somma investita può andare perduta, senza possibilità di recupero. Molti risparmiatori sottovalutano questa urgenza, ignorando che la forma dematerializzata consente una gestione semplificata, maggiore sicurezza e la drastica riduzione dei tempi coerenti con i bisogni moderni. Si apre quindi una questione decisiva: è davvero conveniente sostituire i buoni fruttiferi cartacei con quelli dematerializzati? L'ampia risposta passa per la comprensione delle differenze tecniche, normative e fiscali che analizzeremo nel dettaglio nelle prossime sezioni.
Tra Buoni fruttiferi cartacei e dematerializzati
I buoni fruttiferi postali sono strumenti di risparmio garantiti dallo Stato e emessi da Cassa Depositi e Prestiti; possono presentarsi in due forme distinte: cartacea e dematerializzata.
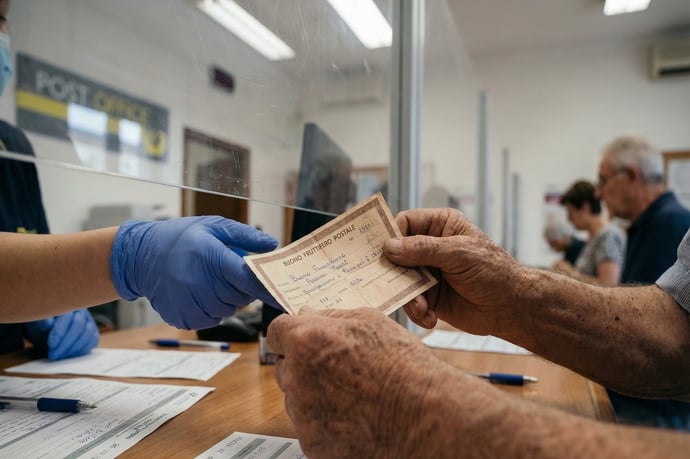
- La versione cartacea comporta la consegna fisica di un titolo, che diventa uno strumento nominativo da conservare con attenzione. Il rimborso richiede tassativamente la presentazione fisica del buono presso un ufficio postale e la custodia è interamente a carico del possessore.
- La versione dematerializzata è invece rappresentata solo da una registrazione elettronica collegata ad un libretto di risparmio postale o a un conto BancoPosta, con la stessa intestazione del conto di appoggio. In questo caso, il titolo non esiste più fisicamente: tutto si gestisce tramite scritture contabili.
- Gestione: i buoni cartacei devono essere presentati per ogni operazione; quelli dematerializzati sono consultabili online, rimborsabili anche in modalità parziale e facilitano notevolmente la rendicontazione annuale.
- Sicurezza: smarrimenti, danni o furti del titolo cartaceo comportano procedure di duplicazione spesso lunghe e costose; nel formato digitale, questo rischio è azzerato.
- Prescrizione e rimborso: i buoni cartacei scaduti non rimborsati entro 10 anni vengono irrimediabilmente persi, mentre quelli digitali vengono accreditati automaticamente sul conto alla scadenza, senza necessità d'azione da parte del titolare.
Come passare dal cartaceo al dematerializzato
La trasformazione di un buono fruttifero cartaceo in uno dematerializzato è un'operazione regolamentata e vincolata a tempistiche precise. Ecco illustrato il processo da seguire:
- Verifica della scadenza: la richiesta di dematerializzazione deve essere presentata entro e non oltre due mesi antecedenti la naturale scadenza del buono cartaceo. Dopo, non è più consentita.
- Coincidenza delle intestazioni: il libretto di risparmio postale o il conto BancoPosta che fungerà da conto di regolamento deve necessariamente avere la stessa intestazione indicata sul buono cartaceo.
- Recarsi in Ufficio Postale: l'operazione può essere svolta esclusivamente al banco, non online. Occorre presentare il titolo cartaceo in originale, il documento di identità e il codice fiscale.
- Compilazione della richiesta: viene redatto un modulo specifico per la conversione; il personale effettua i controlli formali e gestisce la presa in carico della richiesta.
- Annullo e registrazione: il buono cartaceo viene annullato, il controvalore nominale viene registrato come nuovo buono dematerializzato. La procedura avviene all'istante nei casi semplici, ma in presenza di cointestazioni, successioni o anomalie anagrafiche, i tempi possono allungarsi a diversi giorni lavorativi.
- Ricezione della conferma: viene rilasciata una contabilizzazione dell'avvenuta dematerializzazione, con il nuovo numero di iscrizione collegato al conto di regolamento.
- Non è possibile dematerializzare buoni se mancano i dati anagrafici precisi o in caso di incongruenze rilevati dal sistema di Poste Italiane.
- Tutti i co-intestatari (max 4) devono partecipare alla richiesta oppure confermare la richiesta tramite apposita delega.
- Il processo è a costo zero, salvo diritti per eventuali duplicati in caso di buoni smarriti.
- Il nuovo buono dematerializzato mantiene tutte le condizioni (scadenza, interessi, diritti) del titolo originario, salvo la forma.
Errori frequenti e criticità: rischi e cosa evitare
La sostituzione dei buoni fruttiferi cartacei presenta alcune criticità che generano errori ricorrenti tra i risparmiatori:- Mancato rispetto dei tempi: presentare la richiesta di dematerializzazione troppo tardi (meno di due mesi dalla scadenza) rende l'operazione non più fattibile.
- Disallineamento dell'intestazione: intestazioni anagrafiche non identiche tra il buono e il conto di regolamento impediscono la conversione.
- Perdita o danneggiamento del titolo: in caso di smarrimento serve la procedura di ammortamento, che può richiedere 30-90 giorni e comporta costi amministrativi.
- Dimenticanza della prescrizione: i buoni cartacei scaduti e non rimborsati entro 10 anni dalla scadenza non sono più esigibili; ciò non avviene con i buoni digitali, che si liquidano automaticamente.
- Cointestazioni non gestite: non tutti i cointestatari sono informati o disponibili al procedimento; occorre coordinare l'operazione per evitare rifiuti o blocchi.
Consiglio da esperto: accertarsi sempre in anticipo dei dati anagrafici e della scadenza per non compromettere la procedura; in caso di successioni o contestazioni, valutare consulenza notarile o legale.
Costi, imposta di bollo e regime fiscale: cosa cambia
I costi diretti dell'operazione di dematerializzazione sono nulli. Tuttavia, la principale differenza a livello fiscale riguarda l'applicazione dell'imposta di bollo e il calcolo della giacenza utile per le soglie di tassazione:
|
Strumento |
Imposta annuale |
Soglia esenzione |
Regime fiscale |
|
Buono cartaceo emesso prima 2009 |
Da 2 a 12 € minimo/anno |
Nessuna |
Solo sul valore nominale, non cumulabile con altri strumenti |
|
Buono cartaceo post 2009 e dematerializzato |
0,2% (2 x mille) se la posizione supera 5.000 € |
5.000 € per persona fisica |
Cumulabile tra tutti i buoni con la stessa intestazione |
La tassazione degli interessi resta invariata, fissata al 12,5%, un vantaggio rispetto ai depositi bancari dove è il 26%.
Vantaggio ulteriore, connesso alla normativa sulle dichiarazioni ISEE, è che buoni e libretti postali, fino a 50.000 euro, sono esclusi dal calcolo della situazione patrimoniale. Questo può facilitare l'accesso a molte agevolazioni. I buoni dematerializzati rendono anche più semplice calcolare la posizione ai fini di questa esclusione.
Invece, nessun costo di gestione o di rimborso è addebitato, esclusi eventuali diritti in caso di duplicazione titolo o successioni complesse.
Conviene davvero sostituire? Situazioni e confronto pratico
La convenienza della sostituzione dal cartaceo al dematerializzato dipende da diversi fattori, e va valutata caso per caso:
|
Situazione |
Vantaggio |
Potenziale criticità |
|
Investitore anziano o eredi in successione |
Sicurezza del capitale; semplificazione del rimborso; evitato rischio di prescrizione |
Eventuali difficoltà in caso di disallineamento dati anagrafici |
|
Risparmiatore con più buoni, importo sopra 5.000€ |
Facile gestione operativa, benefici nella gestione bollo e ISEE |
Bollo proporzionale su posizione cumulata (per alcuni può risultare superiore rispetto a singolo cartaceo pre-2009 di piccolo importo) |
|
Risparmiatore attento a controllo e gestione online |
Possibilità di rimborso, verifica, rendicontazione online, rapidità e niente rischio di smarrimento |
Necessità della titolarità di un Libretto o Conto BancoPosta |
Per i vecchi buoni cartacei di importo modesto e sottoscritti prima del 2009, resta vantaggioso mantenerli se lo si desidera, perché il bollo non viene cumulato. Tuttavia, il rischio di perdere la somma per prescrizione supera tale beneficio, dato che la dimensione della sicurezza patrimoniale dovrebbe sempre prevalere rispetto a una lieve differenza di imposta.
Dati ufficiali indicano che ogni anno diversi milioni di euro rimangono non rimborsati a causa di titoli cartacei andati in prescrizione o smarriti.



Marcello Tansini
Nato a Milano nel 1979, laureato alla Bocconi dopo il liceo classico ai Salesiani di Milano. Uno dei pionieri dell'Internet italiano, uno dei fondatori tra l'altro del celebre sito degli anni 90-2000 webmasterpoint.org, si occupa di organizzare tutta la parte editoriale di Businessonline, ma scrive anche lui stesso sia sulle tematiche legate ai suoi studi che alle sue passioni. In modo particolar...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra