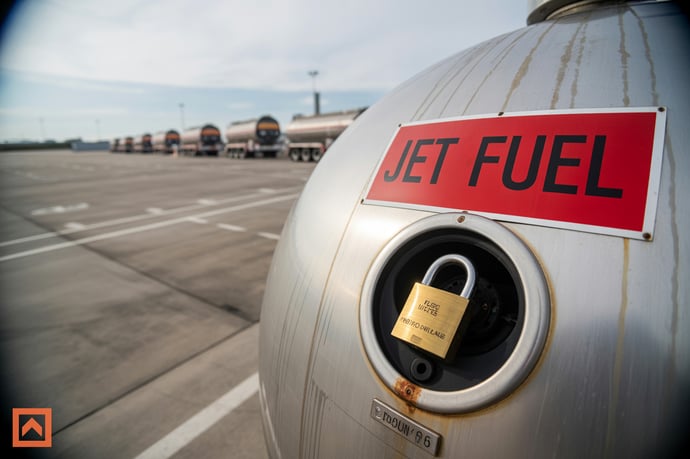
L'esaurimento dei carburanti minaccia gli aeroporti italiani ed europei a maggio: analisi delle scorte residue, criticità nelle forniture, strategie d'emergenza e prospettive tra rischi e possibili soluzioni innovative.
L’interruzione dei flussi energetici attraverso lo Stretto di Hormuz ha imposto, da giorni, una nuova urgenza agli scali aeroportuali europei e italiani. La conseguenza più immediata di questa crisi riguarda la fornitura di carburante avio, elemento centrale per la continuità operativa degli aeroporti. La possibilità concreta che le riserve si esauriscano nel giro di tre settimane spalanca scenari complessi: dalla rimodulazione delle rotte agli aumenti dei prezzi, fino a possibili riduzioni dell’operatività nei mesi più trafficati dell’anno. Operatori, compagnie e istituzioni si confrontano in queste ore sulla gestione coordinata di una situazione senza precedenti in tempi recenti, in uno scenario dove le catene di approvvigionamento sono messe a dura prova da escalation militari e speculazioni sui mercati internazionali. Gli aeroporti e le compagnie aeree, che già affrontano costi in crescita e incertezza logistica, ora si trovano a dover pianificare piani di contenimento, razionamento e ricerca di fonti alternative per tutelare la mobilità di persone e merci, soprattutto con l’avvicinarsi della stagione estiva e dei grandi flussi turistici.
Il quadro delle scorte e delle forniture: quanto carburante resta davvero?
La valutazione sull’autonomia effettiva degli scali europei si basa sia su dati ufficiali, sia su stime provenienti da enti e analisti del settore. Nel contesto attuale, l’arrivo della petroliera Rong Lin Wan a Rotterdam il 9 aprile ha segnato, simbolicamente, l’ultima consegna diretta di jet fuel dal Golfo prima della chiusura dello stretto. Da questo momento, la questione centrale non è solo la quantità di carburante attualmente stoccato, ma anche la velocità con cui vengono consumate le riserve e la capacità di accedere a rotte alternative di approvvigionamento.
Secondo un report di Argus Media, la copertura delle scorte commerciali nei principali Paesi UE rimane teoricamente variabile: quattro mesi in Portogallo, cinque in Ungheria, sei in Danimarca, sette per Italia e Germania, otto in Francia e Irlanda. Tuttavia, questi numeri sono ipotesi basate su consumi invariati e su flussi logistici senza interruzioni. Non rispecchiano, quindi, la situazione di singoli aeroporti che potrebbero trovarsi a rischio esaurimento prima di altri per ragioni logistiche o per la ridotta presenza di fornitori alternativi. In Italia, ad esempio, le limitazioni imposte da Air BP Italia a scali come Milano Linate, Venezia, Bologna e Treviso sono state circoscritte grazie alla presenza di fornitori supplementari, ma hanno comunque evidenziato la vulnerabilità a cui possono andare incontro aeroporti anche di rilievo nazionale.
Il 30% circa della domanda europea di carburante per aerei è normalmente coperta da importazioni dal Golfo Persico; la restante parte deriva dalla raffinazione interna o da altre rotte d’importazione, spesso non sufficienti in caso di crisi prolungate. La situazione si complica ulteriormente se si considerano le differenze nelle infrastrutture logistiche dei Paesi membri: alcuni, come la Polonia, hanno maggiore autosufficienza, mentre altri dipendono fortemente da forniture via nave.
I costi di approvvigionamento sono esplosi parallelamente alla contrazione dell’offerta: il prezzo del jet fuel è passato dagli 830 dollari a tonnellata prima del conflitto a oltre 1.700 dollari, con punte superiori. Una percentuale sempre più alta del costo operativo delle compagnie aeree è ora assorbita dal carburante, incidendo direttamente sulla redditività e sulla capacità di mantenere inalterata l’offerta di voli. Questo scenario di tensione implica che, senza un ristabilimento dei corridoi energetici o interventi sulle rotte di approvvigionamento, le scorte residue possano bastare solo per alcune settimane in assenza di razionamenti e misure di emergenza.
Fattori di rischio: dipendenza dalle importazioni e fragilità logistica
Gran parte della vulnerabilità del sistema europeo e italiano deriva dalla forte dipendenza da fonti esterne di carburante e dalla fragilità della logistica portuale e distributiva. L’International Air Transport Association e diversi report di settore sottolineano come il blocco marittimo nello Stretto di Hormuz sia un colpo difficile da assorbire: non solo una riduzione materiale delle riserve, ma anche una pressione psicologica che si riflette in speculazione, stoccaggi precauzionali e un aumento generalizzato delle tariffe.
Oltre alle rotte bloccate, occorre considerare:
- L’esposizione ai rischi geopolitici in aree altamente instabili.
- La bassa diversificazione dei fornitori, in particolare per prodotti raffinati come il jet fuel.
- Una catena di distribuzione che, in caso di picchi di domanda o timori per la carenza, va in crisi anche a causa di comportamenti di panic buying da parte di fornitori o compagnie.
- L’insufficienza di dati pubblici aggiornati sulle singole scorte aeroportuali, che rende difficoltosa una gestione trasparente e coordinata dell’emergenza.
Accanto ai rischi “materiali” si inserisce la fragilità della logistica secondaria: un picco improvviso di domanda, come visto a seguito di provvedimenti su accise o prezzi, può svuotare rapidamente le cisterne di distributori e aeroporti, con effetti a catena che dal trasporto aereo si riflettono su tutto il sistema della mobilità e della logistica.
Le strategie di emergenza delle compagnie aeree e degli aeroporti
Alla luce della pressione sulle forniture di carburante, le compagnie aeree e i gestori aeroportuali stanno attivando una serie di strategie per contenere i rischi e prolungare l’autonomia operativa delle flotte. Queste misure sono diversificate in funzione della copertura assicurativa (hedging), delle dimensioni dei vettori e della solidità finanziaria degli operatori.
- Cancellazione o riduzione di voli meno redditizi: le rotte turistiche, insulari e intercontinentali a basso margine sono tra le più esposte ai tagli, mentre si tende a salvaguardare i collegamenti nazionali o intra-europei dove la domanda è più prevedibile e il rifornimento più gestibile.
- Piani di stoccaggio aumentato: in alcuni casi, le compagnie chiedono ai piloti di imbarcare più carburante alla partenza, per ridurre la dipendenza da scali intermedi a rischio carenza.
- Hedging sui prezzi: molti dei principali vettori europei vantano una copertura tra il 70% e oltre l’80% sui costi del carburante per il 2026; Ryanair e Wizz Air dichiarano coperture simili, che consentono di assorbire parte dei rincari ma non di gestire una crisi di offerta fisica prolungata.
- Razionamento temporaneo: come nelle limitazioni emesse negli aeroporti italiani da Air BP Italia, si stabiliscono priorità ai voli di Stato, sanitari o di lunga distanza, imponendo tetti ai rifornimenti dei voli brevi.
- Rimodulazione delle flotte e della rete: alcune compagnie, come Lufthansa, hanno già pronti piani per parcheggiare temporaneamente aeromobili e ridefinire la rete delle destinazioni in base ai rischi sulle forniture.
Le soluzioni possibili: scorte strategiche, rotte alternative, SAF e supporto politico
Alla luce dell’emergenza, l’Unione Europea e le autorità nazionali valutano una pluralità di soluzioni per scongiurare il rischio di esaurimento in tempi rapidi. Fra queste:
- Impiego delle scorte strategiche nazionali: previste dagli standard IEA e UE, queste riserve possono essere rilasciate gradualmente per stabilizzare il mercato. In Italia, coprono fino a 7 mesi di consumi medi; tuttavia, sono strumenti di ultima istanza, da attivare con il coordinamento comunitario.
- Ottimizzazione della logistica e delle rotte: per evitare il blocco totale degli arrivi via Hormuz, si ricorre a rotte marittime più lunghe – come il periplo dell’Africa – e a traffico ferroviario laddove disponibile (alcune nuove linee tra Arabia Saudita e Giordania). Questa strategia comporta però ritardi e maggiori costi assicurativi.
- Potenziamento della produzione locale di carburanti alternativi (SAF, eSAF): la direttiva ReFuelEU Aviation e i piani del T&E puntano allo sviluppo di una filiera europea di Sustainable Aviation Fuel, in grado di aumentare la resilienza alle crisi esterne e di ridurre la dipendenza dagli idrocarburi del Golfo. Al momento, però, la percentuale di SAF sul totale resta molto bassa (0,8% nel 2026) e i costi sono ancora doppi rispetto al jet fuel tradizionale.
- Misure di coordinamento comunitario: la Commissione sta valutando strumenti analoghi a quelli introdotti nella crisi del gas del 2022, tra cui l’uso condiviso delle scorte, piani di riduzione dei consumi e deroghe normative per facilitare rifornimenti d’emergenza.
- Sostegno politico e revisione dei regolamenti: i vettori chiedono alla UE di posticipare l’obbligo di miscelazione obbligatoria di carburanti sintetici, giudicato difficilmente perseguibile nel breve periodo vista la scarsità di offerta industriale.
Conseguenze su passeggeri, prezzi e servizi aeroportuali
Tra le ripercussioni più immediate vi sono, da un lato, l’aumento dei prezzi dei biglietti, già visibile sulle rotte a lungo raggio e nei collegamenti internazionali strategici; dall’altro, la maggiore incertezza operativa che pesa sulle compagnie, sugli aeroporti e sui passeggeri.
- Biglietti più cari e meno disponibilità: l’incidenza del carburante, che già pesava per il 25-30% dei costi, è salita intorno al 45%, con la conseguente necessità di aumentare le tariffe. Sono state segnalate punte di +36/44% nelle ultime settimane sulle tratte più colpite da cancellazioni.
- Possibilità di cancellazioni o rimodulazioni improvvise: in particolare per i voli su scali minori, isole o aree meno servite, dove il rifornimento può presentare ostacoli insormontabili nel giro di pochi giorni.
- Maggior rigidità sui rimborsi e sulle riprotezioni: il quadro normativo (Regolamento CE 261/2004) tutela comunque il viaggiatore in caso di cancellazione, ma molti casi di crisi energetica internazionale vengono considerati “circostanze eccezionali” e non danno automaticamente diritto alla compensazione pecuniaria.
- Disagi per i servizi aeroportuali: eventuali carenze di carburante possono riflettersi anche nella gestione delle infrastrutture di terra, nei servizi accessori e nella pianificazione delle manutenzioni, aumentando i tempi di attesa e i costi generali di esercizio.
Cosa aspettarsi realmente nelle prossime settimane?
La situazione delle scorte di carburante negli aeroporti europei e italiani rimane delicata, ma non si è ancora materializzato un rischio di stop generalizzato delle operazioni aeree. Senza un rapido allentamento delle tensioni geopolitiche e la riattivazione dei flussi dal Golfo, si prospettano settimane di tensione con possibili effetti a cascata sulle rotte, sui prezzi e sulla progettazione dei voli estivi.
In assenza di soluzioni diplomatiche rapide, sarà probabilmente necessario continuare a puntare sulla gestione ottimale delle scorte esistenti, sul razionamento selettivo delle forniture e sulle misure coordinate tra istituzioni e operatori. Le strategie adottate oggi determineranno la capacità degli aeroporti italiani ed europei di superare la crisi senza dover ricorrere a interruzioni diffuse del traffico aereo.


Chiara Compagnucci
Nata a Roma nel Giugno del 1978, effettua gli studi di ragioniere e si appassiona al tennis. Amante del mondo delle quattro ruote e delel due ruote, è sempre curiosa su tutte le novità delle case automobilistiche e sulle nuove auto in uscita. Scrive da anni per diversi blog ed ora si dedica a tempo pieno su questo sito web trattando in particolar modo tematiche sul mondo delle auto e sugli argomen...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra