Il Decreto fiscale 2026 porta innovazioni rilevanti per cittadini e aziende: dalle nuove agevolazioni e semplificazioni agli interventi meno evidenti, tra misure temporanee e prospettive di cambiamento strutturale.
Le nuove misure del Decreto Fiscale per il 2026 sono già operative e i loro effetti sulle cittadini e aziende stanno emergendo con forza. Molte modifiche normative sono passate largamente sotto traccia, ma la portata degli interventi è notevole. L’incertezza economica, l’instabilità geopolitica e la pressione sull’energia hanno imposto una corsa contro il tempo per assicurare sostegni mirati e interventi tempestivi.
Conoscere con precisione ogni dettaglio dei nuovi provvedimenti è ora un’esigenza concreta: errori interpretativi o sottovalutazioni possono generare conseguenze economiche pesanti, sia per le persone fisiche sia per gli operatori economici. Inoltre, i cambiamenti introdotti determinano un nuovo scenario in termini di competitività, adempimenti e opportunità, con ricadute pratiche tangibili già nel breve periodo. L’ampiezza dell’intervento normativo, la dinamicità delle agevolazioni e la natura talvolta temporanea dei benefici fiscalmente rilevanti generano una tensione reale su scelte di investimento e pianificazione.
Le principali misure per cittadini e imprese: agevolazioni, sostegni e semplificazioni
L’impianto del nuovo decreto fiscale si caratterizza per una pluralità di interventi che si intrecciano su più fronti, dalla lotta al caro energia alle semplificazioni amministrative, passando per una serie di bonus, crediti d’imposta e nuove esenzioni. L'obiettivo è fornire risposte immediate e mirate alle categorie più colpite dai rincari, rafforzare il tessuto produttivo e sostenere le famiglie più vulnerabili.
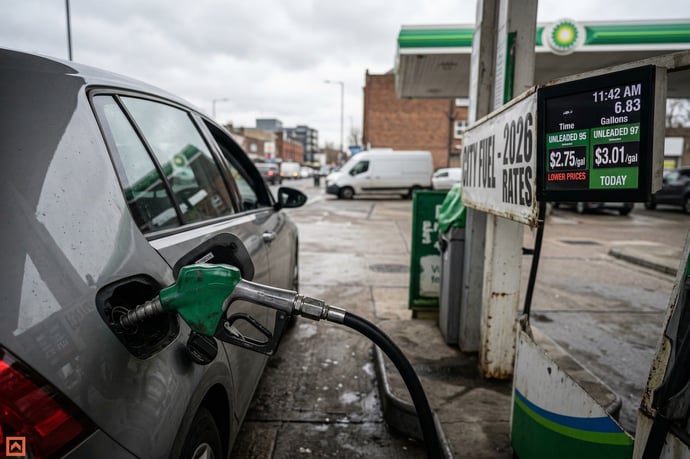
- Riduzione temporanea delle accise sui carburanti: L’intervento bandiera del pacchetto fiscale interessa famiglie e aziende attraverso la rideterminazione delle aliquote per benzina e gasolio. Per il periodo tra l’8 aprile e il 1° maggio 2026, le accise sono state fissate a 472,90 euro ogni mille litri. Ciò si traduce in un effetto diretto sul prezzo alla pompa, attenuando gli aumenti dovuti alle tensioni internazionali sui mercati dell’energia.
- Crediti d’imposta per aziende colpite dai rincari energetici: Queste misure, destinate in particolare a settori ad alta incidenza energetica come l’autotrasporto e l’agroalimentare, puntano a garantire liquidità sull’onda degli aumenti dei costi. I crediti – rafforzati per il 2026 – sono utilizzabili in compensazione e modulati secondo i flussi di richiesta e consumo documentato.
- Bonus bollette 2026: Introdotto un contributo aggiuntivo di 115 euro per chi già beneficia del bonus sociale elettrico. Spetta a nuclei familiari con ISEE entro i parametri fissati e si aggiunge agli importi già previsti. Ulteriore allargamento: i venditori di energia possono riconoscere uno sconto fino a circa 60 euro per chi ha ISEE fino a 25.000 euro, senza alcun vincolo di sottoscrizione di nuovi servizi.
- Stop al telemarketing energetico non richiesto: La modifica normativa vieta le chiamate commerciali non richieste nel settore energia, tutelando i consumatori dalle pratiche aggressive e rafforzando il sistema di sportelli e segnalazione comunale.
- Riduzione componente ASOS per utenze non domestiche: Intervento mirato sul costo delle bollette, che agisce sulla componente delle rinnovabili, a beneficio di imprese, servizi pubblici locali e amministrazioni.
- Sostegno agli investimenti – Transizione 5.0: Il decreto riconsidera e potenzia la percentuale di contributo per chi aveva fatto domanda con esito negativo a causa di esaurimento fondi: recupero di gran parte dell’iniziale credito d’imposta richiesto, per sostenere innovazione tecnologica e riduzione dei consumi energetici. Tale incentivo assicura continuità agli investimenti e punta a ridurre blocchi di progetti digitali e di efficienza energetica.
- Credito d’imposta per le imprese agricole: Misura specifica per compensare parte dei maggiori costi sostenuti per l’acquisto di carburante nel mese di marzo 2026, utile ad alleviare le tensioni in uno dei settori più esposti ai rincari energetici. Anche in questo caso l’utilizzo è limitato all’anno 2026 e alle risorse disponibili.
- Modifiche all’IVA: La revisione interessa alcuni regimi agevolati e categorie produttive, con il duplice effetto di semplificare alcuni adempimenti e offrire (ex lege) nuovi incentivi per investimenti specifici.
- Dichiarazione dei redditi semplificata: Dal 30 aprile disponibile il modello 730 precompilato, con dati già inseriti dall’Amministrazione. Riduzione delle possibilità di errore e accelerazione delle procedure di rimborso o versamento.
- Fatturazione elettronica – nuove specifiche dal 15 maggio 2026: Aggiornamenti tecnici sui formati e le modalità di trasmissione dei file per fatture elettroniche. Professionisti e imprese devono adeguarsi per evitare scarti nei sistemi automatici di ricezione e pagamento.
| Intervento | Destinatari | Periodo | Effetto |
| Riduzione accise carburanti | Tutti | aprile-maggio 2026 | Risparmio diretto sul prezzo |
| Credito d’imposta energia | Imprese energivore/agricole | 2026 | Compensazione spese carburanti |
| Bonus sociale aggiuntivo | Nuclei titolari bonus | 2026 | 115 euro extra in bolletta |
| Regole fatturazione elettronica | Imprese/professionisti | dal 15 maggio 2026 | Adempimenti aggiornati |
| Transizione 5.0: contributo recuperato | Imprese innovative | 2026 | Credito d’imposta rafforzato |
| Esenzione premi sport dilettantistico | Atleti dilettanti | 2026 | Premi fino a 300 euro esenti |
Ulteriori misure integrate nella disciplina 2026:
- Premi agli atleti dilettanti: Premi complessivi fino a 300 euro sono esenti da ritenute fiscali. Superata tale soglia, l’intero importo diventa imponibile. Nel settore dello sport dilettantistico, questo beneficio alleggerisce il carico amministrativo per organizzazioni e associazioni sportive minori.
- Carta Europea Disabilità: Garantita la continuità di emissione della Carta nel 2026, con accesso facilitato ai benefici trasversali in ambito mobilità, cultura e inclusione sociale.
- Credito d’imposta per investimenti innovativi (Transizione 5.0): Concesso alle imprese che avevano partecipato alla procedura sugli investimenti in innovazione e digitalizzazione, la misura riconosce per il 2026 un credito del 35% della richiesta originaria, fino ad esaurimento di un plafond di 537 milioni di euro. L’utilizzo è consentito solo in compensazione tramite modello F24, entro il 31 dicembre 2026, e l’entità del beneficio non rileva ai fini del reddito d’impresa né della base IRAP.
- Novità per pagamenti a rate di debiti con Inps e Inail.
-
Novità per bolli e costi di conti correnti di aziende, studi professionali, enti e associazioni.
- Interpretazione eccessivamente restrittiva dei requisiti, come per i bonus sicurezza, può portare a rifiuti delle detrazioni.
- Scarsa attenzione alle scadenze delle agevolazioni temporanee, ad esempio sulla riduzione delle accise o dei crediti d’imposta energia.
- Mancata verifica dell’aggiornamento dei dati precompilati nel modello 730, potenziale causa di errori o sanzioni future.
- Non adeguarsi per tempo alle specifiche tecniche della fatturazione elettronica, con possibili rigetti o blocchi nei flussi di lavoro.
- Sottostimare le nuove opportunità di compensazione fiscale, specialmente per le PMI che innovano (Transizione 5.0).
Misure meno note e cambiamenti strutturali: tra temporaneità e prospettive future
Oltre alle disposizioni di impatto diretto e generalizzato, il quadro fiscale 2026 ingloba cambiamenti meno evidenti ma di grande rilievo nella governance del sistema tributario e nella tutela delle categorie deboli. Molte di queste misure sono passate in secondo piano nel dibattito pubblico, ma possono incidere profondamente sulla struttura e sull’efficienza di gestione degli adempimenti e degli incentivi.
- Pex e plusvalenze: Il decreto ha “cancellato” la riforma introdotta pochi mesi fa sulla tassazione dei dividendi e delle plusvalenze, tornando al regime vigente fino al 31 dicembre 2025. In pratica:
- L’esenzione IRES al 95% si applica nuovamente a tutti i dividendi percepiti da società di capitali, senza vincoli di soglia o valore specifico.
- Non resta alcuna distinzione tra partecipazioni strategiche e non; torna la neutralità dei flussi di cassa tra holding e partecipate.
- Stop al telemarketing energetico non richiesto: Modifica del Codice del Consumo, che rafforza in modo definitivo il divieto di chiamate commerciali in ambito energia – ogni contatto dovrà essere tracciabile, con numero identificativo visibile, limitando le adesioni forzate a nuovi contratti non richiesti.
- Riduzione della componente ASOS per le imprese: Il peso degli incentivi alle rinnovabili sulla bolletta delle utenze non domestiche diminuisce. Questo punto passa spesso inosservato ma porta vantaggi diretti alle aziende e, in prospettiva, favorisce la competitività e la tenuta della spesa corrente della PA.
- Incentivi all’internazionalizzazione d’impresa: Viene aumentata la quota a fondo perduto per i finanziamenti agevolati destinati alle aziende colpite da costi energetici e crisi geopolitiche. L’obiettivo dichiarato è sostenere investimenti in transizione digitale ed ecologica e ampliamento sui mercati esteri: aspetto strategico per molti comparti industriali volti all’export.
- Impianti fotovoltaici e comunità energetiche rinnovabili, con l’accelerazione dei tempi di connessione grazie agli interventi sulla saturazione virtuale delle reti elettriche.
- Contratti di lungo termine (PPA) per l’acquisto di energia da fonti rinnovabili, dove i consorzi industriali possono ora mappare superfici idonee e dialogare direttamente con il GSE per favorire l’autoconsumo e la valorizzazione delle aree industriali dismesse.
- La nuova disciplina accelera l’uscita dal carbone e riforma i meccanismi di sostegno alle bioenergie, promuovendo impianti stabili e programmabili oltre alla riduzione strutturale delle emissioni. Tutto ciò sostiene la transizione energetica dei territori dal punto di vista ambientale e produttivo.
- Viene potenziata la protezione delle famiglie vulnerabili attraverso l’incremento dei bonus energetici e la continuità della Carta Europea Disabilità, garantendo accesso semplificato ai servizi e supporto concreto alle categorie fragili.
- Il blocco di nuove misure strutturali è stato segnalato come un punto critico da numerose associazioni di categoria e stakeholder: la mancanza di riforme definitive aumenta la percezione di instabilità normativa e rende più complicata la pianificazione industriale oltre il breve periodo.
- Le misure temporanee sono prevalentemente legate all’attuale ciclo economico e alle tensioni sui mercati delle materie prime, mentre le politiche di incentivo agli investimenti produttivi e alla transizione digitale sono soggette a continui aggiornamenti di copertura finanziaria.
- Effetti sul sistema e sulle decisioni: Il sistema fiscale resta caratterizzato da imprevedibilità per le aziende che devono programmare investimenti a medio-lungo termine. La ripetuta modifica di regole chiave (esempio PEX, incentivi, bonus energia) richiede ora una capacità di adattamento superiore ed elevati investimenti in consulenza e aggiornamento costante.
- Impatto su cittadini e PMI: Se da un lato ci sono numerose opportunità di detrazione, dall’altro le continue correzioni normative generano un rischio di scarsa informazione e di esclusione dai benefici per mancanza di tempestività o difficoltà a decifrare le regole di accesso.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra