Un caso finora unico, per fortuna, in Italia: un fondo pensione di categoria obbligatorio che va in liquidazione e tutti i lavoratori iscritti, anche già pensionati, che ci perdono. Un caso che va seguito con attenzione, mentre, invece, nessuno ne parla.
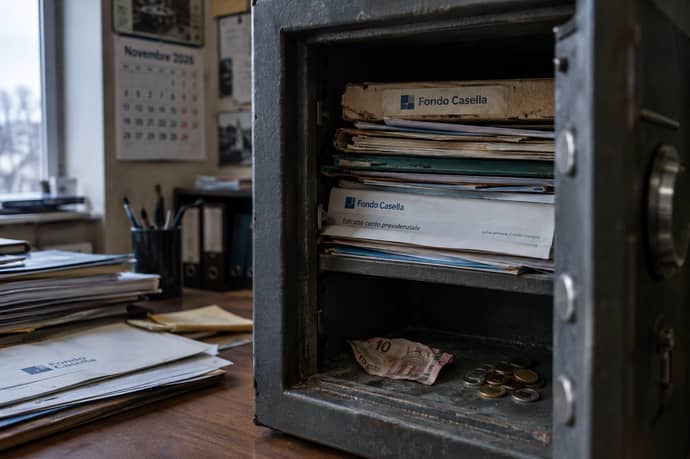
Il Fondo Casella, il fondo di previdenza di categoria dei poligrafici italiani, è in liquidazione volontaria dal 1° novembre 2026. Il 9 novembre è fissato il passaggio di consegne al liquidatore. Per chi ha versato contributi per anni, e per chi riceve già una pensione, il conto è pesante: a chi passa al nuovo Fondo Byblos viene trasferito il 23% del montante, mentre ai pensionati, che già avevano subito un taglio dell’88%, viene riconosciuto il 23% del valore delle prestazioni future. I lavoratori parlano, giustamente, di una cancellazione senza precedenti, nel silenzio più totale
Cosa è successo: la liquidazione, le date e lo scontro sull’autorizzazione
Secondo quanto comunicato dalle organizzazioni sindacali, il fondo ha avviato il processo di liquidazione volontaria. Il fondo raccoglie la contribuzione aggiuntiva dei lavoratori e delle aziende del settore, e la liquidazione ha effetto dal 1° novembre. Il 9 novembre ci sarà il passaggio di consegne con il liquidatore designato.
Sul via libera finale c’è uno scontro aperto. Le rappresentanze sindacali sostengono che la procedura sia stata autorizzata dalla Covip, la commissione di vigilanza sui fondi pensione. La Covip, interpellata, afferma il contrario: in una nota scrive che «tale determinazione non ha costituito oggetto di autorizzazione da parte della Covip». Le due versioni non si possono conciliare e non abbiamo trovato altri documenti che le chiariscano. La liquidazione, secondo le ricostruzioni, andrà avanti anche senza autorizzazione.
La data di partenza è il risultato di un accordo firmato il 2 dicembre 2024 dalle parti istitutive, cioè le associazioni degli editori e i sindacati, che prevede la liquidazione del fondo e il trasferimento degli iscritti attivi al Fondo Byblos.
I lavoratori sostengono che l’accordo non sia stato condiviso con i diretti interessati e hanno scritto a circa 600 parlamentari: hanno ricevuto tre risposte.
Cos’è il Fondo Casella e perché si è arrivati qui
Il Fondo Casella è una sorta di pioniere dei fondi di previdenza complementare: si affianca alla contribuzione ordinaria che si versa all’Inps. A differenza dei fondi complementari normali, però, la contribuzione, sia per la quota del lavoratore sia per quella dell’azienda, è stata sempre obbligatoria, cioè trattenuta dallo stipendio senza possibilità di scelta. È questo il motivo per cui i lavoratori lo definiscono un fondo obbligatorio: non è una pensione pubblica, ma una prestazione a cui non si poteva rinunciare.
Il problema è il rapporto tra chi versa e chi incassa. Al 31 dicembre 2024 il fondo contava 1.650 lavoratori attivi e 11.488 pensionati. Nel 2024 ha incassato circa 13 milioni di contributi e ne ha spesi circa 12,8 in pensioni. Il patrimonio era di circa 55,4 milioni, a fronte di prestazioni promesse stimate in circa 284,5 milioni: uno sbilancio di circa 229 milioni e una copertura intorno al 19%, secondo i dati presentati alla Camera.
La crisi dei quotidiani ha ridotto i lavoratori attivi, mentre le prestazioni sono cresciute, e l’equilibrio è saltato. I lavoratori avevano proposto di far confluire il fondo nell’Inps, sul modello di quanto è accaduto all’Inpgi, l’ente previdenziale dei giornalisti, ma le istituzioni non hanno accolto la soluzione.
Cosa perdono lavoratori e pensionati: i numeri della liquidazione
La soluzione scelta, individuata dai sindacati e contestata dal coordinamento nazionale dei lavoratori iscritti, è il trasferimento verso il Fondo Byblos, un nuovo fondo volontario, con una penalizzazione consistente. A chi passa viene trasferito il 23% del montante contributivo. A chi sceglie di non passare viene liquidata solo la quota versata dal lavoratore.
Qui il conto diventa duro. Per la maggior parte dei lavoratori la quota a carico dell’azienda è del 23,45%, mentre quella versata dal lavoratore è dello 0,5%. Con un calcolo nostro, la quota del lavoratore vale circa il 2% del totale versato: chi non passa a Byblos rischia quindi di ricevere una frazione minima di quanto è stato accantonato in suo nome. È un calcolo sulle aliquote medie e non su singole posizioni, e va verificato caso per caso.
Per i pensionati la previsione è ancora più pesante. Il trattamento, già ridotto dell’88% dal contributo di solidarietà, verrà ricalcolato in funzione della riserva matematica, cioè del valore attuale delle prestazioni pensionistiche future, riconoscendo soltanto il 23% di quell’importo. La rendita periodica sarà sostituita da una liquidazione del capitale, secondo le modalità dell’accordo. Non è quindi corretto dire che l’assegno mensile scende al 23%: cambia la forma della prestazione, e il 23% si applica al valore capitalizzato.
Le polemiche e cosa succede ora
I lavoratori denunciano che sia «la prima volta in assoluto che in Italia vengono cancellate le prestazioni di un fondo pensionistico obbligatorio»: è la loro affermazione, contenuta in una lettera aperta alla commissione parlamentare di controllo sugli enti previdenziali, e non abbiamo trovato una verifica indipendente.
Nella lettera chiedono un intervento urgente e chiarimenti ai ministeri del Lavoro e dell’Economia sulla legittimità del percorso di liquidazione e sulla compatibilità degli accordi con i diritti previdenziali già maturati. Un esposto sulla legittimità del prelievo del 9,24% sulle quote individuali del 2022, circa 20 milioni di euro, e un’istanza collettiva alla Corte d’appello di Roma risultano già presentati da tempo.
Qualunque sia l’esito, il punto di partenza è chiaro: dopo la liquidazione gli iscritti dovranno scegliere. Passare a Byblos significa accettare il trasferimento del 23% del montante, restare fuori significa ricevere la sola quota del lavoratore. Per i pensionati la scelta non c’è, perché il ricalcolo è previsto dall’accordo. La liquidazione è già partita il 1° novembre e il passaggio di consegne è fissato al 9: ogni eventuale intervento della politica o della vigilanza dovrà arrivare a procedura avviata.
Il caso Casella ha un valore che va oltre i poligrafici. Un fondo di categoria a ripartizione sopravvive finché il rapporto tra chi versa e chi incassa regge, e quando i lavoratori attivi calano la tenuta dipende dalle regole e dai controlli. Altri casi potrebbero accadere, vista la situazione di diversi settori, la crisi del numero dei lavoratori e più in generale demografica.
La questione è assolutamente molto delicata e va seguita con estrema attenzione.
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra