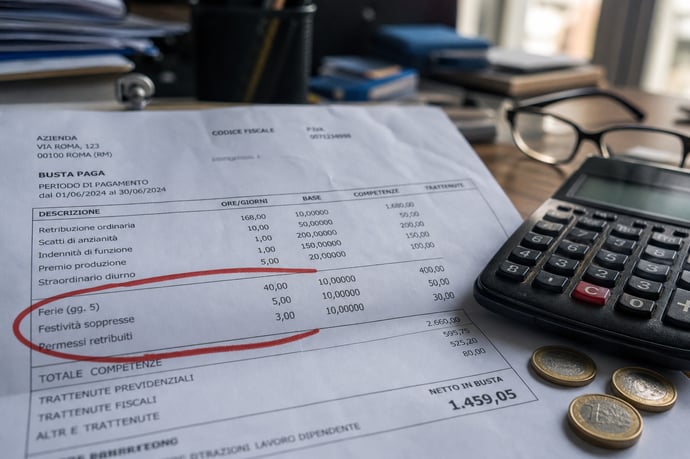
Una recente sentenza della Cassazione ridefinisce i criteri di retribuzione per il periodo di ferie, introducendo una soglia economica rilevante. Analisi delle novità, impatti pratici su stipendi e diritti di lavoratori e aziende.
Una recente ordinanza della Corte di Cassazione (n. 18529/2026) rappresenta un punto di svolta nell’annoso tema della retribuzione del lavoratore nei periodi di ferie. Il pronunciamento, pur richiamandosi coerentemente a consolidati riferimenti del diritto europeo e nazionale, introduce criteri innovativi nell’individuazione delle voci retributive da corrispondere durante le ferie. In particolare, la Corte supera la prassi tradizionale che imponeva l’integrale corrispondenza tra il pagamento del periodo di riposo e quello dei giorni lavorati, affermando che una lieve differenza non sia, di per sé, contraria ai principi europei, a meno che lo scostamento non sia oggettivamente rilevante e tale da dissuadere il lavoratore dal fruire delle ferie. Questa posizione innovativa interessa l’intero panorama dei rapporti di lavoro subordinato italiani, ridefinendo diritti, doveri e contenziosi in materia di ferie retribuite.
Il principio europeo e nazionale sulla retribuzione delle ferie
I dettami dell’articolo 7 della Direttiva 2003/88/CE sanciscono che durante il periodo di ferie il lavoratore debba ricevere una retribuzione "paragonabile" a quella spettante nei periodi di normale attività. Nel contesto italiano, tale orientamento si intreccia con i principi costituzionali della tutela del lavoro e il diritto irrinunciabile al riposo. La giurisprudenza nazionale, consolidata da numerose pronunce della Cassazione, aveva storicamente interpretato in senso rigoroso questi principi, imponendo che la retribuzione durante le ferie dovesse replicare tutte le componenti dell’ordinario trattamento retributivo. In questo quadro, veniva considerata illecita qualsiasi forma di decurtazione che potesse dissuadere il lavoratore dall'esercizio del diritto alle ferie, includendo voci accessorie come indennità di turno, compensi legati alle mansioni e buoni pasto.
- I contratti collettivi non possono prevedere tutele inferiori rispetto alla legge
- Eventuali esclusioni di indennità e buoni pasto sono nulle e contestabili
- Le festività soppresse, equiparate alle ferie, ricadono nello stesso regime di tutela
La novità introdotta dalla Cassazione: la soglia del danno economico rilevante
L’elemento più innovativo della recente decisione riguarda la ridefinizione del criterio per cui non tutte le differenze retributive integrano un danno giuridicamente rilevante. Non è sufficiente che una voce sia collegata alle mansioni e sia normalmente percepita perché ne derivi l’automatica inclusione nella busta paga feriale. La Cassazione sottolinea la necessità di valutare, con un esame oggettivo e non astratto, se l’esclusione di una voce retributiva incida in modo effettivo sulla volontà del dipendente di godere del riposo.
Affinché la diminuzione derivi in lesione del diritto al riposo, occorre che abbia entità tale da costituire un deterrente all’esercizio delle ferie. Un esempio citato è il caso in cui, su una retribuzione annua lorda di 30.000 euro, la perdita collegata all’esclusione di una determinata voce retributiva sia di 1.000 euro annui. Se tale importo viene confrontato con la Ral annuale, lo scostamento incide per poco più del 3%, misura giudicata non sufficiente a configurare una violazione.
Nei fatti, la sentenza ribalta interpretazioni precedenti, anche in relazione agli orientamenti comunitari, che erano talvolta giunti a conclusioni diverse in presenza di differenziali anche modesti. Viene così recuperata una maggiore omogeneità nell’approccio giurisprudenziale, garantendo certezza ai datori di lavoro e, nel contempo, l’effettività del diritto al riposo per i lavoratori.
Come si determina lo scostamento rilevante: criteri oggettivi e calcolo sulla base annua
L’ordinanza indica chiaramente che il parametro di confronto deve essere oggettivo, omogeneo e fondato su base annua. La valutazione dello scostamento tra la retribuzione dovuta in ferie e quella ordinaria va fatta considerando le somme annuali e non riferita esclusivamente alla singola mensilità di godimento delle ferie. Questo perché le ferie vengono maturate e godute secondo un computo annuale.
Per evitare raffronti fuorvianti, come il confronto tra una perdita annua e una retribuzione mensile, la Cassazione suggerisce che:
- La percentuale di differenza va calcolata confrontando il "mancato riconoscimento" di voci retributive sull’intera retribuzione dell’anno
- Uno scostamento limitato (es. inferiore al 5%) non può, di regola, essere considerato dissuasivo
- Il giudizio di rilevanza resta comunque rimesso al caso concreto e alle specifiche circostanze
| RAL | 30.000 € |
| Perdita su ferie annue | 1.000 € |
| Scostamento | 3,33% |
La Corte ritiene irrilevante questa perdita, escludendo che possa avere effetto deterrente sulle ferie. Questa metodologia assicura una valutazione equa e uniforme, riducendo le difformità interpretative tra giudici e tra diversi comparti lavorativi.
I riflessi sulle indennità, buoni pasto e voci accessorie nella retribuzione feriale
L’applicazione dei criteri sui trattamenti accessori, quali indennità di turno o buoni pasto, subisce un rinnovato esame sulla reale incidenza economica per il dipendente. Non basta che tali voci siano collegate alle mansioni per rivendicare una loro inclusione durante le ferie. Secondo la nuova lettura della Cassazione:
- L’indennità di turno va riconosciuta solo se la mancata corresponsione determina una riduzione significativa della retribuzione su base annua
- I buoni pasto rientrano nel calcolo solo se rappresentano una quota economicamente apprezzabile della retribuzione complessiva
- Le voci accessorie devono essere valutate caso per caso, senza automatismi
Conseguenze pratiche per lavoratori e aziende: diritti, contenzioso e rimborsi
I riflessi operativi della decisione influenzano tanto i dipendenti quanto i datori di lavoro. Da un lato, chi ritiene di aver subito decurtazioni non giustificate durante il periodo di riposo potrà agire solo ove la perdita abbia impatto davvero rilevante. Importante è che:
- Le richieste di integrazione delle voci retributive siano supportate da dati oggettivi sullo scostamento annuo
- L’eventuale contenzioso venga valutato secondo parametri uniformi, riducendo rischi di esiti difformi
- I rimborsi pregressi possano essere riconosciuti solo se la diminuzione supera la soglia di significatività individuata
Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra