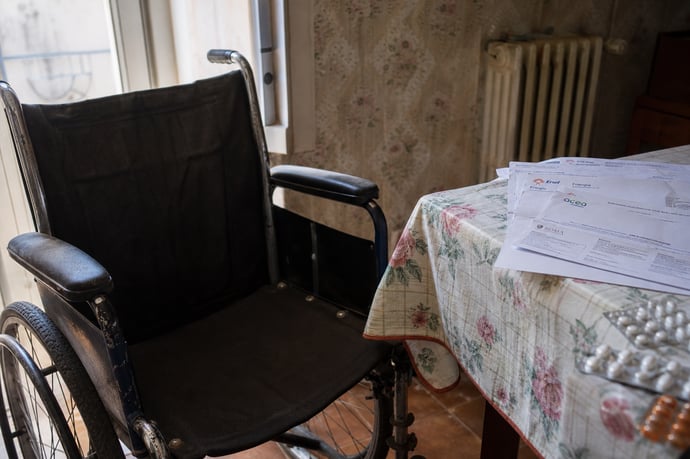
L'allungarsi della vita in Italia si accompagna a nuove sfide: insicurezza economica, rischi di perdita di autonomia, necessità di pianificazione finanziaria e prevenzione.
La durata media della vita in Italia cresce costantemente, attestando il Paese ai vertici europei per aspettativa di vita. Tuttavia, a fronte di questa conquista demografica, emergono timori diffusi, legati non solo all'aspetto sanitario, ma anche a quello psicologico e sociale. L'invecchiamento della popolazione italiana, ormai fenomeno consolidato, stimola riflessioni sull'autosufficienza, sulla sostenibilità del sistema di welfare e sulla capacità di mantenere una buona qualità della vita negli anni guadagnati.
Il benessere individuale e collettivo risulta quindi al centro delle preoccupazioni, così come la necessità di attuare strategie di prevenzione e pianificazione per poter affrontare, senza ansie aggiuntive, il percorso verso la terza età. Le sfide e le paure degli italiani riguardo al vivere a lungo sono oggi più che mai attuali, toccando direttamente ogni cittadino e familiare.
Aspettativa di vita e qualità della longevità in Italia
L'Italia si distingue per record di longevità, con un'aspettativa di vita superiore agli 81 anni per gli uomini e 85 per le donne secondo dati aggiornati. Eppure, il semplice allungamento della vita non corrisponde automaticamente a un incremento della qualità della stessa. Un dato rilevante riguarda la speranza di vita in buona salute, che negli ultimi anni mostra segnali di riduzione: molte persone anziane vivono più anni, ma affrontano periodi crescenti di limitazioni fisiche e cognitive. Resta forte il divario territoriale e di genere, con donne e residenti nel Mezzogiorno che vivono meno anni in piena autonomia rispetto al Nord:
- Le disabilità aumentano con l'età così come cresce il disagio psicologico, soprattutto tra le donne anziane e i giovani.
- Risulta inoltre che un italiano su dieci rinuncia alle cure per difficoltà economiche o tempi di attesa nella sanità pubblica, aumentando la pressione sulle famiglie e sulle risorse personali.
Perdita di autosufficienza, autonomia e benessere sociale
L'invecchiamento non viene vissuto unicamente come un problema economico; al primo posto tra le paure dichiarate dagli italiani compaiono la perdita dell'autosufficienza e la riduzione dell'autonomia funzionale. Il declino cognitivo è considerato un timore prioritario da circa la metà degli over-65, seguito dalla paura di dover dipendere da altri nelle attività quotidiane:
- La possibilità di diventare un peso per la famiglia si associa a sensazioni di isolamento e di perdita di ruolo sociale.
- In particolare, le donne e i più anziani manifestano maggiore preoccupazione nel vedere ridotta la propria partecipazione attiva nella collettività e nel nucleo familiare.
- Sul fronte psicologico, la paura di non sentirsi più utili o di essere privati della possibilità di contribuire alla società si aggiunge alle fragilità fisiche.
La trappola del longevity risk: insicurezza e pianificazione
Il concetto di longevity risk identifica il pericolo che una vita più lunga del previsto possa mettere sotto pressione capacità economiche e sostenibilità personale e familiare. In base ai dati raccolti sull'universo degli over-50, oltre il 77% esprime forte inquietudine di non riuscire a far fronte, nel lungo periodo, alle spese correlate a salute e assistenza. Le motivazioni che alimentano questo timore sono molteplici:
- La percezione di instabilità finanziaria, specialmente tra chi dichiara redditi bassi o vive con risorse limitate.
- Un ricorso molto limitato a strumenti di previdenza complementare e assicurazioni dedicate, nonostante l'evidenza del rischio.
- Uno scarso atteggiamento proattivo nella delega della gestione patrimoniale.
Pianificazione finanziaria e previdenza: il gap nelle scelte
Nonostante le incertezze, la maggioranza degli italiani mostra una scarsa propensione alla pianificazione previdenziale. Solo un quinto degli over-50 ha scelto di sottoscrivere un fondo pensione o una pensione integrativa, dati che risultano ancora più bassi tra coloro con redditi modesti. Il controllo diretto del patrimonio e la riluttanza a delegare le scelte di investimento dominano il panorama, con una netta preferenza per strumenti sicuri e facilmente accessibili come conto corrente, titoli di Stato e polizze assicurative tradizionali:
- Meno di un italiano su sette ha già preso decisioni sulla successione e sulla pianificazione dell'eredità, evidenziando una visione poco orientata al lungo termine.
- Tra chi delega, a prevalere sono i titolari di grandi patrimoni o redditi elevati, mentre la maggioranza preferisce gestirsi in autonomia, spesso senza le competenze necessarie per affrontare scenari complessi.
- Sul fronte assicurativo, la conoscenza delle soluzioni Long Term Care resta ancora molto bassa, sebbene il bisogno sia percepito come reale.
La qualità della vita oltre l'età: salute fisica e mentale
Da più fonti emerge con chiarezza che vivere più a lungo ha senso solo se accompagnato da un'adeguata qualità della vita. Il concetto di buona longevità si intreccia sempre di più con il mantenimento di funzionalità fisiche, la prevenzione della perdita muscolare, il contrasto alla fragilità mentale e sociale:
- L'attenzione agli stili di vita salutari, all'alimentazione proteica distribuita correttamente nella giornata e all'attività fisica regolare rappresenta una strategia chiave per posticipare il declino funzionale.
- La prevenzione della solitudine, grazie alla frequentazione di reti sociali, associazionismo e impegno nel volontariato, si dimostra un antidoto alle principali fragilità dell'invecchiamento.
- Cresce la consapevolezza sull'importanza della diagnosi precoce e degli screening, anche se persistono disuguaglianze di accesso dovute a ostacoli economici e territoriali.
Tecnologia, digitalizzazione e nuove prospettive
L'innovazione digitale si rivela una leva strategica nel supportare l'invecchiamento attivo e l'autonomia delle persone anziane. Oltre due senior su tre conoscono strumenti di intelligenza artificiale e cresce l'utilizzo di piattaforme digitali, anche tra gli over 55. Tuttavia, permangono criticità nella diffusione delle competenze digitali, soprattutto tra i più fragili:
- Il potenziale della telemedicina, dei sensori indossabili e dei servizi di assistenza remota apre nuove opportunità per la gestione domiciliare della salute e per la prevenzione.
- Contestualmente, emergono timori di esclusione e disuguaglianze nell'accesso ai servizi, in assenza di alfabetizzazione digitale e progettazione inclusiva dei servizi stessi.
- La progettazione deve essere guidata dai bisogni concreti dell'utente, affinché la tecnologia sia un reale alleato della partecipazione sociale e dell'autosufficienza.
Ruolo di assicurazioni e consulenti: superare la scarsa cultura
Di fronte a una consapevolezza crescente dei rischi legati alla longevità, resta ampia la distanza tra il bisogno di protezione e le scelte concrete degli italiani. Le compagnie assicurative e i consulenti finanziari rivestono un ruolo sempre più centrale nell'informare, sensibilizzare e guidare il pubblico verso scelte consapevoli, integrando strumenti di previdenza, salute e coperture assistenziali:
- La fiducia riposta in agenti e consulenti è ribadita dalle preferenze espresse dagli intervistati, che cercano un punto di riferimento autorevole per orientarsi tra le soluzioni disponibili.
- Il mercato delle polizze Long Term Care e di altre forme di previdenza integrativa deve ancora essere valorizzato, semplificando il linguaggio e rendendo le offerte più accessibili.
- I professionisti del settore sono chiamati a promuovere educazione finanziaria e cultura della pianificazione per colmare il gap di protezione emerso dalle indagini.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra