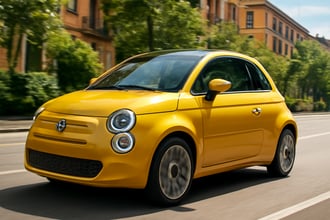
Le diverse auto che si possono acquistare con rate inferiori a 100 euro al mese è possibile grazie alle numerose offerte di fine febbraio e inizio marzo 2026
Le soluzioni di acquisto rateale stanno evolvendo rapidamente e suscitano crescente interesse in un contesto di mercato contraddistinto da una forte attenzione al budget familiare.
L’attuale panorama italiano delle offerte propone rate così contenute soprattutto su citycar, compatte o versioni d’ingresso, ma emergono alternative anche in fasce superiori grazie a promozioni, finanziamenti strutturati e un mix di anticipo e maxirata finale attentamente studiato. I costruttori investono su sconti, formule flessibili e vantaggi legati a rottamazione e permuta, rendendo la soglia sotto i 100 euro più accessibile rispetto al passato.
Come funzionano finanziamenti, sconti e promozioni sulle auto in particolare quelle economiche
Le offerte promozionali e i finanziamenti dedicati sono diventati strumenti essenziali per chi punta all’acquisto di vetture economiche. Al centro delle formule rateali più convenienti troviamo un mix calibrato fra anticipo, durata, maxirata finale (la cosiddetta "valore futuro garantito") e possibilità di riscatto o sostituzione a termine contratto. I tassi d’interesse competitivi (spesso con TAN e TAEG agevolati) favoriscono canoni mensili contenuti, ma è opportuno valutare sempre tutti i costi accessori e le condizioni per evitare sorprese, come confermato dalle principali normative di trasparenza previste dal Codice del Consumo.
- Finanziamenti classici: prevedono un anticipo, una rata mensile fissa per tutta la durata e spesso una maxirata finale che può essere saldata o rifinanziata.
- Leasing: offre maggiore flessibilità e agevolazioni, con possibilità di riscatto della vettura o restituzione a fine periodo.
- Sconti e promozioni: sono spesso vincolati a condizioni particolari (per esempio la rottamazione o la scelta di determinati servizi assicurativi/manutentivi) e consentono di abbassare sia il prezzo complessivo che l’ammontare della rata.
- Formule "zero anticipo": ideali per chi non vuole affrontare una spesa iniziale, comportano una rata leggermente più alta a parità di prezzo auto ma rendono accessibile l’acquisto anche senza liquidità disponibile.
Elenco delle auto acquistabili con rate inferiori a 100 euro: modelli, prezzi, condizioni
L’osservatorio sulle offerte di febbraio-marzo 2026 rivela una scelta variegata di vetture che rispondono all’esigenza di canoni mensili decisamente contenuti. Le principali case auto propongono modelli appartenenti a differenti segmenti, non più solo citycar essenziali, ma anche compatte e crossover. Di seguito una tabella con una selezione indicativa dei modelli segnalati dalle promozioni attive, integrando condizioni finanziarie e sconti disponibili:
| Modello | Prezzo promozione | Anticipo richiesto | Rate mensili | Maxirata finale | Sconto (su listino) |
| Fiat 500 1.0 Hybrid 65 cv | 15.950 € | 5.063 € | 35 da 99 € | 11.284 € | 3.950 € |
| Pandina 1.0 65 cv Hybrid Pop | 9.950 € | 1.335 € | 35 da 99 € | 8.432 € | 6.000 € |
| Citroen C3 1.2 Turbo 100 cv YOU | 14.900 € | 4.887 € | 35 da 79 € | 9.310 € | 1.500 € |
| Opel Corsa 1.2 Edition | 13.450 € | 3.322 € | 33 da 99 € | 10.172 € | 6.750 € |
| Kia Picanto 1.0 GDi Urban | 14.800 € | 2.290 € | 35 da 99 € | 10.858 € | 3.000 € |
| Suzuki Swift 1.2 Hybrid Waku | 16.950 € | 5.200 € | 35 da 99 € | 10.626 € | 4.500 € |
| Leapmotor T03 | 15.900 € | 5.900 € | 23 da 79 € | 8.933 € | 3.000 € |
| Dacia Duster 1.2 MHEV Expression | 21.150 € | 5.802 € | 35 da 90 € | 14.353 € | 2.000 € |
I dati confermano come fattori chiave di accesso alla rata sotto i 100 euro siano spesso la presenza di un anticipo non trascurabile e una maxirata a scadenza, mentre gli sconti promozionali oscillano dai 1.000 ai 6.700 euro a seconda del modello e delle modalità di acquisto (permuta, rottamazione o finanziamento vincolato). Le offerte possono includere anche servizi accessori quali estensione di garanzia, manutenzione programmata o assicurazione furto/incendio su richiesta, incrementando il valore complessivo della proposta.
Criteri da valutare nella scelta: anticipo, maxirata, durata, servizi aggiuntivi
Analizzare i dettagli finanziari è indispensabile per prendere la decisione più adatta al proprio profilo. L’entità dell’anticipo riduce la rata mensile ma rappresenta comunque una uscita importante all’inizio del contratto. La maxirata finale, spesso definita "valore futuro garantito", consente di mantenere l’importo rateale basso, ma richiede attenzione sulla somma che dovrà essere versata dopo 2-4 anni: questa potrà essere rifinanziata, saldata o si potrà restituire l’auto.
- Durata del finanziamento: periodi medio-brevi (2-3 anni) permettono di restare in linea con la svalutazione del veicolo, ma una durata più lunga può abbassare ulteriormente la rata a scapito di una spesa totale più alta.
- Servizi inclusi: alcuni piani integrano manutenzione, soccorso stradale o estensioni di garanzia che tutelano il proprio investimento e offrono tranquillità sulla gestione del veicolo.
- Costi effettivi: non sempre il canone mensile rappresenta l’unica voce da considerare. Importi come spese d’istruttoria, assicurazione obbligatoria o penali di risoluzione anticipata possono incidere in modo significativo sulla convenienza complessiva.
I migliori modelli ibridi e a basso consumo sotto i 100 euro al mese
L’accessibilità di vetture con tecnologia ibrida e consumi contenuti si è notevolmente ampliata nella fascia delle proposte con canone sotto i 100 euro. Oggi mild hybrid, hybrid e versioni a basso dispendio sono disponibili anche a tassi agevolati e con sconti dedicati:
- Fiat Pandina Hybrid: rappresenta la scelta più economica sul mercato, con il motore 1.0 Mild Hybrid, 65 CV, consumi da record (20 km/l nel ciclo WLTP) e ottima dotazione base. La rata da 99 euro è raggiungibile sia senza rottamazione che con permuta, grazie ad agevolazioni e promozioni attive.
- Citroen C3 Hybrid: abbina un motore termico 1.2 turbo a un piccolo propulsore elettrico, sviluppando fino a 110 CV. La versione dedicata al segmento delle offerte economiche permette di beneficiare di tecnologie di bordo avanzate e bassi costi di gestione.
- MG3 Full Hybrid: la soluzione asiatica si distingue per il sistema Hybrid+ con 194 CV di potenza totale e consumi dichiarati fino a 22,7 km/l, prestando attenzione a prestazioni e risparmio.
- Suzuki Swift Hybrid: grazie al motore mild hybrid 1.2, propone buone prestazioni, consumi ridotti e completa dotazione di sicurezza, rendendola idonea sia per la città che per lunghe percorrenze.
Promozioni speciali senza anticipo e incentivi alla rottamazione
Le campagne promozionali con zero anticipo restano una rarità, specie in presenza di rate sotto i 100 euro al mese, ma sono comunque disponibili su alcune vetture con canoni solo marginalmente superiori alla soglia indicata. Tali soluzioni eliminano la barriera della liquidità iniziale e si appoggiano su durate più lunghe per minimizzare il valore della rata, spesso con maxirata finale. I principali benefici si riscontrano in:
- Accessibilità immediata all’auto senza dover affrontare esborsi importanti alla stipula del contratto.
- Acquisto facilitato per chi non desidera o non può utilizzare risparmi come anticipo.
- Cumulabilità degli incentivi alla rottamazione, specie laddove siano attivi programmi regionali per la sostituzione di veicoli inquinanti.
Leggi anche
- Le 12 auto con rate sotto i 100 euro grazie a sconti e offerte di fine febbraio e inizio marzo
- Auto, i prezzi dei modelli economici, di medio livello e premium: i costi medi 2026 previsti
- Auto disabili, iva al 4% se si compra anche senza legge 104 ma si deve avere patente speciale
Dott. Stefano Gallo
Stefano Gallo (nato nel 1978 a Torino) è un esperto di automotive con oltre 20 anni di esperienza nel settore, riconosciuto per la sua competenza tecnica e la capacità di analizzare in modo chiaro e approfondito le evoluzioni del mondo dell’auto.
Laureato in Ingegneria Meccanica con specializzazione in veicoli a motore presso il Politecnico di Torino, Stefano ha iniziato la sua carrie...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra