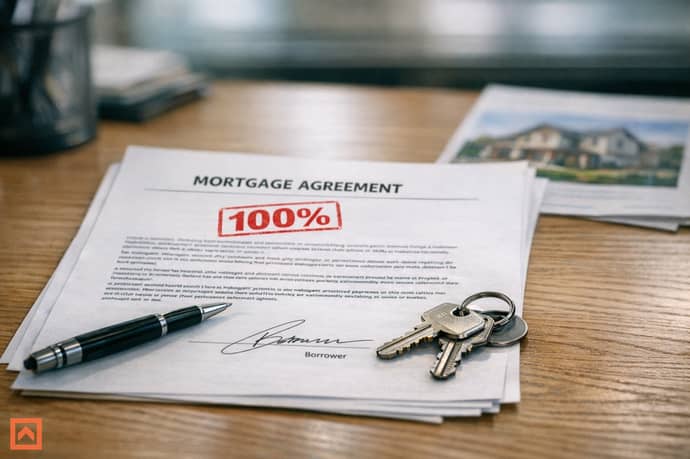
I mutui al 100% senza anticipo stanno tornando sul mercato italiano. L'articolo analizza il funzionamento, i requisiti e le reali garanzie richieste dalle banche, mettendo a confronto vantaggi, rischi e costi di questa formula, con un approfondimento sul Fondo Consap e utili consigli per orientarsi nella scelta.
Il mercato immobiliare italiano sta assistendo a una crescita della richiesta di finanziamenti che coprono l’intero valore dell’immobile acquistato, anche a causa di un contesto di prezzi al metro quadro elevati e di difficoltà nell’accumulare risparmi consistenti. Dopo alcuni anni di presenza marginale, mutui senza anticipo tornano ad essere una soluzione valutata da giovani, famiglie numerose e chi non dispone di liquidità iniziale. Tale possibilità consente a molte persone che non hanno accesso a capitali elevati di realizzare il primo acquisto immobiliare. A trainare questo ritorno sono state anche le politiche statali di sostegno al credito e l’intervento di strumenti come il Fondo di Garanzia Consap, che riducono i rischi per le banche ed estendono la platea dei potenziali beneficiari.
Come funziona davvero il mutuo al 100%: meccanismi e differenze dai mutui tradizionali
Quando si parla di mutuo che copre integralmente il prezzo dell’acquisto, si fa riferimento a una forma di finanziamento in cui la banca concede una somma pari al valore dell’immobile che si desidera comprare. Rispetto ai finanziamenti tradizionali, che generalmente arrivano fino a un massimo dell’80% del valore di perizia dell’immobile, le versioni "al 100%" permettono di abbattere la soglia dell’anticipo normalmente richiesta. Tuttavia, l’erogazione di un simile mutuo è subordinata all’ottenimento di garanzie extra, in assenza delle quali la banca raramente si espone su un importo così elevato rispetto al valore dell’immobile stesso.
- Nel caso ordinario, le banche calcolano il cosiddetto Loan To Value (LTV), ossia il rapporto tra capitale finanziato e valore dell’immobile, che non dovrebbe superare l’80%.
- Per permettere finanziamenti più elevati viene richiesta una garanzia aggiuntiva che copra la differenza tra il 80% e il 100% (o quanto ecceda il valore di perizia), come ad esempio una fideiussione, una seconda ipoteca su altro immobile o il ricorso a fondi pubblici.
- È importante precisare che le spese accessorie, come tasse, notaio, provvigione di agenzia e caparra, restano comunque a carico dell’acquirente e non sono mai coperte dal mutuo.
Requisiti per ottenere un mutuo al 100%: chi può accedervi e condizioni dell’immobile
L’accesso a un prestito senza anticipo, che copra il valore complessivo dell’acquisto, comporta la necessità di soddisfare requisiti stringenti sia sul profilo del richiedente che sulle caratteristiche dell’immobile. Le valutazioni sull’affidabilità del soggetto che formula la richiesta sono attente e variano da banca a banca, ma esistono alcuni criteri ricorrenti:
- Contratto di lavoro a tempo indeterminato o attività autonoma solida.
- Reddito congruo a sostenere la rata richiesta, in generale il rapporto rata/reddito non deve superare il 30–35%.
- Assenza di segnalazioni negative presso le centrali rischi (CRIF e simili), ovvero una storia creditizia pulita.
- Eventuale presenza di un secondo reddito familiare, utile a rafforzare la domanda.
- Età compatibile con la durata residua del mutuo, considerando che il finanziamento può estendersi anche a venti o trent’anni.
- Deve trovarsi in Italia ed essere destinata a uso principale del richiedente.
- Non deve appartenere alle categorie catastali considerate di lusso (A1, A8, A9) o a quelle con pregio particolare stabilite dal Decreto Ministeriale n. 1072/1969.
- L’importo massimo richiedibile solitamente si ferma a 250.000 euro.
- L’acquisto tramite asta pubblica è possibile, ma solo in presenza del vincolo di residenza principale.
Il Fondo di Garanzia Consap: come agevola giovani, famiglie e categorie protette
Lo Stato italiano ha introdotto un’importante misura strutturale per sostenere l’accesso ai prestiti immobiliari tramite il cosiddetto Fondo di Garanzia Prima Casa, attualmente gestito da Consap. Questo strumento, nato da una legge del 2013 e successivamente ampliato, prevede che l’ente pubblico agisca come garante fino all’80% o al 90% della quota capitale dei finanziamenti concessi, alle condizioni fissate dalla normativa vigente.
Nel biennio 2026-2027, l’accesso prioritario alla "super-garanzia" è riconosciuto alle seguenti categorie:
- Giovani under 36 anni (ISEE fino a 40.000 euro annui).
- Giovani coppie anche conviventi (da almeno due anni), con uno dei componenti under 36.
- Nuclei familiari monogenitoriali con figli minori.
- Conduttori di alloggi popolari.
- Famiglie numerose:
- 3 figli sotto i 21 anni: ISEE fino a 40.000 euro, garanzia 80%;
- 4 figli sotto i 21 anni: ISEE fino a 45.000 euro, garanzia 85%;
- 5 o più figli: ISEE fino a 50.000 euro, copertura fino al 90%.
Per accedere a questa misura occorre presentare la richiesta tramite un istituto bancario aderente all’iniziativa e produrre la documentazione comprovante i requisiti, tra cui l’ISEE ed un preliminare di acquisto. La lista delle banche convenzionate è disponibile sul sito di Consap, e le richieste andranno formalizzate entro il 31 dicembre 2027 secondo le disposizioni attuali. In presenza della garanzia statale molte banche azzerano le richieste di garanzie ulteriori (come il garante), semplificando l’iter.
Garanzie aggiuntive richieste dalle banche: polizze, doppia ipoteca e garante
Se non si accede o non si rientra nelle categorie agevolate dal Fondo Consap, gli istituti di credito applicano misure di tutela extra, dato il rischio più elevato associato all’erogazione di un mutuo senza acconto. Tra le principali garanzie ulteriori valutate dalle banche:
- Doppia ipoteca: oltre all’ipoteca sull’immobile acquistato, può essere richiesta un’ulteriore iscrizione su un altro bene di proprietà del richiedente o di un familiare. Tale garanzia in alcuni casi è temporanea e viene rimossa non appena il debito scende sotto la soglia dell’80% del valore dell’immobile principale.
- Polizza fideiussoria: autorizza la banca a recuperare la parte eccedente l’80% del valore tramite una copertura assicurativa. La polizza può essere pagata in una soluzione unica o mediante maggiorazione del tasso di interesse. Tipicamente, la polizza si può rinegoziare o eliminare dopo 5–7 anni se la posizione è regolare.
- Garante: figura terza che si impegna, in caso di insolvenza del titolare, a coprire le obbligazioni residue. Il garante deve dimostrare capacità economica e fornire i documenti reddituali come se fosse lui stesso un richiedente.
I costi reali del mutuo 100%: tassi, spese e clausole di salvaguardia sul credito
L’accesso a un finanziamento che copra interamente l’acquisto di una casa comporta inevitabilmente tassi di interesse più elevati rispetto alle tipologie tradizionali. Il rischio maggiore assunto dalla banca, infatti, viene trasferito sul costo del credito, portando a rate mensili e importi totali superiori. Nel dettaglio:
- I tassi applicati sono spesso superiori al Tasso Effettivo Globale Medio (TEGM), fissato dalla Banca d’Italia ma suscettibile di deroghe se il costo del denaro per le banche cresce bruscamente, grazie a specifiche clausole di salvaguardia introdotte dall’ultima Legge di Bilancio.
- I costi accessori (istruttoria, perizia, assicurazione obbligatoria, ecc.) restano a carico del richiedente, nonostante la copertura al 100% del prezzo. Tali costi possono variare tra il 2% e il 4% del valore dell’immobile.
- L’eventuale presenza di una garanzia statale (Fondo Consap) permette generalmente condizioni più vantaggiose, sia in termini di tassi che di commissioni, oltre alla possibilità di accedere ad agevolazioni fiscali previste dalle più recenti normative per le "prime case".
Pro e contro di scegliere un mutuo senza anticipo: rischi, vantaggi e casi in cui conviene
La scelta di procedere con un prestito senza anticipo presenta vantaggi e rischi specifici che ogni aspirante acquirente dovrebbe valutare con attenzione.
- Vantaggi principali:
- Accessibilità all’acquisto anche senza risparmi, con particolare utilità per giovani e famiglie alla prima esperienza abitativa.
- Opportunità di accedere subito al mercato immobiliare, senza attendere anni per accumulare una liquidità congrua.
- Possibilità di sfruttare condizioni fiscali agevolate sulle "prime case" o per soggetti under 36.
- Svantaggi e rischi:
- Importo delle rate più elevato rispetto al mutuo tradizionale.
- Costi aggiuntivi legati a garanzie supplementari (polizze, ipoteche, costi notarili più alti).
- Potenziale difficoltà a rivendere l’immobile in caso di necessità: una quota residua elevata può superare il valore di mercato dell’abitazione, soprattutto in cicli di ribasso dei prezzi.
- Quando può essere una scelta sensata?
- Quando non si hanno capitali disponibili ma si può dimostrare continuità di reddito e una storia creditizia solida.
- Quando si rientra tra le categorie protette dal Fondo Consap, che consente tassi e condizioni più favorevoli.
- Nel caso di immobili energeticamente efficienti, che garantiscono risparmi sulle spese di gestione e condizioni bancarie più accessibili.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra