
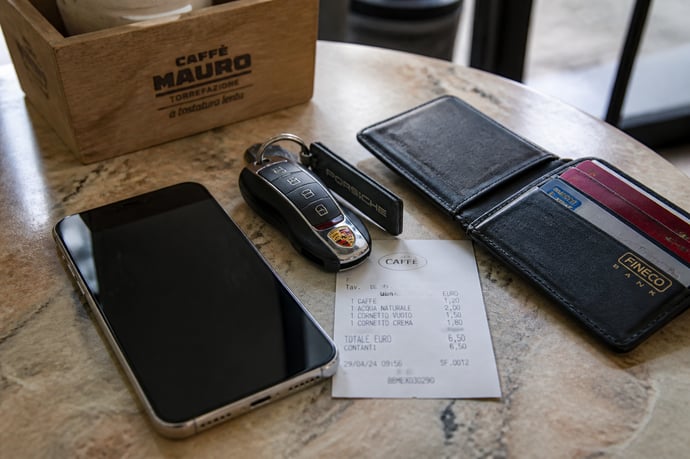
Il paradosso di famiglie che dichiarano di non arrivare a fine mese pur possedendo iPhone di ultima generazione, automobili di lusso e abitudini di consumo elevate non ha un'unica spiegazione ma dipende da un intreccio di più fattori.
Ogni mese, secondo diverse indagini condotte da Istat e da istituti di ricerca privati, milioni di famiglie italiane dichiarano di arrivare a fine mese con grande difficoltà. Eppure, basta guardarsi intorno per notare un paradosso: chi si lamenta della crisi economica sfoggia spesso l'ultimo modello di smartphone, guida un SUV di lusso e prenota regolarmente un tavolo al ristorante. Come è possibile? La risposta non è semplice e coinvolge fattori psicologici, culturali ed economici che meritano un'analisi approfondita.
Il paradosso italiano tra percezione e realtà
Il primo elemento da chiarire riguarda la differenza tra percezione soggettiva e situazione economica reale. Molte persone si sentono in difficoltà non perché non abbiano risorse, ma perché il loro tenore di vita è aumentato più velocemente del loro reddito disponibile. Questo fenomeno, noto agli economisti come inflazione dello stile di vita (lifestyle inflation), porta le famiglie a spendere quasi tutto ciò che guadagnano, indipendentemente da quanto guadagnino.
In altre parole, non è raro che una famiglia con un reddito medio alto si senta comunque "in affanno" perché ha adattato le proprie abitudini di consumo a un livello che consuma interamente le entrate. Al contrario, chi guadagna meno ma ha imparato a gestire il budget può percepire una maggiore serenità economica pur avendo meno disponibilità assolute.
Uno dei fattori chiave che spiega come sia possibile avere beni costosi pur dichiarando difficoltà economiche è la diffusione capillare del credito al consumo. Oggi comprare un iPhone da mille euro non richiede più di avere quella cifra sul conto: basta accettare un finanziamento a rate, spesso a tasso zero, che frammenta la spesa in dodici o ventiquattro mesi.
Lo stesso vale per le automobili. Il leasing e il noleggio a lungo termine hanno rivoluzionato il mercato auto in Italia, permettendo di guidare un veicolo da 80mila euro pagando una rata mensile che, presa singolarmente, può sembrare sostenibile. Il problema è che queste rate, sommate ai mutui, ai prestiti personali e alle altre spese fisse, finiscono per erodere quasi interamente lo stipendio, lasciando la sensazione di "non arrivare a fine mese" pur avendo accesso a beni di lusso.
Secondo i dati di Assofin, l'associazione italiana delle società finanziarie, il ricorso al credito al consumo è cresciuto costantemente negli ultimi anni, segno che sempre più italiani preferiscono dilazionare la spesa piuttosto che rinunciare al bene desiderato.
La cultura dell'apparenza e la pressione sociale
Un altro aspetto determinante è culturale. In Italia, come in molti altri paesi mediterranei, esiste una forte pressione sociale legata all'immagine e allo status. Possedere determinati oggetti, dall'auto allo smartphone fino agli abiti firmati, viene spesso percepito come un segnale di successo personale, indipendentemente dalla reale situazione finanziaria di chi li possiede.
I social media hanno amplificato enormemente questo fenomeno. Piattaforme come Instagram e TikTok spingono le persone a mostrare uno stile di vita apparentemente agiato, alimentando un circolo vizioso in cui ci si indebita per "tenere il passo" con gli standard percepiti come normali. Gli psicologi parlano in questo caso di effetto vetrina: la tendenza a costruire un'immagine pubblica che non corrisponde necessariamente alla realtà economica privata.
Spese fisse contro spese percepite come voluttuarie
Un elemento spesso trascurato riguarda la diversa percezione psicologica delle spese. Molte famiglie italiane tendono a considerare il ristorante, un nuovo smartphone o un'auto di fascia alta come premi meritati, quasi come compensazioni per lo stress quotidiano, mentre percepiscono come opprimenti le spese fisse come bollette, affitto o mutuo.
Questo porta a un comportamento apparentemente irrazionale ma psicologicamente comprensibile: si rinuncia a risparmiare per il futuro o a costituire un fondo di emergenza, ma non si rinuncia a una cena fuori o a un acquisto tecnologico, perché questi ultimi offrono una gratificazione immediata che il cervello umano tende a privilegiare rispetto ai benefici futuri e meno tangibili del risparmio.
Non si può ignorare, in un'analisi completa del fenomeno, il ruolo dell'economia sommersa. L'Italia presenta storicamente un tasso di evasione fiscale ed economia informale tra i più alti d'Europa. Questo significa che una parte della popolazione dichiara redditi inferiori a quelli effettivamente percepiti, il che spiega, almeno in parte, come alcune famiglie possano permettersi beni costosi pur risultando, sulla carta, in difficoltà economica.
Secondo le stime della Banca d'Italia, l'economia sommersa incide per una percentuale significativa sul PIL nazionale, un fattore che altera sensibilmente la lettura dei dati ufficiali sul reddito delle famiglie italiane.
Indebitamento nascosto e fragilità finanziaria e come distinguere il vero benessere dall'apparenza
Dietro l'apparente benessere si nasconde spesso una fragilità finanziaria strutturale. Molte famiglie che sfoggiano beni di lusso vivono in realtà in un equilibrio precario, sostenuto da un utilizzo massiccio di carte di credito revolving, prestiti personali e finanziamenti multipli. Questo tipo di indebitamento, se non gestito con attenzione, può portare rapidamente al sovraindebitamento, una condizione in cui le rate da pagare superano la capacità reale di rimborso.
Le associazioni dei consumatori segnalano da anni un aumento delle richieste di aiuto da parte di famiglie che, pur avendo beni di valore, si trovano in seria difficoltà a causa di un eccesso di impegni finanziari contratti per mantenere un certo tenore di vita.
Per chi osserva dall'esterno, diventa fondamentale imparare a distinguere la reale solidità economica dall'apparenza. Alcuni segnali possono aiutare a capire se un determinato stile di vita è sostenibile: la presenza di risparmi accantonati, l'assenza di debiti a breve termine ad alto tasso di interesse, e la capacità di affrontare spese impreviste senza ricorrere a nuovi finanziamenti.
Al contrario, chi vive costantemente al limite del proprio budget, pur possedendo beni costosi, rischia di trovarsi in una situazione di vulnerabilità finanziaria che può emergere in modo drammatico di fronte a un imprevisto, come la perdita del lavoro o un aumento improvviso del costo della vita.
Il paradosso di famiglie che dichiarano di non arrivare a fine mese pur possedendo iPhone di ultima generazione, automobili di lusso e abitudini di consumo elevate non ha un'unica spiegazione. Si tratta piuttosto dell'intreccio di più fattori: la diffusione del credito al consumo, la pressione sociale e culturale, la gratificazione immediata preferita al risparmio, il peso dell'economia sommersa e una fragilità finanziaria spesso nascosta dietro un'apparenza di benessere.
Comprendere questi meccanismi è importante non solo per interpretare correttamente i dati economici sulle famiglie italiane, ma anche per aiutare i singoli individui a riflettere sulle proprie abitudini di spesa, distinguendo tra ciò che rappresenta un reale bisogno e ciò che risponde invece a logiche di status e apparenza, spesso amplificate dai social media e da un modello di consumo sempre più basato sul debito piuttosto che sul risparmio.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra


