
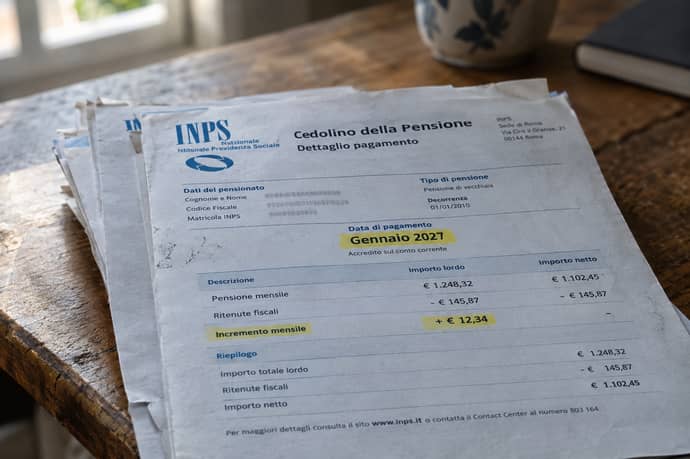
Aumenti delle pensioni già a gennaio 2027 per tutti dopo il dietrofront dell’Inps, ma la manovra riduce la rivalutazione degli assegni medio-alti: le nuove sei fasce, gli esempi e cosa potrà cambiare.
Gli aumenti delle pensioni arriveranno per tutti già a gennaio 2027, senza aspettare marzo. L’Inps ha corretto il calendario annunciato in Parlamento e ha chiarito che la rivalutazione legata all’inflazione sarà riconosciuta fin dalla prima rata dell’anno anche a chi percepisce più di quattro volte il trattamento minimo, cioè oltre 2.447 euro lordi al mese. Resta però un nodo: la manovra cambia il meccanismo con cui le pensioni si adeguano ogni anno, e per gli assegni medio-alti l’aumento sarà più leggero rispetto alle regole attuali. Non sono tagli alle pensioni già percepite, ma aumenti inferiori a quelli che sarebbero stati riconosciuti. Ecco che cosa cambia, con gli esempi e i calcoli.
Il dietrofront dell’Inps: aumento subito per tutti, conguaglio dopo
Il calendario era stato spiegato dalla direttrice generale dell’Inps, Valeria Vittimberga, in un’audizione parlamentare: l’adeguamento sarebbe scattato subito solo per gli assegni più bassi, mentre per gli altri sarebbe arrivato un conguaglio entro il primo trimestre, quindi entro marzo. Con la rettifica la regola cambia: tutti i pensionati avranno un aumento già dalla prima rata di gennaio 2027, in linea con le indicazioni del governo.
Il motivo è la fase in cui si trova la manovra. Le nuove regole sulla rivalutazione sono contenute nel disegno di legge di Bilancio, approvato dal Consiglio dei ministri il 28 ottobre 2026 e inviato al Parlamento il 30 ottobre, e potranno essere ancora modificate. Per non far aspettare nessuno, l’Inps riconosce subito un aumento a tutti e sistema le differenze con un successivo conguaglio, quando le regole saranno definitive. Per chi ha una pensione sopra i 2.447 euro lordi, la novità riguarda quindi i tempi, non l’importo: l’aumento si vede in gennaio, ma l’importo definitivo potrebbe essere rivisto dopo.
Che cosa cambia nel meccanismo: da tre fasce a sei, calcolo sull’intero assegno
Il cambiamento più importante è nel metodo. Oggi la rivalutazione si applica per scaglioni: il 100% dell’inflazione sulla parte di pensione fino a quattro volte il minimo, il 90% sulla parte tra quattro e cinque volte e il 75% sulla parte oltre cinque volte. Con la manovra le fasce diventano sei e le percentuali si applicano all’intero importo della pensione, non più alle singole quote.
Le nuove percentuali, con i valori calcolati sul minimo dell’anno in corso (circa 611,85 euro), sono queste:
- fino a 2.447 euro lordi al mese: 100% dell’inflazione
- da 2.447 a 3.059 euro: 85%
- da 3.059 a 3.671 euro: 53%
- da 3.671 a 4.895 euro: 47%
- da 4.895 a 6.119 euro: 37%
- oltre 6.119 euro: 32%
Quanto si perde: gli esempi da 3.000, 3.500 e 5.000 euro
Ipotizzando un’inflazione del 2,9%, un assegno da 3.000 euro lordi al mese riceverebbe circa 149 euro in meno di rivalutazione all’anno rispetto alle regole attuali. Per una pensione da 3.500 euro la differenza sale a circa 556 euro, e per un assegno da 5.000 euro arriva a circa 982 euro lordi annui, tredicesima compresa. Sono simulazioni che confrontano il sistema attuale, per scaglioni, con quello previsto dalla manovra, e il 2,9% è una stima, non il dato ufficiale.
Con un calcolo nostro, a parità di 2,9% e sui valori della pensione minima 2026, l’aumento mensile lordo passerebbe da circa 85,40 a 73,95 euro per una pensione da 3.000 euro, da 96,53 a 53,80 euro per una da 3.500 e da 129,16 a 53,65 euro per una da 5.000. I risultati annui, moltiplicando per 13 mensilità, coincidono con le cifre delle simulazioni: 149, 556 e 982 euro. Il dato più curioso riguarda l’ultimo caso: con le nuove regole, e sempre con un calcolo nostro, un assegno da 5.000 euro ottiene un aumento mensile di 53,65 euro, praticamente come uno da 3.500 euro (53,80), pur essendo più alto di 1.500 euro. È l’effetto delle percentuali che scendono man mano che si sale di fascia.
Per le pensioni appena sopra una soglia il salto potrebbe essere forte: con un calcolo nostro, a 3.059 euro l’aumento sarebbe di circa 75 euro al mese e a 3.060 euro di circa 47 euro. Per questo il testo prevede le clausole di salvaguardia, che dovrebbero limitare l’effetto, ma non conosciamo ancora la loro formula definitiva. Chi è vicino a una soglia farà bene ad aspettare i dati ufficiali prima di fare conti.
Il tema è sentito soprattutto dalle categorie con assegni più alti. L’associazione dei dirigenti Cida parla di dirigenti che in 14 anni hanno perso fino a 200 mila euro per le rivalutazioni ridotte negli anni e stima altri 3.000 euro di mancato aumento nel 2027. Sono stime di parte, e non vanno confuse con i calcoli ufficiali, ma mostrano che la discussione sulla manovra riguarderà soprattutto le pensioni medio-alte, quelle oltre i 2.447 euro lordi al mese. Per le pensioni minime e basse, invece, la rivalutazione resta piena e arriva comunque a gennaio.
Che cosa può ancora cambiare: indice, minimo e Parlamento
Gli esempi valgono solo con le ipotesi di oggi. Il primo punto aperto è l’indice di rivalutazione per il 2027, che non è ancora stato fissato: dovrebbe arrivare con un decreto del ministero dell’Economia, atteso entro il 20 novembre, e il 2,9% è una stima provvisoria. Il secondo è il valore del trattamento minimo per il 2027: le soglie che qui sono indicate sulla base del minimo 2026 (2.447, 3.059, 3.671 euro, e così via) possono spostarsi di poco quando verrà aggiornato.
Il terzo è il percorso parlamentare. La norma è nell’articolo 55 del disegno di legge di Bilancio, che il Parlamento deve approvare entro la fine dell’anno, e può essere modificata con emendamenti. Se le percentuali o il metodo cambiassero, l’Inps dovrebbe ricalcolare gli importi e applicare le differenze con il conguaglio già annunciato. Chi ha una pensione sopra i 2.447 euro lordi può quindi aspettarsi un aumento a gennaio, ma farebbe bene a considerarlo provvisorio fino all’approvazione della manovra.
Va ricordato, infine, che le cifre sono lorde: sull’importo netto incidono Irpef e addizionali, per cui l’aumento che si vedrà nel cedolino sarà più basso. In sintesi, gli aumenti ci saranno a gennaio per tutti, ma per gli assegni medio-alti saranno più leggeri del previsto: la differenza si misura in decine di euro al mese e in centinaia di euro all’anno, ed è già abbastanza per far discutere
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra


