Dopo la conferma del rating dell’Italia da parte di S&P, cosa cambia davvero per chi ha risparmi investiti, una rata da pagare o un finanziamento da chiedere? Una risposta chiara senza giri di parole.
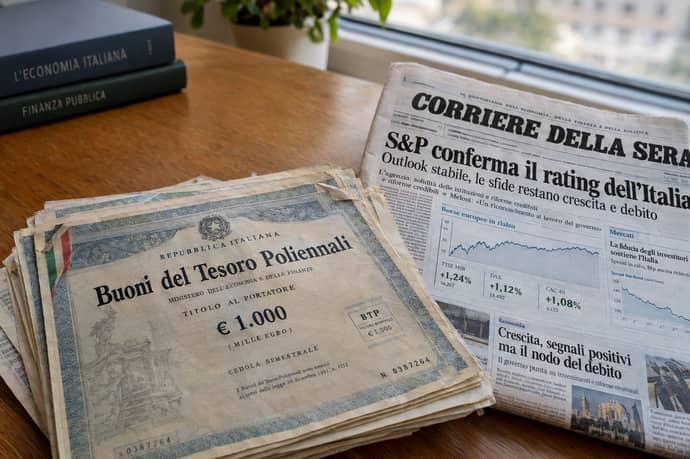
Il 13 novembre 2026 S&P Global Ratings ha confermato il rating dell’Italia a BBB+ sul lungo termine e A-2 sul breve, con outlook positivo. Non c’è quindi una promozione, ma non c’è nemmeno un passo indietro: la porta all’upgrade resta aperta. Per chi ha dei Btp, un mutuo in corso o un finanziamento da chiedere, la notizia conta meno di quanto sembri sui titoli di giornale. Il rating è un giudizio sul rischio dello Stato, e solo in modo indiretto sul costo del denaro che arriva alle famiglie.
Che cosa ha deciso S&P e perché conta
Le stime di S&P indicano un deficit pubblico al 2,9% del Pil nel 2026, in salita al 3,5% nel 2027, sopra l’obiettivo del governo (3,4%), e di nuovo al 2,9% nel 2029. L’agenzia legge il peggioramento del 2027 come una scelta legata a misure contro il caro energia e alla spesa per la difesa, e si aspetta un ritorno al consolidamento dei conti dopo le elezioni. Il debito, secondo S&P, dovrebbe stabilizzarsi entro il 2028. È questa traiettoria a giustificare l’outlook positivo.
Per salire di livello, S&P aveva fissato a gennaio due condizioni: rafforzare la posizione finanziaria verso l’estero, con il debito estero netto sotto il 150% delle entrate correnti entro il 2028, e ridurre il deficit in modo da far scendere il rapporto debito/Pil. Restano i rischi: S&P parla di rischi sostanziali, tra prezzi dell’energia e un margine di bilancio ristretto, perché gli interessi sul debito assorbono gran parte degli avanzi primari.
Per il ministro dell’Economia Giancarlo Giorgetti la conferma è “un’ulteriore conferma che siamo sulla strada giusta” e, “in tempi così difficili”, rappresenta “un successo”. Una lettura che gli analisti possono bilanciare con il lato prudente del giudizio: l’agenzia conferma, ma non alza.
Btp: chi li ha e chi vuole comprarli
Per chi ha già Btp in portafoglio, la conferma toglie un’ipotesi: quella di un declassamento, che avrebbe fatto salire i rendimenti e scendere i prezzi dei titoli già emessi. L’outlook positivo, al contrario, è un possibile vento a favore: se in futuro arrivasse un upgrade, i rendimenti richiesti all’Italia potrebbero scendere e i prezzi dei titoli in circolazione salire. È un meccanismo di mercato, non una garanzia, e dipende da molti altri fattori oltre al rating.
Per chi vuole comprare, il rendimento resta la variabile da guardare. S&P stima il rendimento del Btp decennale al 3,9% nel 2026, al 4% nel 2027 e al 3,6% nel 2028 e 2029. Sono previsioni dell’agenzia, non tassi garantiti: chi compra oggi un titolo a tasso fisso blocca il rendimento fino alla scadenza, mentre il prezzo sul mercato secondario può muoversi. Il rating non cambia la sicurezza di principio di un Btp tenuto fino a scadenza, ma incide sul prezzo a cui lo si può rivendere prima.
Una cautela: il Btp non vive di solo rating. A pesare sono anche le decisioni della Banca centrale europea, l’inflazione e il rapporto con i titoli tedeschi. Per questo una conferma, da sola, non basta a spiegare dove andranno i rendimenti nelle prossime settimane.
Mutui: il rating c’entra poco, la Bce molto
Il punto più importante per le famiglie è questo: il rating dell’Italia non decide il tasso del tuo mutuo. Lo decidono soprattutto i tassi della Banca centrale europea e il costo con cui le banche si finanziano. Il 29 ottobre 2026 la Bce ha lasciato invariati i tassi: 2,50% sui depositi, 2,65% sulle operazioni di rifinanziamento principali, 2,90% su quelle marginali. Nel comunicato la Bce scrive che i prezzi dell’energia continuano a salire, che l’inflazione ha “rischi al rialzo” e che le condizioni di finanziamento si sono inasprite dall’ultima riunione. Sono segnali poco favorevoli a un calo rapido dei tassi.
I dati della Banca d’Italia confermano il quadro. Ad agosto 2026 il Taeg sui nuovi mutui per l’acquisto di abitazioni è stato del 3,99%, contro il 3,81% di luglio, con un aumento di 0,18 punti. La quota di nuovi mutui con tasso iniziale fino a un anno è scesa al 23,9% dal 29,0%.
Un esempio per capire l’ordine di grandezza. Su un mutuo da 150.000 euro in 25 anni a un Taeg del 3,99%, la rata mensile è di circa 791 euro. Con il 3,81% di luglio sarebbe stata di circa 776 euro: 15 euro in più al mese per il solo rialzo di agosto. Se il tasso scendesse di un quarto di punto, al 3,74%, la rata calerebbe a circa 770 euro, cioè 21 euro al mese o circa 6.200 euro nell’arco dei 25 anni. Sono calcoli indicativi, ma mostrano che pochi decimi di punto pesano più di una promozione di rating.
Per chi deve ancora scegliere: la conferma non è un motivo per aspettare o accelerare. Contano la stabilità della rata, il tipo di tasso e le offerte comparabili in banca. Chi ha un mutuo a tasso fisso non vede cambiare nulla. Chi ha un variabile segue soprattutto gli sviluppi della Bce, e le prossime decisioni della Banca centrale europea.
Prestiti e finanziamenti: cosa cambia per famiglie e imprese
Anche per il credito al consumo vale lo stesso ragionamento. Secondo la Banca d’Italia, ad agosto il Taeg medio è salito al 10,78% dal 10,38% di luglio. Su un prestito da 10.000 euro in cinque anni, la rata passa da circa 214 a 216 euro: due euro al mese in più, ma sul totale restituito la differenza si somma. Il tasso di un prestito personale dipende dal profilo di chi lo chiede, dal reddito e dalla durata più che dal rating dello Stato.
Per le imprese il quadro è più stabile: il tasso medio sui nuovi prestiti alle società non finanziarie è stato del 3,71% ad agosto, contro il 3,79% di luglio, con 4,40% per importi fino a un milione e 3,30% sopra. Intanto i prestiti crescono: +2,9% sui dodici mesi alle famiglie e +4,2% alle imprese. Un contesto in cui le banche continuano a erogare credito, anche se per le famiglie i tassi sono in aumento.
Qui il rating può avere un effetto più indiretto: un giudizio migliore sullo Stato tende a migliorare la percezione sulle banche italiane, che detengono molti titoli pubblici, e quindi il costo della loro raccolta. È un canale di medio periodo, non immediato, e non si traduce da solo in tassi più bassi per chi chiede un finanziamento.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra