Rottamazione quinquies e rata del 30 novembre 2026: cosa rischia chi non paga, quando scatta la decadenza, che fine fanno le somme già versate e come rimediare.
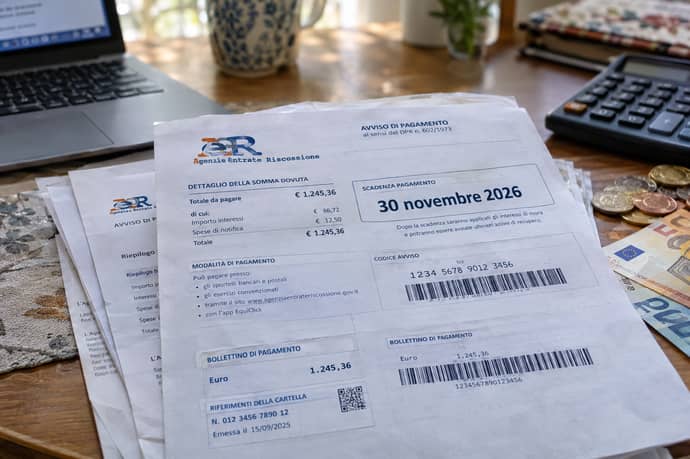
Lunedì 30 novembre 2026 è una data da segnare per chi ha aderito alla rottamazione quinquies e ha scelto di pagare a rate. Scade la terza rata del piano, dopo quelle del 31 luglio e del 30 settembre. Molti contribuenti si chiedono cosa succede se non si riesce a pagare e se tutto quello che è stato versato finora vada perso. La risposta dipende dalla propria situazione, ma ci sono regole precise da conoscere. Vediamole.
Rottamazione quinquies: il calendario delle rate
La definizione agevolata dei carichi affidati all’Agenzia delle Entrate Riscossione è stata introdotta dalla Legge di Bilancio 2026. Chi ha presentato domanda entro il 30 aprile 2026 poteva pagare in un’unica soluzione entro il 31 luglio 2026 oppure scegliere il pagamento rateale.
Il piano prevede fino a 54 rate bimestrali, per una durata massima di nove anni, con un importo minimo di 100 euro a rata. Le prime scadenze sono:
- 31 luglio 2026: prima rata
- 30 settembre 2026: seconda rata
- 30 novembre 2026: terza rata
La rata del 30 novembre non ha giorni di tolleranza
Nella rottamazione quinquies la tolleranza di cinque giorni vale solo in due casi: il pagamento in unica soluzione e l’ultima rata del piano. Per tutte le rate intermedie, compresa quella del 30 novembre, il termine è perentorio.
Se il versamento non risulta effettuato entro il 30 novembre, la rata è considerata non pagata. Non esistono margini aggiuntivi. Per questo conviene pagare qualche giorno prima: bonifici, bollettini e pagamenti online possono richiedere tempi tecnici, e un errore sull’importo o un ritardo di accredito possono costare molto cari.
Fa eccezione chi ha scelto un piano di sole tre rate. Per lui la rata del 30 novembre è anche l’ultima, quindi si applica la tolleranza e il pagamento è considerato tempestivo se effettuato entro il 5 dicembre. La quinquies è, infatti, più morbida delle edizioni precedenti. Nella rottamazione quater bastava saltare una rata per decadere. Oggi un solo mancato pagamento non fa perdere automaticamente i benefici. Secondo il comma 95 della legge 199/2025, la definizione agevolata perde efficacia in caso di mancato o insufficiente versamento:
- dell’unica rata, se si era scelto il pagamento in un’unica soluzione (con tolleranza di cinque giorni)
- di due rate, anche non consecutive
- dell’ultima rata del piano (con tolleranza di cinque giorni)
Ecco cosa può succedere il 30 novembre.
Scenario 1: hai pagato regolarmente le prime due rate.
Se salti la rata del 30 novembre, risulta una sola rata non versata. Non scatta la decadenza, ma sei in una posizione a rischio: finché non recuperi l’arretrato non potrai saltare nessun’altra scadenza.
Scenario 2: avevi saltato la rata del 31 luglio e non l’hai mai recuperata.
Se oltre a quella non paghi nemmeno la rata del 30 novembre (e quella di settembre l’hai pagata), alla scadenza risultano due rate non saldate. La definizione agevolata decade.
Scenario 3: avevi saltato una rata, l’hai recuperata, poi salti quella di novembre.
Dato che l’arretrato precedente è stato regolarizzato, il contatore si era azzerato. Risulta una sola rata mancante e la rottamazione resta in piedi.
Scenario 4: hai saltato sia luglio sia settembre.
La decadenza è già scattata alla scadenza del 30 settembre. In questo caso non c’è più nulla da salvare con il pagamento di novembre.
Chi ha un dubbio sulla propria posizione dovrebbe verificare nell’area riservata quali rate risultano pagate e quali no, prima di decidere come muoversi.
I rischi concreti se si decade dalla rottamazione quinquies
La decadenza scatta senza bisogno di un ulteriore atto dell’Agenzia: non arriva una lettera che ti avvisa, la definizione semplicemente perde efficacia. Le conseguenze principali sono queste.
1. Si perde lo sconto su sanzioni e interessi.
Il vantaggio della rottamazione è pagare solo capitale, spese di notifica e spese delle procedure esecutive, senza sanzioni e interessi di mora. Con la decadenza questi importi tornano dovuti per intero.
2. Il debito torna quello originario.
Il debito residuo viene ricalcolato sull’importo complessivo dovuto prima della domanda, da cui si sottraggono le somme già versate.
3. Riprende l’attività di recupero.
Ripartono i termini di prescrizione e di decadenza e l’agente della riscossione può riprendere le azioni di recupero: solleciti, fermi amministrativi, ipoteche e pignoramenti.
4. Possibili effetti su DURC e altre posizioni.
Per le imprese, la perdita della regolarità può incidere sul DURC, il documento che attesta la regolarità contributiva, con riflessi su appalti e agevolazioni.
5. Difficoltà a rateizzare di nuovo.
Secondo le FAQ dell’Agenzia delle Entrate Riscossione, dopo la decadenza i carichi inclusi nella definizione non possono essere rateizzati con la dilazione ordinaria prevista dall’articolo 19 del DPR 602/1973. Sul punto c’è un dibattito tra gli esperti. Il testo del comma 95 della legge 199/2025 non prevede espressamente questo divieto, e alcuni professionisti ritengono che i debiti mai rateizzati in precedenza possano ancora accedere alla dilazione. Finché non arrivano chiarimenti ufficiali, è prudente fare riferimento alle indicazioni dell’Agenzia e confrontarsi con un professionista.
Dove vanno a finire i soldi già pagati?
Questa è la domanda che preoccupa di più. Chi ha già versato la prima e la seconda rata teme di aver buttato via i soldi. Non è così, ma nemmeno si ottiene un rimborso.
In caso di decadenza, i versamenti già effettuati restano acquisiti dall’agente della riscossione a titolo di acconto sull’importo complessivamente dovuto in base ai carichi originari. In pratica:
- le somme non vengono restituite
- le somme non vanno perse nel nulla: vengono scalate dal debito residuo
- i pagamenti non estinguono il debito residuo, che resta da pagare nella misura ricalcolata senza gli sconti
Il danno vero della decadenza, quindi, non è perdere quanto già pagato, ma rinunciare allo sconto e tornare a rischio di azioni esecutive.
Cosa fare se non riesci a pagare entro il 30 novembre
Se sai già che la rata di novembre è a rischio, ci sono alcune mosse utili:
Controlla la tua posizione. Accedi all’area riservata del sito dell’Agenzia delle Entrate Riscossione e verifica quali rate risultano pagate. Capire se hai ancora il jolly disponibile cambia completamente la valutazione.
Se hai il jolly, valuta di usarlo con attenzione. Saltare una sola rata non fa decadere, ma ti lascia senza margine fino al recupero. Meglio pagare l’arretrato il prima possibile, così riazzeri il contatore.
Paga prima, non all’ultimo giorno. Il 30 novembre cade di lunedì. Non aspettare il weekend o l’ultima ora utile, e verifica che l’importo sia corretto per evitare pagamenti insufficienti.
Recupera le rate saltate. Un arretrato può essere sanato anche in ritardo, prima che si presenti una seconda scadenza non onorata. Pagare tardi è meglio che non pagare, perché può evitare la decadenza.
Parla con un professionista. Un commercialista o un consulente fiscale può aiutarti a ricostruire la situazione e a valutare le alternative, soprattutto se hai più carichi o piani sovrapposti.
Attenzione alle altre rate in scadenza il 30 novembre
Lo stesso giorno scadono anche la 14ª rata della rottamazione quater e la 6ª rata della riammissione alla quater. Le regole sono diverse: per la quater è prevista una tolleranza di cinque giorni, ma la decadenza scatta già con il mancato o insufficiente pagamento di una sola rata. Chi ha più definizioni in corso deve quindi gestire con cura il calendario, perché le conseguenze cambiano da piano a piano.
La rata del 30 novembre 2026 non ammette ritardi: va pagata entro la scadenza, senza giorni di tolleranza, a meno che sia l’ultima del piano. Saltarla non fa decadere automaticamente dalla rottamazione quinquies, ma può diventare fatale se si è già in arretrato con un’altra rata. In caso di decadenza non si perdono i soldi già versati, che restano come acconto, ma si perde lo sconto su sanzioni e interessi e riprendono le azioni di recupero. Il consiglio è verificare per tempo la propria situazione, pagare con qualche giorno di anticipo e, in caso di difficoltà, regolarizzare al più presto.

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra