A Forlì un uomo ritrova un libretto degli anni Sessanta con poche lire e punta a ottenere migliaia di euro. Come ci prova, su quale tesi si gioca la partita e cosa deve sapere chi ha un libretto così.
Un uomo di Forlì trova un vecchio libretto di risparmio degli anni Sessanta con 1.500 lire depositate e decide di recuperare quel denaro. Sulla carta la somma vale meno di un euro. L’obiettivo, però, è un altro: con gli interessi maturati in oltre mezzo secolo e la rivalutazione, il deposito dovrebbe valere migliaia di euro. Per riuscirci ha affidato la pratica a un legale e a un’associazione, e la loro strategia si regge su un punto preciso: la prescrizione decorre dalla data del ritrovamento e non dalla data di scadenza del libretto. È la tesi su cui si gioca tutta la partita, e i casi simili mostrano che è una strada aperta, ma non ancora vinta.
La scoperta: 1.500 lire e un incarico a un legale e a un’associazione
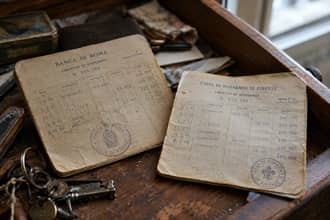
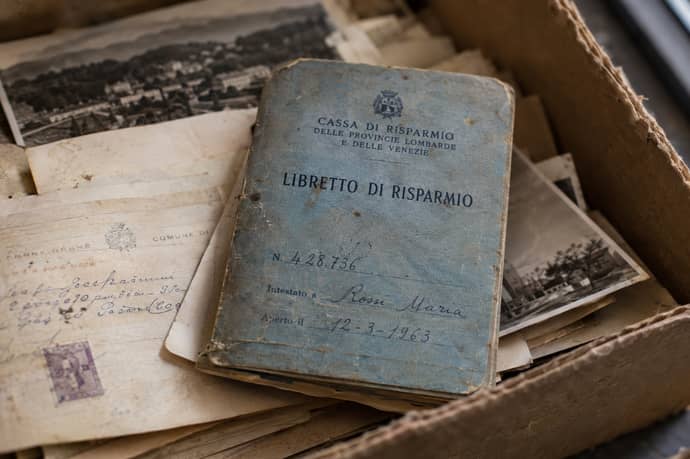
La storia è semplice. L’uomo ritrova a Forlì un libretto di deposito a risparmio aperto negli anni Sessanta, con un saldo di 1.500 lire. Convertita al cambio fissato nel 1999, la somma vale poco meno di un euro. Ma il libretto è un contratto di deposito: la banca che ha ricevuto il denaro deve restituirlo, e se l’istituto non esiste più risponde chi lo ha assorbito. Per questo il titolare ha conferito a un legale e a un’associazione l’incarico di recuperare i soldi.
Il documento originale è la prova di tutto e va conservato con cura. Senza libretto, anche il diritto più solido diventa difficile da dimostrare. Le notizie sul caso sono poche: non indicano l’istituto che aveva aperto il libretto né la cifra richiesta. Le cifre in euro che circolano sono ipotesi di calcolo, non somme riconosciute da una banca.
Come si arriva a “migliaia di euro”: interessi e rivalutazione
Il conto semplice è quello del cambio. L’euro è stato fissato a 1.936,27 lire, e con quel tasso 1.500 lire valgono circa 0,77 euro. Mille lire valgono circa 0,52 euro. È il valore nominale, ed è irrisorio.
Il conto che porta alle migliaia di euro aggiunge due correttivi: gli interessi composti maturati in oltre mezzo secolo, con tassi che negli anni Sessanta e Settanta potevano toccare il 5-8% annuo, e la rivalutazione per l’inflazione. Sulla carta il risultato è un moltiplicatore enorme.
I casi che circolano lo mostrano. A Lecco un libretto del 1963 con mille lire è stato indicato in circa 50mila euro. A Ischia un libretto del 1967 con 2.500 lire è stato stimato in circa 70mila euro. A Fermo tre libretti con importi tra mille e cinquemila lire sono stati valutati circa 73mila euro. Sono stime dei titolari o dei loro legali, e il metodo di calcolo non viene quasi mai mostrato. Finché una banca non risponde, l’importo resta una richiesta e non un credito.
La tesi: la prescrizione parte dal ritrovamento, non dalla scadenza del libretto
Il diritto di farsi restituire un deposito si prescrive in dieci anni. Se il termine partisse dall’ultima operazione o dalla scadenza, un libretto fermo dagli anni Settanta sarebbe prescritto da oltre quarant’anni, e la partita sarebbe chiusa. La strategia del legale e dell’associazione ribalta questo schema.
Il fondamento è l’articolo 2935 del codice civile: la prescrizione decorre dal momento in cui il diritto può essere fatto valere. Se il titolare non sapeva, senza colpa, di avere quel libretto, non poteva chiedere nulla; il termine parte quindi dal giorno in cui lo ritrova. Il ritrovamento va provato, anche con testimonianze dei familiari, e spetta al giudice valutarle caso per caso. È la stessa linea sostenuta dagli avvocati che assistono altri titolari, tra cui la pensionata di Fermo, e dall’Associazione Italia di Roma nel caso del libretto da mille lire del 1963.
Le banche e molti avvocati ribattono su tre punti. Il primo: secondo la Cassazione l’ignoranza del titolare non sospende la prescrizione, che si interrompe solo per un impedimento giuridico oggettivo. Il secondo: i depositi non movimentati per dieci anni e superiori a 100 euro passano a un fondo statale, e il titolare ha altri dieci anni per chiedere il rimborso alla Consap; per le somme sotto i 100 euro la disciplina è meno chiara. Il terzo: anche se il diritto viene riconosciuto, la banca restituisce il capitale nominale più gli interessi contrattuali, non il valore rivalutato per l’inflazione, che nel rapporto tra cliente e banca non ha rilievo giuridico.
Il punto è che sulla decorrenza dal ritrovamento non c’è una regola scritta. Un avvocato dell’Associazione Italia ha dichiarato che sulla questione la Cassazione non si è mai pronunciata. Per questo la tesi è sostenibile e, allo stesso tempo, incerta.
I casi vinti e cosa fare se si trova un libretto
La domanda è inevitabile: ci sono casi vinti? Sui libretti in lire con prescrizione dal ritrovamento, non risulta nessuna decisione che abbia riconosciuto la tesi e fatto pagare migliaia di euro. I casi di Lecco, Ischia, Fermo e Ravenna sono richieste in corso, senza esito noto. Ci sono però precedenti vicini, da conoscere con i loro limiti.
Il più rilevante è la sentenza del Tribunale di Napoli n. 142 del 5 gennaio 2023: gli eredi di un correntista chiedevano la restituzione di un libretto del 1948. Il giudice ha accolto la domanda in parte, ha condannato la banca a pagare capitale e interessi e ha respinto l’eccezione di prescrizione. Attenzione: il tribunale ha fatto decorrere il termine dalla richiesta di restituzione e non dall’ultima operazione né dalla scoperta, quindi non conferma la tesi del ritrovamento, ma smonta l’idea che il libretto antico sia prescritto per forza. La cifra non risulta dalle sintesi disponibili.
L’altro caso è quello dei buoni fruttiferi postali, che sono strumenti diversi dai libretti. L’Arbitro Bancario Finanziario di Palermo ha accolto il ricorso di una risparmiatrice di Oristano assistita da Adiconsum, con buoni del 1991 da 250mila lire, ordinando a Poste di riconoscere gli interessi secondo il regolamento originario. È un precedente sul calcolo degli interessi, non sulla prescrizione dei libretti. Le associazioni dei consumatori parlano di risparmiatori che in passato hanno ottenuto somme ritenute prescritte, ma senza indicare nomi, anni o importi verificabili.
Chi trova un libretto oggi ha pochi passi da seguire. Si conserva l’originale e si ricostruisce la storia della banca, perché la titolarità passa agli istituti che l’hanno assorbita. Si controlla l’elenco dei rapporti dormienti sul portale della Consap. Si invia una PEC o una raccomandata alla banca con la richiesta di pagamento, indicando la data del ritrovamento. Se la risposta è negativa, l’Arbitro Bancario Finanziario è gratuito per chi ricorre. Un legale a percentuale riduce il rischio di spese, ma una causa può comunque costare e finire male: chi promette risultati garantiti in cambio di compensi alti va evitato.
La conclusione è netta. Il signore di Forlì ha scelto la strada più discussa, quella della prescrizione dal ritrovamento. Se il giudice o la banca la riconoscono, il rimborso diventa possibile; la somma, però, sarà il capitale con gli interessi del contratto, non le cifre teoriche delle stime. Per questo il vero risultato da attendere non è un numero, ma una decisione sul principio.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra