Un vecchio libretto di risparmio emerge dalla memoria familiare: un viaggio tra ricordi passati, sorprendenti ritrovamenti e le insidie burocratiche che spesso bloccano riscossioni dopo decenni.
È sorprendente come oggetti che sembrano ormai parte del passato possano riemergere e cambiare le prospettive di un’intera famiglia. Un semplice fascicolo, nascosto per decenni tra vecchi abiti e copioni teatrali, ha riacceso i riflettori su una storia che attraversa generazioni. Non si tratta solo di un vecchio documento, ma di una traccia concreta di ciò che la cultura del risparmio rappresentava per gli italiani negli anni Sessanta. La riscoperta di questo deposito, lasciato da genitori previdenti per il futuro del proprio figlio, consente oggi di riflettere sull’evoluzione degli strumenti bancari e sulle emozioni profonde che si intrecciano con il denaro e la memoria familiare.
Quando un libretto bancario viene ritrovato dopo oltre mezzo secolo, non si tratta solo di una questione economica. Nel cuore della vicenda vive il senso del tempo, del cambiamento sociale e dei legami familiari che resistono agli anni. L’attenzione è rivolta al valore non solo nominale, ma anche simbolico, di un risparmio affidato a una banca che oggi non esiste più. E se recuperarlo non è una prassi semplice, la storia personale si intreccia con le regole finanziarie e con la speranza di vedere riconosciuto un piccolo tesoro dimenticato.
La storia di famiglia e la scoperta del tesoro nascosto
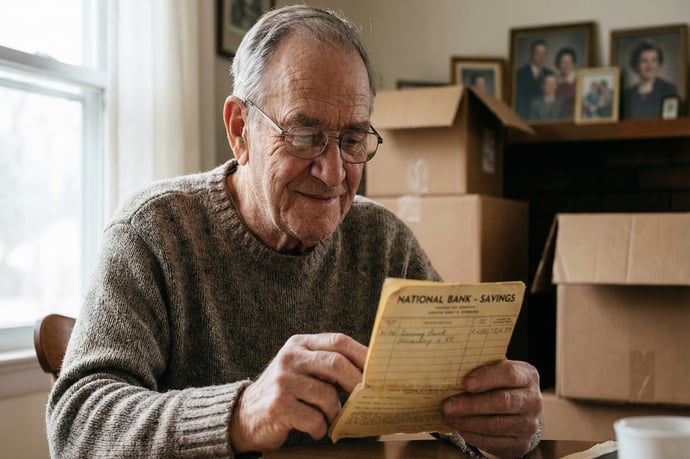
Tra le mura di una casa di provincia e i depositi scenici dove dormivano costumi e copioni, si annida il punto di partenza di questa incredibile vicenda. Il protagonista, oggi 72enne, scopre un vecchio libretto bancario riemerso durante un trasloco in un periodo segnato da una dolorosa perdita personale. Questo documento, intestato quando l’uomo aveva appena 9 anni, era stato aperto nel 1963 dai genitori presso la Cassa di Risparmio di Trieste con un deposito che all’epoca sembrava simbolico: mille lire.
«Per motivi famigliari e lavorativi, questo baule è sempre rimasto in un garage adibito a deposito materiale teatrale a Pieve del Grappa» racconta l’uomo, restituendo al racconto la concretezza di tempi e luoghi che sembravano ormai archiviati. La scoperta, quasi fortuita e legata al bisogno di riordinare gli oggetti di una vita, riporta in primo piano non solo il risparmio, ma anche l’amore e la lungimiranza dei genitori che hanno consegnato, inconsapevolmente, un’eredità morale ed economica al proprio figlio.
Dopo la perdita della moglie, la pratica viene inizialmente accantonata, sopraffatta da priorità ben più personali. Solo più avanti, passando in rassegna documenti dimenticati, viene coinvolto un consulente dell’Associazione Italia di Roma per valutare il peso effettivo di quel deposito, tenendo conto di capitalizzazione, rivalutazione e interessi maturati in oltre sei decenni. Dalla verifica emerge quanto una piccola somma possa trasformarsi, nei meandri degli anni e dei meccanismi bancari, in un importo significativo: una stima attuale che supera 50mila euro.
Il significato di questa riscoperta va oltre il valore economico: si intrecciano ricordi, volontà parentali e la tradizione del risparmio domestico, storicamente radicata nella società italiana. È anche una testimonianza diretta di quanto possa essere prezioso conservare documenti bancari e attestati di deposito, soprattutto in un’epoca digitale dove la fisicità dei contratti sembra divenire superflua. Ravvivare un libretto significa anche ridare voce al passato, riaffermando nel presente la fiducia riposta dai genitori nel futuro del proprio figlio.
Valore attuale, problemi di riscossione e casi simili in Italia
Il valore di un deposito bancario congelato negli anni Sessanta e ritrovato oggi testimonia sia la potenza degli interessi composti che la complessità normativa legata alla riscossione. Nel caso specifico, la somma originaria – mille lire depositate alla Cassa di Risparmio di Trieste nel 1963 – è stata stimata intorno ai 50mila euro secondo le valutazioni di consulenti e legali, dopo aver calcolato gli effetti di rivalutazione monetaria e di capitalizzazione degli interessi maturati in oltre sessant’anni.
Esaminando le questioni giuridiche, è importante precisare che la Cassa di Risparmio di Trieste non esiste più: la struttura bancaria originaria è stata assorbita nel tempo da altri soggetti e, in questi casi, a rispondere degli eventuali rimborsi dovrebbe essere lo Stato. Questo comporta, però, una procedura articolata e non priva di ostacoli. L’aspetto centrale è il tema della prescrizione: secondo l’interpretazione legale fornita all’erede – e su cui si basa molta giurisprudenza recente – il termine di prescrizione inizia a decorrere non dalla data del deposito originario, ma dal momento della presa di coscienza dell’esistenza del deposito stesso.
La tematica si inserisce in un quadro più ampio che riguarda decine di migliaia di libretti bancari e postali smarriti, dimenticati o rimasti custoditi tra effetti personali da decenni. Dai dati raccolti da associazioni di consumatori e consulenti legali, in Italia si stima che oltre 10 milioni di euro siano tuttora giacenti in buoni postali, Certificati di Credito del Tesoro (CCT), Buoni Ordinari del Tesoro (BOT) e tra libretti postali e bancari ai quali i familiari non hanno ancora chiesto l’accesso. I motivi di tale fenomeno sono molteplici: dagli spostamenti delle famiglie per motivi di lavoro, all’oblio, fino alla difficoltà di seguire una pratica complessa soprattutto quando il titolo è legato a istituti ormai non operativi.
Per meglio comprendere l’entità e la difficoltà legate a questi casi, risulta utile un riepilogo delle principali criticità e delle relative strategie suggerite dagli esperti:
- Necessità di accertare la continuità delle banche o di individuare i soggetti subentranti;
- Ricerca di documentazione dettagliata che possa comprovare il diritto di credito;
- Gestione della prescrizione: il diritto si estingue se non fatto valere entro determinati termini, ma può essere “riattivato” se il beneficiario non era mai stato a conoscenza del titolo;
- Procedura per la richiesta di rimborso presso l’autorità preposta (ad es. Consap per titoli dormienti);
- Supporto legale e consulenza presso associazioni di consumatori qualificate.
| Fase | Criticità principale |
| Ricerca della documentazione | Documenti smarriti, deteriorati o incompleti |
| Identificazione del soggetto pagatore | Banca originaria non più esistente |
| Calo della prescrizione | Difficoltà nel dimostrare la data di presa visione |
| Gestione burocratica | Iter complesso e tempi lunghi |
L’esperienza diretta di chi si trova a riaprire una pratica così datata racconta di disorientamento ma anche di speranza, soprattutto in un Paese come l’Italia, dove il legame con la memoria e la tradizione del risparmio domestico resta fortissimo. Le fonti normative rilevanti in questi casi includono il Codice Civile (articoli relativi alla prescrizione dei diritti) e le direttive in materia di rapporti bancari dormienti, disciplinate da circolari e regolamenti del Ministero dell’Economia e delle Finanze.
Alla luce di quanto emerso, risulta che casi come quello del signor Libassi non siano affatto isolati ma rientrino in un più ampio fenomeno nazionale. Dai racconti e dalle stime, si evidenzia la necessità di una maggior sensibilizzazione sulle tematiche legate ai rapporti bancari dormienti – sia da parte delle famiglie sia degli enti bancari – e di un supporto normativo efficace per assicurare la corretta tutela dei risparmiatori anche a distanza di decenni.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra