Le scorte di gas italiane oscillano tra il 74% e il 92% secondo le fonti: ecco cosa significano le diverse stime, quali rischi restano per l'inverno 2026-2027 e l'impatto su prezzi e bollette.
Gli stoccaggi italiani di gas hanno superato il 74% della capacità a fine luglio 2026, mentre la media dell'Unione europea era al 55,6% e quella tedesca al 46,19%. Il confronto chiarisce perché nelle ultime settimane siano circolate percentuali molto diverse: 74%, 78% e persino 92%. Non c'è necessariamente un errore. Le rilevazioni si riferiscono a date, sistemi e perimetri differenti; inoltre, il gas già presente nei depositi non coincide con tutta la disponibilità utilizzabile durante l'inverno.
Per affrontare la stagione fredda 2026-2027 l'Italia parte quindi da una posizione più solida rispetto alla media europea. Questo, però, non basta a garantire prezzi bassi. Il costo all'ingrosso si forma in un mercato interconnesso, dipende anche dalle importazioni e può arrivare alle bollette pure quando i depositi nazionali risultano ben riempiti.
Perché si leggono percentuali del 74%, 78% e 92%
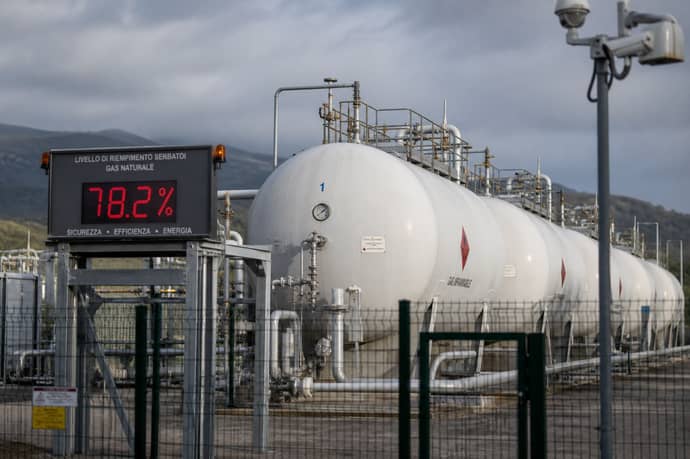
Il dato italiano del 74,34% a luglio 2026 corrispondeva a 151,22 TWh di gas presenti nei depositi nazionali. La percentuale del 78,22% fotografava invece la situazione del 13 agosto 2026. Nel frattempo la campagna estiva di iniezione era proseguita, perciò le due cifre descrivono lo stesso sistema in momenti diversi.
Il 92% appartiene a una stagione precedente. Al 1° ottobre 2025 gli stoccaggi italiani erano indicati al 92% della capacità, proprio all'avvio dell'inverno 2025-2026. Quel valore non può essere usato come dato aggiornato per l'autunno 2026. Resta, però, un riferimento utile per capire il livello raggiunto dal sistema italiano nella stagione termica precedente:
|
Percentuale |
Periodo della rilevazione |
Perimetro e significato |
|
74,34% |
Fine luglio 2026 |
Italia, 151,22 TWh stoccati |
|
78,22% |
13 agosto 2026 |
Italia, rilevazione successiva |
|
92% |
1° ottobre 2025 |
Italia, dato della stagione precedente |
|
55,6% |
Fine luglio 2026 |
Unione europea, 629 TWh |
|
59,92% |
13 agosto 2026 |
Unione europea |
La percentuale pubblicata indica il rapporto tra il gas presente e la capacità presa in considerazione dal sistema di stoccaggio. Non dice, quindi, quale quota della domanda invernale sia già coperta. Né specifica quanto gas possa essere estratto in un determinato momento.
Per valutare la sicurezza effettiva entrano in gioco altri fattori: la capacità tecnica, i limiti di erogazione, le riserve strategiche e i flussi in entrata. Un deposito quasi pieno non è automaticamente un deposito in grado di fornire tutto il suo contenuto con la stessa velocità.
Il distacco tra Italia ed Europa
Al 1° aprile 2026 gli stoccaggi dell'Unione europea erano al 28%, pari a circa 314 TWh. Per recuperare terreno sarebbe stata necessaria una campagna di riempimento intensa tra primavera ed estate.
A fine luglio la media europea era salita al 55,6%, cioè 629 TWh, e il 13 agosto aveva raggiunto il 59,92%. Nello stesso momento l'Italia si trovava al 78,22%, mentre la Germania era al 49%.
Una rilevazione di fine agosto 2026 collocava poi le riserve europee intorno al 63%, contro una media dell'80% registrata negli ultimi anni nello stesso periodo. Italia e Polonia erano vicine all'80%. La Germania, pur avendo la maggiore capacità di stoccaggio in Europa, si trovava invece circa a metà.
Il passaggio dal 59,92% al 63% non segnala un cambiamento improvviso del gas disponibile. La differenza dipende dal giorno preso in esame e dall'aggiornamento della banca dati.
Negli ultimi anni il sistema europeo ha ridotto i consumi di gas del 15-20%. Questo calo crea un cuscinetto rispetto ai livelli precedenti alla crisi energetica. Non elimina, però, l'esposizione dell'Unione alle temperature rigide e a eventuali interruzioni delle forniture.
Obiettivi di riempimento e margini italiani
Il target europeo ordinario rimane il 90% della capacità entro l'inverno. La scadenza non è fissata in un solo giorno: la finestra per raggiungerla va dal 1° ottobre al 1° dicembre.
In condizioni difficili gli Stati possono discostarsi dall'obiettivo fino a dieci punti percentuali. Se le condizioni avverse persistono, la Commissione europea può autorizzare altri cinque punti di scostamento. Il riferimento all'80%, dunque, può indicare un margine regolatorio applicabile in circostanze particolari; non significa che il target nominale del 90% sia stato cancellato.
L'obiettivo serve ad arrivare alla stagione fredda con una riserva adeguata. Non stabilisce da solo se il sistema riuscirà a coprire ogni picco di domanda: per quello servono anche forniture, infrastrutture funzionanti e una domanda compatibile con la disponibilità di gas.
In Italia Snam, la società che gestisce la rete nazionale del gas e parte degli stoccaggi, aveva assegnato ad aprile 2026 17,5 miliardi di metri cubi di capacità su poco più di 19 miliardi disponibili. Il volume assegnato era compatibile con il raggiungimento di almeno il 90% in vista dell'inverno.
La capacità italiana, insieme a una campagna partita da una posizione più avanzata rispetto alla media europea, ha ridotto la vulnerabilità nazionale. Ridotta, non annullata.
Quanto coprono davvero le riserve italiane
Il livello di riempimento dei depositi non coincide con la copertura dei consumi invernali. A fine luglio 2026 l'osservatorio Polaris di Snam stimava che il gas presente negli stoccaggi italiani potesse coprire circa il 25% della domanda invernale.
Il resto dovrà arrivare dalla produzione disponibile e dalle importazioni durante la stagione fredda. La rete italiana può contare sui gasdotti, sui terminali di rigassificazione e sul gas naturale liquefatto, importato via nave e riportato allo stato gassoso negli impianti.
La capacità europea di rigassificazione è stimata in circa 1.600 TWh per stagione invernale. È una capacità teoricamente ampia, ma gli impianti possono funzionare soltanto se sul mercato internazionale sono disponibili carichi sufficienti.
Nel 2025 il GNL aveva raggiunto circa il 38% dell'offerta europea estiva. Un'altra fonte importante è la Norvegia. I flussi russi rappresentano ancora circa il 15% delle importazioni europee. A modificare ulteriormente la struttura degli approvvigionamenti ha contribuito anche la fine del transito russo attraverso l'Ucraina, avvenuta a dicembre 2024:
- Le scorte italiane offrono una riserva fisica da utilizzare nei mesi in cui la domanda aumenta.
- La produzione nazionale contribuisce alla copertura, ma non sostituisce gli acquisti dall'estero.
- Il GNL espone il mercato europeo alla concorrenza dell'Asia e degli altri compratori internazionali.
- La rigassificazione rende più flessibili gli ingressi, ma non produce automaticamente nuovo gas.
Inverno 2026-2027: quali rischi possono emergere
ENTSOG, la rete europea dei gestori dei trasporti del gas, ha giudicato il sistema europeo nel complesso in grado di affrontare l'inverno, a condizione che siano garantite forniture adeguate. Le simulazioni pubblicate nel 2026 non sono previsioni meteorologiche. Servono a misurare la tenuta della rete in scenari differenti.Con temperature normali, l'Unione potrebbe soddisfare la domanda e arrivare alla fine della stagione con stoccaggi ancora superiori al 30%. In caso di inverno rigido, invece, le forniture standard non sarebbero sufficienti a coprire l'intero fabbisogno.
Con una disponibilità normale di GNL mancherebbe circa il 3% dei consumi europei. Se il GNL fosse scarso, il deficit salirebbe al 9% e le scorte potrebbero scendere all'11%.
Il rischio più concreto non è l'assenza immediata di gas nelle abitazioni. È la combinazione di freddo intenso, consumi elevati e tensione sul mercato internazionale. Interruzioni della produzione norvegese, tensioni geopolitiche e problemi nella navigazione dello Stretto di Hormuz possono aumentare la concorrenza per i carichi di GNL.
Una riduzione dei consumi, ottenuta spontaneamente per effetto dei prezzi oppure sostenuta da misure pubbliche, ridurrebbe la pressione sul sistema.
Scorte alte, prezzi ancora esposti
Il vantaggio italiano riguarda prima di tutto la disponibilità fisica del gas. Il prezzo segue invece il mercato europeo, collegato al TTF di Amsterdam e al PSV italiano.
Un deposito pieno non significa che tutto il gas sia stato acquistato a basso costo. Le quotazioni future e i nuovi carichi di GNL possono aumentare il valore della materia prima, indipendentemente dal livello raggiunto dalle scorte nazionali.
Ad agosto 2026 il TTF era indicato intorno a 53 euro per MWh. Un inverno freddo, insieme a una scarsità prolungata di GNL, potrebbe spingere il mercato molto più in alto. Una stagione mite e un'offerta internazionale abbondante avrebbero l'effetto contrario. I livelli estremi ipotizzati negli scenari di stress non sono una previsione centrale.
Per una famiglia che consuma 1.100 metri cubi l'anno, un esercizio riferito agli 800 metri cubi utilizzati nei mesi più freddi stimava un maggior costo della sola materia prima di circa 110 euro se il prezzo fosse passato da 47,18 a 60 euro per MWh. A 100 euro l'incremento teorico sarebbe stato vicino a 450 euro; a 150 euro avrebbe raggiunto circa 880 euro.
Si tratta di simulazioni, non dell'importo finale in bolletta. Nel conto entrano anche rete, commercializzazione, oneri, imposte e condizioni contrattuali. Alcune voci possono quindi aumentare o diminuire rispetto all'esempio riferito alla sola materia prima.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra