Gestire contanti mai dichiarati, nascosti in casa o in cassette di sicurezza, pone rischi fiscali e legali. Tra regole, proposte di sanatoria e strategie concrete, controlli e scenari per chi detiene denaro.
Oltre 150 miliardi di euro in contanti sfuggono al controllo del fisco in Italia, una cifra che accende i riflettori su rischi concreti: accertamenti fiscali, procedimenti penali, perdita di benefici sociali e violazioni di legge.
Le evoluzioni normative e le innovazioni nei sistemi di controllo incrociano tecnologia, normativa fiscale e privacy, creando uno scenario ad alta tensione per chi detiene liquidità non dichiarata in casa, cassaforte, cassette di sicurezza. Analisi, dati e strategie aggiornate mettono in luce cosa cambia davvero nel 2026. Esperti fiscali e fonti normative concordano: una gestione non trasparente dei contanti può compromettere ogni aspetto patrimoniale e familiare.
Cassaforte, casa e cassette di sicurezza
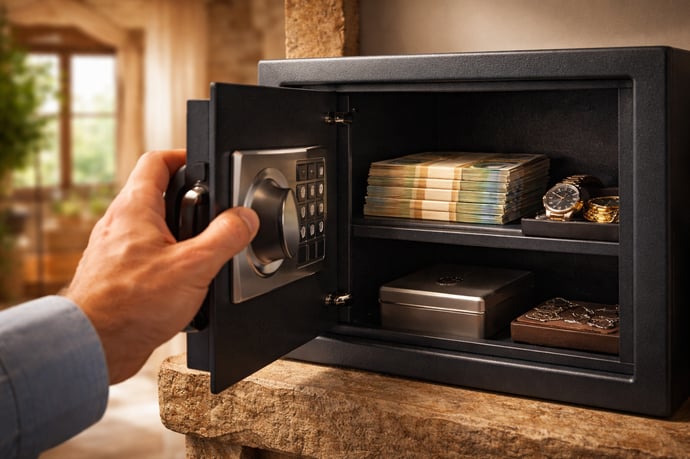
La tendenza a nascondere denaro liquido fuori dal circuito bancario resta forte, in particolare in ambito domestico e nelle cassette di sicurezza. Secondo fonti ABI, oltre 420.000 cassette di sicurezza sono attive in Italia, utilizzate per custodire documenti (28%), denaro contante (17%) e beni preziosi. Sul versante domestico le cassaforti sono diffuse sia per tutela patrimoniale che per motivi di privacy. Resta però elevato il rischio furto: il 35% degli utilizzatori di cassette si è rivolto a una banca dopo aver subito un tentativo di effrazione in casa.
Osservando la custodia dei contanti emergono alcuni dati:
- Contanti in casa e cassaforte: nessuna tracciabilità bancaria, ma forte esposizione al rischio furto o perdita, oltre a criticità in caso di successioni o controlli finanziari.
- Cassette di sicurezza bancarie: elevati standard di riservatezza ma crescente monitoraggio antiriciclaggio e possibilità di apertura su ordine dell'autorità giudiziaria, con obbligo delle banche di comunicare dati anagrafici e accessi al fisco.
- Depositi presso società private: meno sicuri rispetto agli istituti bancari, spesso non coperti pienamente da assicurazione.
Differenze sostanziali emergono tra sicurezza domestica e bancaria:
- In casa: costi minori ma rischio elevato di furto, scarsa copertura assicurativa.
- In banca: massima sicurezza fisica e controllo, ma segnalazione obbligatoria a enti pubblici in caso di anomalie e monitoraggio costante delle movimentazioni sospette.
Regole fiscali, rischi, controlli: cosa sapere se nascondi soldi
Dal punto di vista legale, conservare liquidità, oro o valori in casa o in cassetta di sicurezza è lecito, purché la provenienza sia tracciabile e giustificabile in caso di accertamento. Le norme italiane non vietano il possesso di denaro contante ma impongono obblighi di trasparenza e dichiarazione qualora il cash rappresenti patrimonio mobiliare rilevante.
I principali rischi associati alla detenzione di contanti nascosti possono essere così schematizzati:
- Controlli fiscali ordinari: Agenzia delle Entrate e Guardia di Finanza possono incrociare dati bancari, dichiarazioni dei redditi, ISEE, movimento patrimoniale e segnalazioni antiriciclaggio. Operazioni non coerenti con i redditi dichiarati attivano accertamenti.
- Verifiche sulle cassette di sicurezza: le banche devono comunicare titolarità, accessi, valore assicurato e anomalie nelle operazioni; i controlli sul contenuto avvengono solo su ordine motivato, ma ogni accesso viene tracciato.
- Sanzioni in caso di omissione: nascondere denaro non giustificato o non dichiarato può portare a pesanti sanzioni fiscali, perdita di benefici sociali, e - in casi di irregolarità consistenti - procedimenti per evasione fiscale o riciclaggio.
Limiti e verifiche fiscali sono:
- Le cassette di sicurezza bancarie vengono segnalate all'Anagrafe dei conti correnti, permettendo la tracciabilità dei titolari e degli accessi.
- Qualsiasi patrimonio che emerga nei controlli deve essere coerente con le dichiarazioni reddituali pregresse; differenze rilevanti possono portare a contestazioni e recuperi di imposta.
- In caso di decesso, i beni detenuti in casa o in cassetta vanno dichiarati per la successione: le omissioni possono portare a reati di dichiarazione mendace e contestazioni fiscali per gli eredi.
Voluntary disclosure e proposta di sanatoria
Negli ultimi anni, il tema della regolarizzazione delle somme liquide non dichiarate ha acquisito centralità tutt'altro che teorica. L'Italia sta valutando una nuova voluntary disclosure sul modello delle operazioni di collaborazione volontaria già viste per capitali esteri e patrimoni sommersi.
La sfida è complessa: occorre permettere l'emersione delle somme, incentivando i cittadini a dichiarare il contante mantenuto in casa, cassaforte o cassette bancarie, senza però aprire un canale privilegiato per il riciclaggio dei proventi illeciti. Il meccanismo prevede la possibilità di dichiarare spontaneamente le somme occulte, spiegandone l'origine, ottenendo una tassazione agevolata e l'esclusione da conseguenze penali e amministrative, con obbligo di tracciabilità successiva.
Caratteristiche previste per la nuova volontary:
- Regolarizzazione di denaro cash di origine lecita e documentabile
- Obbligo di deposito presso intermediari finanziari, con inventario e relazione giurata
- Applicazione di un'imposta sostitutiva su importi dichiarati
- Preclusione per soggetti indagati o condannati per reati di origine dei fondi (riciclaggio, evasione aggravata, ecc.)
L'efficacia della voluntary dipende da:
- Chiarezza delle regole e semplicità delle procedure
- Sicurezze sulle esenzioni penali solo per chi prova la liceità dell'origine dei fondi
- Coordinamento con i controlli antiriciclaggio e rafforzamento della collaborazione tra intermediari finanziari e autorità fiscali
ISEE, dichiarazione e controlli incrociati
L'Indicatore della Situazione Economica Equivalente (ISEE) è la bussola per l'accesso a benefici sociali, bonus e servizi pubblici agevolati. Un errore diffuso è ritenere che la cassetta di sicurezza - o il denaro in casa - sia invisibile rispetto al calcolo ISEE. Nulla di più sbagliato.Norme e prassi operative impongono la dichiarazione di tutti i componenti del patrimonio mobiliare, sia esso su conto corrente che in cassetta di sicurezza o depositato in altri strumenti.
Errori frequenti e rischi sono:
- Omissione del denaro liquido o di valori in cassette: la mancata indicazione porta, in caso di controlli incrociati, a revoca dei benefici e sanzioni.
- Dichiarazione DSU non veritiera: l'autocertificazione mendace può integrare ipotesi di reato, con danni patrimoniali e penali.
- Manca il controllo sulla variazione patrimoniale: l'aumento del patrimonio - anche tramite eredità, donazioni, vincite - va comunicato entro 15 giorni dall'acquisizione, pena la decadenza dai benefici ottenuti.
Una gestione trasparente e documentata del proprio patrimonio è oggi irrinunciabile. Ecco le azioni concrete e le buone prassi da seguire:
- Mantenere documentazione aggiornata: per ogni somma cash detenuta - in casa o in cassetta - bisogna poter ricostruire la provenienza (stipendi, vendite, donazioni tracciate, successioni regolari).
- Stilare un inventario dettagliato: per le cassette bancarie è utile predisporre elenchi firmati e datati, con prove foto o ricevute dei beni custoditi, specie se si stipula una polizza assicurativa.
- Rispettare limiti sull'uso dei contanti: ogni pagamento oltre le soglie vigenti deve transitare per banche/intermediari, pena la segnalazione delle operazioni sospette.


Marcello Tansini
Nato a Milano nel 1979, laureato alla Bocconi dopo il liceo classico ai Salesiani di Milano. Uno dei pionieri dell'Internet italiano, uno dei fondatori tra l'altro del celebre sito degli anni 90-2000 webmasterpoint.org, si occupa di organizzare tutta la parte editoriale di Businessonline, ma scrive anche lui stesso sia sulle tematiche legate ai suoi studi che alle sue passioni. In modo particolar...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra