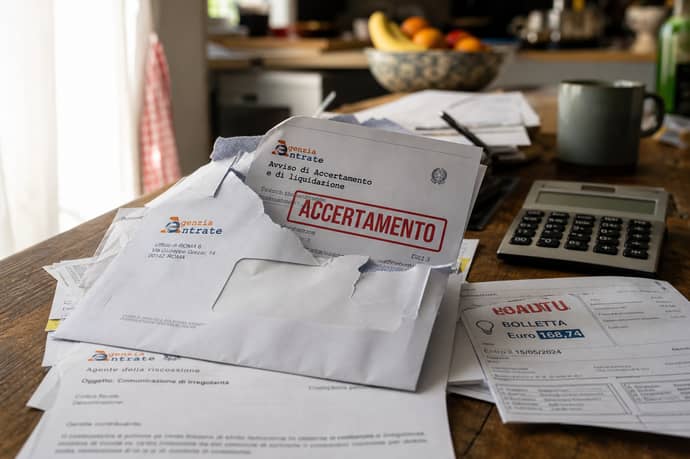
Le nuove sentenze della Cassazione cambiano gli scenari per chi non paga le rate all'Agenzia delle Entrate: tra rischio di nuovo accertamento, effetti operativi e possibili strategie di difesa per i contribuenti.
L’attuale disciplina fiscale vive uno dei passaggi più delicati degli ultimi anni: il mancato pagamento delle rate concordate con l’Agenzia delle Entrate, secondo la più recente interpretazione giurisprudenziale, può determinare effetti pesanti e inattesi sul debito residuo e sulle prospettive di chi ha aderito a una rateizzazione o a una definizione agevolata.
Una nuova pronuncia della Corte di Cassazione (ord. 24766/2025) ha reso ancora più stringente la disciplina sulle conseguenze dell’inadempimento, confermando che il mancato versamento della prima rata comporta l’inefficacia dell’adesione stessa, mentre per le rate successive si risponde con la decadenza e la ripresa delle azioni di riscossione.
Molti contribuenti sottovalutano l’impatto dell’omissione di anche un solo pagamento: le nuove disposizioni precisano termini e modalità di recupero dei crediti da parte dell’Amministrazione, modificando alcune certezze consolidate e aprendo a nuove possibilità di accertamento e riscossione. Comprendere oggi i margini di difesa e i rischi è essenziale per evitare errori che possono costare molto caro.
Le regole cambiano in base al tipo di piano (accertamento con adesione, rottamazione, avviso bonario) e al numero di rate saltate. La parola d’ordine ora è attenzione: ogni irregolarità, anche minima, può riaprirsi come un accertamento pieno e sanzionato.
Mancato pagamento delle rate: nuovo accertamento, decadenza e conseguenze operative
Quando si parla di inadempimento nelle rateizzazioni concesse dall’Agenzia delle Entrate, la conseguenza più evidente, e frequentemente inascoltata, è il riattivarsi della pretesa fiscale nella sua interezza e con le sanzioni originarie. Analizziamo in dettaglio le diverse situazioni, partendo dai principi sanciti a livello giurisprudenziale e normativo.
- Se salta la prima rata:
Il pagamento della prima quota rappresenta la condizione essenziale per il perfezionamento dell’adesione. Se si salta questa scadenza, la procedura di adesione non produce alcun effetto. Il contribuente si ritrova come se non avesse mai presentato alcuna domanda: l’accertamento torna efficace con tutte le sanzioni e gli interessi previsti, senza alcun tipo di sconto o beneficio. Si tratta di una vera e propria “riespansione” dell’atto originario, come osservato anche dalla Cassazione (ord. 24766/2025), che considera l’adesione inefficace.
- Se vengono saltate le rate successive:
Per le rate dopo la prima, di norma l’omesso versamento determina la decadenza dal beneficio della rateizzazione. Nel caso dell’accertamento con adesione, basta anche una sola rata non pagata per incorrere in questa perdita. Segue l’iscrizione a ruolo del residuo e la notifica di una cartella di pagamento che può avviare anche le procedure esecutive (fermo amministrativo, ipoteca, pignoramento). In questi casi, non si applica la più ampia tolleranza prevista per altre tipologie di rateizzazione (come le ordinarie dilazioni con AdER o la rottamazione), ma solo quanto stabilito per legge.
- Cass. ord. n. 24766/2025 (8 settembre 2025):
Elemento cardine del nuovo orientamento: la Cassazione chiarisce che il termine entro cui notificare la cartella dopo la decadenza non è quello generale (art. 25, DPR 602/1973), ma quello speciale dell’art. 3-bis D. Lgs. 462/1997. Il termine parte dalla data della rata non pagata, non dalla dichiarazione originaria, prolungando così il periodo a disposizione dell’Agenzia per procedere. - Se la cartella non viene notificata nel biennio successivo, il contribuente può eccepirne la tardività, ma la mancata notifica non rende automaticamente nullo l’atto: è solo una questione di legittimità da far valere in giudizio.
- Altra pronuncia chiave: Cass. ord. n. 24715/2025 (7 settembre 2025):
La cartella emessa per omesso pagamento di una rata non deve essere motivata in modo particolare: il contribuente ha già firmato un atto di adesione e conosce tutti i presupposti. Inammissibili quindi le contestazioni per asserita “mancanza di motivazione” della cartella collegata.
| Tipologia rateizzazione | Quante rate non pagate comportano decadenza? | Conseguenze |
| Accertamento con adesione | 1 rata (qualsiasi, inclusa la prima) | Decadenza immediata; iscrizione ruolo, cartella integrale, sanzioni piene |
| Rottamazione-quinquies | 2 rate (anche non consecutive) oppure l’ultima | Decadenza; residuo iscritto a ruolo; si perdono remissività e sconti |
| Rateizzazioni ordinarie (AdER) | 8 rate anche non consecutive | Decadenza e ripresa delle azioni di riscossione |
- Differenze chiave dal punto di vista operativo:
- Accertamento con adesione: tolleranza minima, restituzione immediata ai ruoli esattoriali
- Rottamazione: tolleranza estesa: sono necessarie due omissioni per decadere. Il debito diventa subito esigibile senza ulteriori comunicazioni
- Rateizzazione ordinaria: tolleranza fino a 8 rate non pagate. Solo dopo si perde il beneficio della dilazione
Cosa accade operativamente dopo la decadenza?
- Il fisco iscrive a ruolo quanto dovuto, comprensivo delle sanzioni che erano state ridotte
- Viene notificata la cartella di pagamento: il termine di due anni per la notifica decorre dalla scadenza della rata omessa.
- L’importo non rateizzato non è più rateizzabile secondo le regole della definizione originaria, salvo nuove procedure straordinarie (es. rottamazione successiva).
- Per chi ha aderito alla rottamazione quinquies, dal 1° agosto 2026 sulle somme rateizzate maturano interessi nella misura del 3% annuo
- Le prime rate (31 luglio, 30 settembre, 30 novembre 2026) sono cruciali: basta dimenticarne due per essere esclusi
- In caso di domanda presentata in area pubblica senza SPID, PEC o raccomandata, la perdita del beneficio è comunicata tramite canali alternativi (posta, e-mail).
Strategie di difesa, possibilità di impugnazione e cosa può fare il contribuente in caso di decadenza
La perdita dei benefici da rateizzazione, o la decadenza da una definizione agevolata come la rottamazione, non chiude ogni spazio di tutela per il contribuente. Al contrario, una corretta gestione degli strumenti di difesa può spesso limitare il danno o addirittura escludere la legittimità di alcune azioni di recupero.
- Verifica della tipologia di piano e delle scadenze:
Il primo passo è conoscere la natura esatta del piano rateale sottoscritto e le regole applicabili:- Se si tratta di accertamento con adesione, la decadenza opera subito all’omissione di una rata
- Se la rateizzazione segue altri istituti (rottamazione, dilazione ordinaria) occorrono più rate non pagate per essere esclusi
- Impugnazione della cartella di pagamento:
Dopo la perdita del beneficio, la cartella emessa può essere contestata solo entro 60 giorni dalla notifica. Possibili motivi di impugnazione riguardano:- Prescrizione o decadenza del potere impositivo per scadenza dei termini (ad esempio, mancata notifica della cartella entro il biennio dalla rata non pagata)
- Disallineamento degli importi richiesti rispetto a quanto concordato nell’atto d’adesione
- Vizi formali di notifica, errori nelle somme, mancata inclusione dei pagamenti già eseguiti
- Non si può contestare il "difetto di motivazione" della cartella se questa segue a un’adesione: la Corte di Cassazione ha escluso questa possibilità
- Domanda di nuova rateizzazione o accesso a nuove procedure:
In taluni casi, esaurite le opzioni originarie, è ancora possibile presentare una richiesta di rateizzazione del debito residuo presso l’Agenzia delle Entrate Riscossione secondo le regole ordinarie.- Per la sola "rottamazione-quinquies", una volta decaduto dalla procedura, il debito residuo non è nuovamente rateizzabile, salvo che siano aperte nuove finestre di definizione agevolata
- Se vengono istituite future rottamazioni, potrebbe essere possibile rientrare col debito residuo
- Verifica delle comunicazioni e delle modalità di pagamento:
Spesso la decadenza consegue a disattenzioni sulla documentazione ricevuta (ad esempio mancanza dei bollettini aggiornati, problemi con la domiciliazione bancaria, smarrimento della comunicazione). La normativa impone all’Agenzia delle Entrate di inviare appositi avvisi sulle scadenze, e oggi, grazie alle nuove piattaforme informatiche, è possibile richiedere l’invio dei moduli anche senza SPID o CIE.
- Attenzione alle tempistiche per il DURC e alle procedure esecutive:
Dopo la decadenza, tra le conseguenze più temute vi è la perdita del DURC (Documento Unico di Regolarità Contributiva), oltre alle ordinarie misure di riscossione (fermo amministrativo, ipoteca, pignoramento). La regolarizzazione tempestiva può evitare effetti permanenti su appalti e attività lavorative.
- Molti contribuenti ritengono che il pagamento tardivo o di importo inferiore sia comunque sufficiente a mantenere il beneficio: la tolleranza esiste solo per poche fattispecie, va verificato attentamente se opera nel proprio caso
- Non tenere traccia delle scadenze intermedie: con la rottamazione, ad esempio, la possibilità di restare scoperti di una sola rata senza decadere può indurre in errore: il "giochino" tra rate omesse e successive rischia comunque d’essere fatale se si accumulano due mancate scadenze (anche non consecutive)
In sintesi, di fronte a una perdita dei benefici di rateizzazione, il contribuente dovrà sempre:
- Raccogliere e conservare tutta la documentazione ricevuta da AdE o AdER
- Verificare puntualmente le scadenze e le comunicazioni
- Rivolgersi al proprio consulente per analizzare la possibilità di impugnazione o di nuove domande di rateizzazione
- Attivarsi tempestivamente in caso di ricezione di cartella o prelazione su beni (fermo, ipoteca).
Leggi anche
- Se non si pagano le rate all'Agenzia delle Entrate può scattare un nuovo accertamento in base nuove sentenze Cassazione
- Quante probabilità reali ci sono che un bonifico da genitori a figli o parenti venga controllato dalla Guardia di Finanza
- Il paradosso delle rottamazioni quater e quinquies chi ha pagato regolarmente è penalizzato rispetto a chi è decaduto


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra