
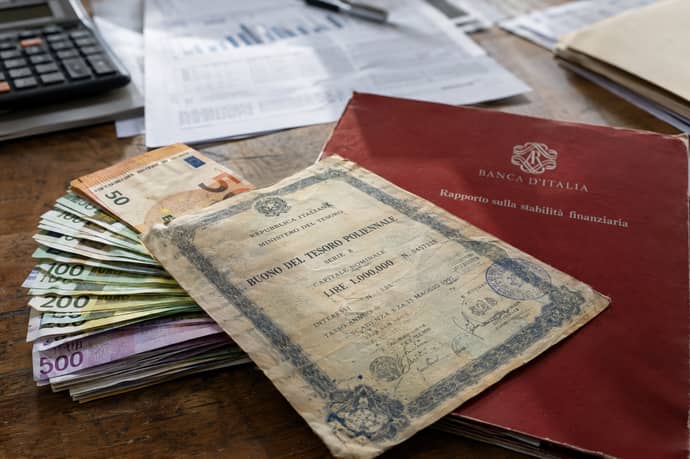
Le entrate tributarie crescono (+3,4% a settembre, 429,5 miliardi in nove mesi) ma il debito pubblico tocca il record di 3.211,6 miliardi. Perché più tasse non bastano a fermarlo?
Gli italiani pagano più tasse, ma il debito pubblico continua a salire. Può sembrare un paradosso, ed è la domanda che si pongono in tanti: se lo Stato incassa di più, perché il debito non si ferma, o almeno non rallenta? I dati più recenti rendono la questione molto concreta.
I numeri di Bankitalia: entrate in crescita e debito ai massimi
Secondo quanto riportato da Bankitalia, a settembre le entrate tributarie sono aumentate del 3,4%, arrivando a 38,3 miliardi di euro. Nei primi nove mesi dell’anno il gettito complessivo ha raggiunto i 429,5 miliardi. Sono cifre imponenti, che raccontano un fisco capace di incassare sempre di più.
Nello stesso periodo, però, il debito pubblico ha segnato un nuovo record: a settembre è salito a quota 3.211,6 miliardi di euro. Il paradosso è tutto qui. Da una parte i contribuenti versano di più, dall’altra la montagna del debito continua a crescere, mese dopo mese, come se le maggiori entrate non producessero alcun effetto.
Perché più tasse non significano meno debito
Per capire come sia possibile bisogna distinguere due concetti spesso confusi: il flusso e lo stock.
Le entrate tributarie sono un flusso, cioè quanto lo Stato incassa in un certo periodo. Il debito pubblico è uno stock, cioè la somma di tutto ciò che lo Stato ha preso a prestito nel tempo e non ha ancora restituito. Per far scendere lo stock non basta che il flusso in entrata aumenti: serve che le entrate superino tutte le spese, comprese quelle per gli interessi. Se accade il contrario, il debito sale comunque.
In altre parole, incassare di più non equivale a spendere meno. Quello che conta è il saldo finale tra ciò che entra e ciò che esce.
Una delle voci che più pesano sui conti è la spesa per interessi. Lo Stato paga ogni anno decine di miliardi di euro a chi detiene i titoli di Stato italiani, tra risparmiatori, banche, assicurazioni e investitori esteri. Con l’aumento dei tassi degli ultimi anni questa voce è diventata ancora più pesante.
Questo crea un meccanismo insidioso: più il debito è alto, più costa mantenerlo, e più costa mantenerlo, più difficile diventa ridurlo. Una parte consistente del gettito fiscale, quindi, non finanzia scuole, sanità o infrastrutture, ma serve a pagare il costo del debito già accumulato. Per un cittadino che vede aumentare il prelievo fiscale, il risultato è frustrante: le tasse crescono, ma gran parte del beneficio viene assorbita dagli interessi.
L’avanzo primario, cos'è e perchè non basta
Gli economisti ragionano spesso in termini di saldo primario, cioè la differenza tra entrate e spese al netto degli interessi. Se lo Stato incassa più di quanto spende per i servizi e le funzioni pubbliche, il saldo primario è positivo. È un passaggio necessario, ma non sufficiente.
Anche con un avanzo primario, infatti, se gli interessi sono più alti di quel margine, il deficit complessivo resta e il debito aumenta. Per questo la riduzione del debito richiede un avanzo primario abbastanza ampio da coprire gli interessi e lasciare spazio al rimborso, oppure una crescita economica robusta che faccia diminuire il peso del debito rispetto al PIL.
Quando si parla di sostenibilità del debito, il numero assoluto conta fino a un certo punto. Quello che gli investitori e le istituzioni europee guardano con più attenzione è il rapporto debito/PIL. Se l’economia cresce più velocemente del debito, il rapporto scende anche se il debito in valore assoluto aumenta.
Il problema dell’Italia è che da molti anni la crescita è debole, e questo rende il rapporto molto difficile da abbassare in modo stabile. Con un PIL che avanza lentamente, ogni punto di deficit si traduce in un peso maggiore sulle spalle del Paese. Senza crescita, anche un’ottima performance sul fronte delle entrate rischia di non cambiare lo scenario.
Più gettito non vuol dire più tasse per tutti
C’è poi un aspetto che il dibattito pubblico tende a trascurare. L’aumento delle entrate tributarie non dipende necessariamente da un aumento delle aliquote. Può derivare da diversi fattori:
- l’inflazione, che gonfia i prezzi e quindi l’IVA incassata;
- l’aumento dei salari nominali e dell’occupazione, che si riflette su Irpef e contributi;
- i migliori risultati nel contrasto all’evasione fiscale;
- la crescita dei profitti delle imprese, con maggiori versamenti di imposte.
Se le entrate crescono ma il debito sale, la spiegazione sta nelle uscite. La spesa pubblica italiana è influenzata da una serie di componenti rigide e difficili da comprimere, a partire dalle pensioni e dalla sanità, che con l’invecchiamento della popolazione tendono ad assorbire risorse crescenti.
A queste si aggiungono le misure straordinarie adottate negli ultimi anni: dai sostegni durante la pandemia agli interventi contro il caro energia, fino ai grandi incentivi edilizi, il cui costo per le casse pubbliche è stato molto superiore alle previsioni iniziali. Ogni misura, presa singolarmente, ha una sua logica. Sommate, hanno contribuito a spingere il debito su livelli mai visti prima.
Inoltre, talvolta il debito aumenta non solo perché si accumulano disavanzi, ma anche perché lo Stato rafforza le proprie disponibilità liquide, emettendo più titoli di quanto serva nell’immediato. Questa riserva serve a far fronte con tranquillità alle scadenze future e a gestire i periodi di maggior fabbisogno.
Nelle serie mensili pubblicate da Bankitalia, quindi, un record del debito può dipendere in parte anche da questa componente e non solo dal fabbisogno. È un elemento da tenere presente quando si leggono i titoli sul “nuovo record” del debito: il quadro complessivo richiede sempre una lettura più attenta del singolo dato mensile.
Che cosa si può fare davvero
Capire, dunque, se la soluzione esista davvero, non è semplice. Gli economisti indicano però alcune direzioni su cui lavorare nel medio periodo:
- stimolare la crescita economica, intervenendo su produttività, investimenti, innovazione e occupazione, in particolare quella femminile e giovanile;
- migliorare la qualità della spesa pubblica, eliminando sprechi e inefficienze senza ridurre i servizi essenziali;
- mantenere avanzi primari stabili, per dare credibilità ai conti e ridurre nel tempo il costo di finanziamento;
- contenere il costo degli interessi, anche attraverso una gestione prudente del debito e la fiducia dei mercati;
- proseguire nella lotta all’evasione, per ampliare la base imponibile senza gravare ulteriormente su chi le tasse le paga già.
Il fatto che le entrate tributarie aumentino mentre il debito pubblico cresce non è, quindi, una contraddizione, ma la conseguenza di come funzionano i conti dello Stato. Le entrate sono una parte dell’equazione. A pesare sono anche la spesa corrente, gli interessi, la crescita del PIL e le scelte di gestione della liquidità.
Finché la somma delle uscite, interessi compresi, resta superiore a quella delle entrate, il debito continuerà a salire, a prescindere da quanto gettito faccia registrare il fisco. Per questo ogni nuovo record del debito, come i 3.211,6 miliardi di settembre, non può essere letto come il fallimento della lotta all’evasione o dell’azione del fisco, ma come il segnale di un problema più profondo e strutturale.

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra


