La violenza economica è un fenomeno ancora poco riconosciuto in Italia, spesso celato dietro abusi e stereotipi di genere. Manifestazioni, rischi, impatti sociali e possibili strategie di prevenzione.
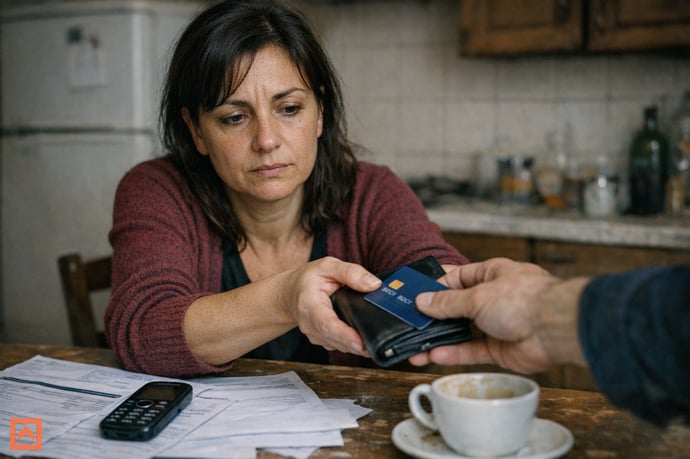
Molte persone non sanno riconoscere i segnali di una forma di abuso che agisce spesso nell'ombra delle relazioni familiari e di coppia: la violenza economica. Questa situazione, spesso trascurata nei discorsi pubblici, colpisce trasversalmente diversi strati della società e può manifestarsi anche in contesti apparentemente insospettabili. Si tratta di comportamenti volti a limitare l'autonomia finanziaria altrui, danneggiando la sicurezza personale e relazionale degli individui coinvolti.
Secondo una ricerca di gruppo Sella e Università Cattolica del Sacro Cuore, in Italia quasi la metà della popolazione adulta non conosce questo fenomeno o lo sottovaluta profondamente. La non consapevolezza rende la violenza economica ancora più subdola e insidiosa, contribuendo al mantenimento di pratiche e rapporti fondati sul controllo e sulla dipendenza.
Come si manifesta la violenza economica
La violenza economica si concretizza attraverso azioni deliberate il cui scopo è ridurre la libertà altrui nell'accesso o nella gestione delle risorse finanziarie. Le manifestazioni di questa forma di abuso possono essere classificate secondo tre principali modalità, spesso coesistenti:
- Controllo economico: restringere l'accesso al denaro, agli strumenti bancari o finanziari, obbligando la persona a giustificare ogni singola spesa. Rendicontazioni sistematiche delle uscite, limitazioni nei prelievi e negazione della possibilità di gestire un proprio conto corrente sono tra i comportamenti più frequenti in questi casi.
- Sabotaggio economico: ostacolare intenzionalmente le opportunità di crescita personale, sia lavorativa che formativa. Rientrano in questa categoria impedire lo svolgimento di attività professionali, la partecipazione a corsi di aggiornamento, o scoraggiare ogni percorso di autonomia economica.
- Sfruttamento economico: costringere la vittima ad assumere obblighi finanziari non condivisi, appropriarsi dei suoi beni, delle sue risorse o dei suoi guadagni senza consenso, fino a imporre scelte economiche dannose o indebite.
Diffusione della violenza economica e rischi
Dai dati raccolti da studi rappresentativi emerge che circa il 15% degli italiani maggiorenni riferisce di aver subito episodi riconducibili a questa forma di abuso; si traduce in più di 7,7 milioni di persone. Tuttavia, analizzando i comportamenti in modo più oggettivo, la percentuale di individui potenzialmente esposti arriva al 22%, cioè circa 6,5 milioni di italiani vivono oggi in uno stato di rischio medio-alto senza rendersene pienamente conto. I segmenti della popolazione più vulnerabili includono con maggiore frequenza:
- Disoccupati (24%)
- Persone tra i 35 e i 44 anni (22%)
- Chi dispone di un reddito personale o familiare contenuto (20%)
- Single, separati o vedovi (19%)
La tabella seguente riassume i dati più rilevanti emersi dalle ricerche:
|
Categoria |
% di rischio |
|
Disoccupati |
24% |
|
35-44 anni |
22% |
|
Reddito limitato |
20% |
|
Single/separati/vedovi |
19% |
Consapevolezza, inerzia nelle reazioni e necessità
Un elemento ricorrente nei dati relativi alla violenza economica è la scarsa consapevolezza sociale. Secondo gli ultimi sondaggi, il 46% degli italiani non ha mai sentito parlare di questa problematica, mentre solo una piccola parte (10%) è in grado di identificare tutte le sue manifestazioni. Questa mancata conoscenza si traduce spesso in inerzia nelle reazioni: quasi la metà delle vittime dichiara di non aver attivato alcuna forma strutturata di difesa o contrasto.
Quando vengono adottate misure di reazione, queste consistono principalmente nel ricorrere a reti informali: familiari, amici, o conoscenti che possono offrire un supporto psicologico e morale. Mancano invece riferimenti a strategie istituzionali quali l'accesso a servizi specializzati o il ricorso a strumenti legali, che appaiono meno diffusi o poco conosciuti. Dalle stesse ricerche emerge un forte bisogno di informazione:
- Il 68% degli intervistati desidera strumenti per riconoscere i segnali di abuso economico
- Il 67% chiede maggiori spiegazioni su come ottenere aiuto e supporto
Ruolo delle competenze finanziarie e degli stereotipi di genere
Oltre agli aspetti demografici, i fattori psicosociali e relazionali giocano una parte determinante. Un elemento che si distingue nettamente è la percezione delle proprie competenze finanziarie. Le persone che si ritengono meno capaci nella gestione del denaro sono colpite più frequentemente da forme di abuso economico (27% contro il 15% della popolazione complessiva).
Tale vulnerabilità è aumentata dagli stereotipi di genere, secondo cui le donne sarebbero meno apti nella gestione delle risorse finanziarie. Questo pregiudizio non solo espone le donne a un rischio maggiore ma può influenzare anche l'insorgere di comportamenti abusivi nelle relazioni. Come sottolineano i principali esperti del settore, l'autoefficacia finanziaria rappresenta il principale fattore protettivo contro la violenza economica, rafforzando autonomia e capacità di gestione personale.
L'educazione finanziaria emerge quindi come il principale strumento per ridurre il rischio e proteggere i potenziali bersagli dell'abuso. Chi dimostra una maggiore fiducia nelle proprie competenze finanziarie vede diminuire la probabilità di divenire vittima (12%). Questi dati chiamano a raccolta istituzioni formative, scuole e agenzie territoriali, affinché promuovano progetti educativi mirati sia nelle scuole sia nella formazione continua degli adulti.
Strategie di prevenzione, empowerment e interventi
Per rispondere all'emergere del fenomeno, sono state delineate diverse strategie di prevenzione e di supporto. Le proposte si articolano su più livelli e puntano sia al coinvolgimento diretto delle vittime, sia alla mobilitazione della società civile e delle istituzioni:
- Campagne di sensibilizzazione a livello nazionale e locale, condotte attraverso media, scuole, associazioni e piattaforme digitali, per migliorare la conoscenza e ridurre il pregiudizio.
- Attivazione di numeri verdi o sportelli informativi specializzati, al fine di offrire consulenze, ascolto e orientamento sulle azioni da intraprendere e sui servizi disponibili per la tutela delle vittime.
- Programmi di educazione finanziaria rivolti a diverse fasce d'età e categorie di popolazione, con particolare attenzione a coloro che si sentono meno competenti nella gestione del denaro.
- Potenziare reti di sostegno multifunzionale, che coinvolgano servizi sociali, centri antiviolenza, consulenti finanziari e legali, in modo da garantire risposte diversificate e personalizzate.
- Promozione di un cambiamento culturale per abbattere pregiudizi e stereotipi di genere che rappresentano un fattore di rischio aggiuntivo.
Cosa fare se si è vittime: risorse, associazioni e strumenti
Quando si avvertono segnali riconducibili a una limitazione delle autonomie economiche, è necessario sapere che esistono strumenti specifici a cui rivolgersi per difendersi:
- Numero verde nazionale 1522: gratuito e attivo h24, offre ascolto, consulenza e collegamento con i centri antiviolenza presenti sul territorio;
- Centri antiviolenza: diffusi in tutta Italia, garantiscono consulenza legale, psicologica e assistenza nella predisposizione delle eventuali denunce e nei procedimenti civili e penali;
- Consulenza legale specializzata: la raccolta di prove (estratti bancari, correspondance scritta, testimonianze) e la valorizzazione degli strumenti di protezione sono passi essenziali;
- Associazioni per l'educazione finanziaria: guide, sportelli e percorsi formativi mirati ad accrescere consapevolezza e competenze.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra