Come capire se bancomat è anche carta di credito? Come si fa a sapere e che cosa cambia nei servizi e costi
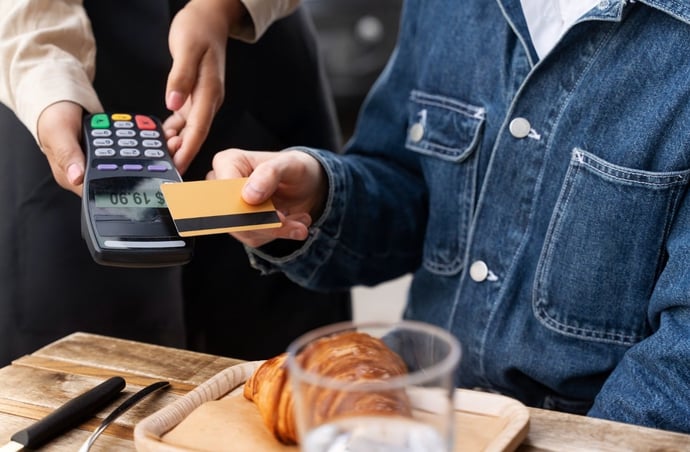
Molti si chiedono se il bancomat possa funzionare anche come carta di credito e come distinguere tra i due tipi di carte. Ecco una panoramica completa su come fare chiarezza su questo argomento che in fin dei conti riguarda tutti i principali istituti di credito, come Monte dei Paschi di Siena, Banca nazionale del lavoro, Intesa San Paolo, Unicredit:
-
Il bancomat è anche carta di credito? Come fare a capirlo
-
Come cambiano i costi se il bancomat è anche carta di credito
Il bancomat è anche carta di credito? Come fare a capirlo
Quando si utilizza il bancomat, il pagamento viene addebitato immediatamente sul conto corrente. È un sistema di pagamento pay now, che permette di spendere solo ciò che è disponibile sul conto. Questo tipo di carta è molto comune per prelevare contante dagli sportelli automatici e per fare pagamenti in negozi fisici tramite il circuito nazionale PagoBancomat. Il bancomat funziona prevalentemente a livello nazionale e non è sempre accettato all'estero, a meno che non sia abilitato anche ai circuiti internazionali come Visa o Mastercard.
La carta di credito, invece, utilizza il sistema pay later. Permette di effettuare acquisti anche senza avere immediatamente disponibili i fondi sul conto. Le spese vengono addebitate successivamente, solitamente alla fine del mese o in modalità rateale. Questo tipo di carta è accettato a livello globale e offre spesso protezioni aggiuntive contro frodi e assicurazioni sugli acquisti. Per ottenere una carta di credito, è spesso necessaria una valutazione della solvibilità da parte della banca.
Per verificare se il bancomat ha anche la funzione di carta di credito, ci sono alcuni passaggi. Le carte di credito hanno solitamente un numero di 16 cifre ben visibile. Inoltre, bisogna cercare i loghi di circuiti internazionali come Visa, Mastercard o American Express, oltre al logo PagoBancomat. Se sulla carta è presente la dicitura credit o credito, allora può funzionare anche come carta di credito.
Esaminare il contratto fornito dalla banca al momento dell'emissione della carta è un modo sicuro per capire tutte le funzionalità della carta stessa. Contattare direttamente la banca o utilizzare il servizio clienti online per confermare le caratteristiche e le funzionalità della carta.
Il bancomat offre l'addebito immediato senza interessi, controllo diretto delle spese e ampia accettazione nazionale. Ma è limitato all'uso nazionale se non abilitato a circuiti internazionali e non offre credito disponibile.
La carta di credito permette acquisti anche senza fondi immediati, offre protezioni contro frodi e accesso a servizi esclusivi. Tra i limiti, ci sono potenziale indebitamento e costi aggiuntivi come canoni annui e interessi su saldi non pagati.
Come cambiano i costi se il bancomat è anche carta di credito
Quando una carta bancomat ha anche la funzione di carta di credito, i costi associati possono variare sensibilmente a seconda delle condizioni specifiche della banca emittente e del tipo di utilizzo previsto. In genere, il bancomat ha un canone annuo molto basso o addirittura nullo. Alcune banche includono il costo del bancomat nel canone annuo del conto corrente. Le commissioni per i prelievi di contante presso gli sportelli Atm sono generalmente basse, soprattutto se effettuati presso gli sportelli della stessa banca. Prelievi presso banche diverse o all'estero possono comportare costi più elevati. Non ci sono spese di gestione aggiuntive oltre al canone annuo, salvo specifiche condizioni contrattuali.
Le carte di credito hanno di solito un canone annuo più elevato, che può variare dai 20 ai 50 euro o più, a seconda dei servizi inclusi. Carte di livello superiore come le Gold o Platinum possono avere canoni ancora più alti. Le commissioni per il prelievo di contante con una carta di credito sono generalmente molto più elevate rispetto a quelle del bancomat, spesso con una percentuale sul prelevato che può variare dal 3% al 4%.
Se la carta di credito è utilizzata con modalità revolving (pagamenti rateali), vengono applicati interessi sul saldo non pagato. Gli interessi possono essere piuttosto elevati e influenzare notevolmente il costo totale della carta. Le carte di credito possono anche includere costi per il rilascio di nuove carte in caso di furto o smarrimento, e commissioni per pagamenti in valuta estera.
Le carte di credito spesso offrono benefici aggiuntivi che possono giustificare i costi più elevati:
-
coperture assicurative per viaggi, che possono includere assistenza medica, ritardi nei voli, e smarrimento dei bagagli;
-
rimborso di una percentuale delle spese effettuate con la carta;
-
accesso gratuito o scontato alle lounge degli aeroporti per i titolari di carte di livello superiore;
-
garanzie aggiuntive contro frodi e protezione per i beni acquistati, coprendo eventuali danni o difetti per un certo periodo di tempo.
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra