Entro quanto tempo deve essere comunicato un incidente d'auto all'assicurazione per non perdere diritto al risarcimento
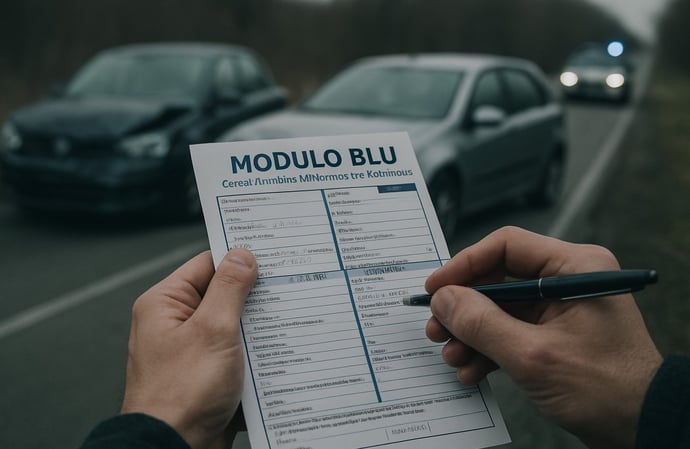
Il modulo blu, chiamato anche Constatazione Amichevole di Incidente (CAI), costituisce lo strumento principale per formalizzare la denuncia di sinistro alla compagnia assicurativa segnalando in modo rapido ed efficace tutte le informazioni richieste per la gestione della pratica.
Il CAI è un modello prestampato, approvato dall'IVASS, fornito dalla compagnia assicurativa o reperibile online. L'importanza di una compilazione precisa deriva dal fatto che tempi comunicazione incidente assicurazione e completezza dei dati trasmessi condizionano sia l'ammissibilità della richiesta di risarcimento sia i tempi di liquidazione. Le informazioni da inserire sono:
-
L'indicazione di data, ora e luogo del sinistro
-
Generalità complete dei conducenti e degli assicurati
-
Dati dei veicoli danneggiati e delle rispettive compagnie
-
Descrizione puntuale delle modalità dell'incidente
-
Eventuale intervento delle forze dell'ordine
-
Presenza di testimoni e, se occorre, dei feriti
La doppia firma di entrambi i conducenti – benché non obbligatoria – accelera le tempistiche di indennizzo perché esprime una versione concordata della dinamica del sinistro. In caso di mancato accordo, la denuncia deve comunque essere inoltrata nei modi e termini previsti dall'articolo 1913 del Codice Civile. Se il modulo blu non è disponibile, una cosiddetta “denuncia cautelativa” – ovvero una comunicazione formale con descrizione dettagliata degli eventi – permette comunque di rispettare gli obblighi contrattuali.
Cosa accade dopo la denuncia di sinistro?
In caso di incidente stradale, la denuncia alla compagnia assicurativa deve essere effettuata entro 3 giorni dal sinistro. La fase successiva alla comunicazione formale dell'incidente prevede un'analisi approfondita da parte dell'assicurazione. Questa inizia dalla verifica della documentazione allegata e prosegue con la stima dei danni tramite un perito incaricato dalla compagnia. In funzione della complessità del sinistro e delle modalità di compilazione del modulo CAI, il processo può avvalersi di una delle due procedure previste:
-
Risarcimento diretto: applicabile in caso di collisione tra due veicoli regolarmente assicurati e identificati in Italia, con richiesta indirizzata direttamente alla propria compagnia
-
Risarcimento ordinario: adottato quando l'incidente coinvolge più di due veicoli o veicoli non immatricolati in Italia oppure in presenza di feriti gravi
Le tempistiche di gestione, secondo le normative di settore e la contrattualistica vigente, variano in base al tipo di danno:
-
Danni al veicolo: offerta di risarcimento entro 60 giorni (30 in caso di modulo blu firmato da entrambi)
-
Lesioni personali: offerta entro 90 giorni
Durante la fase istruttoria, la compagnia può richiedere documentazione aggiuntiva o precisazioni. Il rispetto dei tempi comunicazione incidente assicurazione non solo rappresenta un obbligo contrattuale, ma contribuisce a evitare contestazioni o possibili decadenze dal diritto al risarcimento.
Risarcimento incidente stradale: tempi, costi e procedure
Il riconoscimento del diritto al rimborso dipende dalla dimostrazione della responsabilità e dalla completezza delle prove fornite. La disciplina civile (art. 2054 c.c.) e il Codice delle Assicurazioni Private regolano i criteri di accesso all'indennizzo. L'iter standardizzato prevede:
-
Trasmissione tempestiva della denuncia di sinistro
-
Invio di tutta la documentazione a supporto: CAI, foto, testimonianze, referti medici
-
Stima dei danni materiali (alle cose e al veicolo) e dei danni fisici (lesioni a persone), con possibilità di perizia medico-legale
I tempi di risposta della compagnia variano in relazione alla chiarezza della dinamica, all'ammontare del danno, alla presenza di responsabilità concorrenti. In situazioni semplici, con modulo blu doppia firma, il risarcimento può avvenire entro 30 giorni; nelle casistiche più complesse (mancanza di accordo sulla dinamica, lesioni gravi) la procedura può protrarsi fino a 90 giorni.
I costi sostenuti (riparazione, spese sanitarie, danni morali) sono rimborsati in base alle prove e secondo le tabelle nazionali di liquidazione, mentre il risarcimento può coinvolgere anche danni accessori (deprezzamento, danni indiretti) se adeguatamente documentati e riconosciuti.
Cosa succede se l'incidente viene denunciato in ritardo?
L'inadempimento dei tempi comunicazione incidente assicurazione può avere ripercussioni sul diritto all'indennizzo: la legge (art. 1913 c.c.) impone la denuncia entro 3 giorni dal fatto o dalla conoscenza dello stesso. Tuttavia, il mancato rispetto di tale termine non comporta automaticamente la perdita del risarcimento. La compagnia, infatti, dovrà dimostrare un concreto pregiudizio derivante dal ritardo per poter negare un indennizzo integrale. Fanno eccezione i casi dolosi, in cui la mancata denuncia risponde a finalità fraudolente.
-
Se il ritardo è giustificato (ad esempio da ricovero ospedaliero), permangono i diritti assicurativi
-
Decorso il termine di prescrizione di 24 mesi per richiedere il risarcimento, il diritto si estingue
Anche in caso di denuncia tardiva, la compagnia valuterà la situazione caso per caso. È comunque consigliato segnalare il sinistro appena possibile, fornendo all'assicurazione tutte le circostanze che hanno impedito il rispetto dei termini previsti dalla polizza e dalla normativa nazionale.
Scadenza assicurazione auto: rinnovo, tempistiche e sanzioni
La scadenza della polizza RC Auto comporta una precisa scansione degli obblighi in capo al contraente. Alla cessazione della validità annuale, la legge italiana concede un periodo di tolleranza di 15 giorni in cui la copertura permane attiva; trascorso questo periodo la circolazione è vietata e l'assenza di copertura espone a severe sanzioni amministrative ai sensi dell'art. 193 del Codice della Strada. Qui si ricava che:
-
Rinnovo: deve essere convalidato esplicitamente dall'assicurato, in assenza di tacito rinnovo come disposizione di legge, almeno 15 giorni prima della scadenza per garantire continuità
-
Periodo di comporto: durante i 15 giorni successivi alla scadenza, la copertura è ancora efficace solo in Italia
-
Sanzioni: multe da 866 euro a 3464 euro, sequestro del veicolo in caso di circolazione oltre la scadenza; confisca nei casi di recidiva
La copertura è obbligatoria anche per veicoli non utilizzati ma regolarmente immatricolati e non ritirati dal PRA. Il rispetto dei tempi comunicazione incidente assicurazione va coordinato con i termini di validità della copertura, poiché qualunque sinistro occorso fuori dal periodo assicurato non può essere indennizzato, salvo l'intervento del Fondo di Garanzia Vittime della Strada nei casi specifici previsti dalla legge.
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra