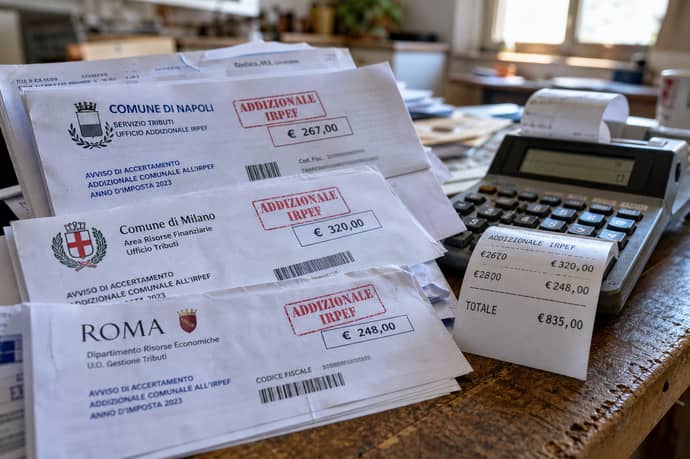
Le addizionali Irpef regionali e comunali rappresentano un mosaico di aliquote diverse in Italia: dall'analisi della Uil, emergono disparità tra città e interrogativi sull'utilizzo effettivo delle risorse raccolte.
Il peso fiscale locale sta raggiungendo nuovi livelli di disparità tra i cittadini italiani. Una recente analisi della Uil ha tracciato un quadro preoccupante e sempre più disomogeneo delle addizionali Irpef regionali e comunali, rivelando una vera e propria "lotteria territoriale" per migliaia di famiglie. Ciò non solo alimenta l'incertezza e la perdita di fiducia, ma influisce direttamente sulle scelte abitative, sulla mobilità lavorativa e sulla sostenibilità dei bilanci familiari, acutizzando le tensioni sociali tra territori ricchi e aree in difficoltà.
Dal Nord al Sud, la pressione fiscale cambia drasticamente anche a parità di reddito. Questa frammentazione deriva dall'autonomia concessa a Regioni e Comuni nel fissare le aliquote locali, un meccanismo che – se da un lato favorisce la responsabilità gestionale – dall'altro genera segnali di inefficienza e divario: le famiglie si ritrovano a pagare importi anche doppi tra una città e l'altra, senza vedere per forza un reale miglioramento dei servizi pubblici di base.
Crescenti sono le proteste e le richieste di un modello fiscale più equo e trasparente. A sollevare la questione sono sia le associazioni di categoria che i sindacati, che vedono nei trend attuali un ostacolo concreto alla coesione economica e sociale del Paese.
Dove si paga di più: mappa delle città italiane con le addizionali Irpef più alte e i principali fattori di disparità
Le disomogeneità tra i diversi territori sono evidenti dall’analisi, che prende in esame sia grandi città sia comuni medi o piccoli. Si mostrano, con chiarezza, differenze talvolta superiori al 100% per i lavoratori con lo stesso reddito, a causa della combinazione tra addizionali regionali e comunali.
- Napoli: tra le principali città metropolitane, è una delle realtà più costose, con un totale di 607 euro annui per un reddito di 20.000 euro (media nazionale molto superata), pari a più del doppio rispetto a Milano.
- Roma: segue estremamente vicina, con 606 euro all’anno nella stessa fascia reddituale; il gap resta marcato su ogni fascia di reddito.
- Torino: si attesta sui 509 euro, risultando anch’essa decisamente sopra la soglia media italiana.
- Reggio Calabria: 506 euro di prelievo, una pressione notevole rispetto a economie locali spesso più fragili.
- Bologna: 456 euro richiesti a chi dichiara 20.000 euro, una soglia significativa anche per una città con servizi sopra la media nazionale.
- Milano: la metropoli lombarda resta in fondo alla classifica, con 263 euro grazie all’esenzione comunale per questa fascia di reddito, adattando la pressione fiscale in modo progressivo.
- Firenze: 284 euro per la stessa fascia.
- Genova, Venezia, Palermo, Catania, Messina, Cagliari, Bari: oscillano tra 315 e 490 euro, con la capitale sarda (Cagliari) che chiude la mappa con il minimo tra le grandi città, ovvero 778 euro nei redditi più alti.
- Roma: scavalca tutti, toccando quota 1.452 euro di addizionali locali annue.
- Napoli e Avellino: 1.428 euro sia nel capoluogo campano che nella provincia, seguiti dalla "maglia nera" di Salerno con 1.468 euro.
- Torino: 1.345 euro di carico fiscale locale.
- Genova, Bologna, Reggio Calabria: superano tutte i mille euro, dimostrando come la pressione cresca progressivamente con il reddito.
- Milano: anche per questa fascia resta sotto i 1.000 euro, fermandosi a 916 euro.
- Cagliari: è la città metropolitana con il prelievo complessivo più basso sulla fascia dei 40.000 euro (778 euro).
Fattori determinanti delle disparità:
- Strategie regionali e comunali differenti: ogni Ente adotta regole personalizzate; in alcune regioni vi è l’esenzione comunale per le fasce più basse, altrove l’imposizione cresce in modo uniforme.
- Sistemi di aliquota: Regioni e Comuni possono scegliere tra aliquote progressive (con scaglioni di reddito) o flat, incidendo su equità e impatto percepito dal contribuente.
- Bilanci pubblici in sofferenza: laddove ci sono squilibri finanziari o emergenze sanitarie (ad esempio in Campania o Puglia), spesso si ricorre a un aumento delle addizionali per coprire le falle nei conti pubblici.
- Capacità di riscossione ed efficienza: una minor efficacia nella lotta all’evasione fiscale porta spesso i Comuni e le Regioni a caricare oneri più pesanti su chi paga regolarmente.
| Città | Reddito 20.000€ | Reddito 40.000€ |
| Milano | 263 € | 916 € |
| Roma | 606 € | 1.452 € |
| Napoli | 607 € | 1.428 € |
| Torino | 509 € | 1.345 € |
| Firenze | 284 € | 988 € |
| Bologna | 456 € | 1.074 € |
| Genova | 446 € | 1.138 € |
| Cagliari | 315 € | 778 € |
| Bari | 373 € | 1.005 € |
| Palermo | 352 € | 981 € |
| Catania | 375 € | 1.015 € |
| Reggio Calabria | 506 € | 1.081 € |
| Messina | 409 € | 1.098 € |
| Venezia | 390 € | 1.012 € |
| Salerno | 627 € | 1.468 € |
| Vibo Valentia | 686 € | 1.197 € |
| Viterbo | 576 € | 1.394 € |
- Dare per scontato che oneri più alti comportino servizi migliori: gli studi dimostrano che non esiste corrispondenza diretta fra carico delle addizionali e qualità dei servizi erogati.
- Ignorare le esenzioni: numerose città garantiscono l’azzeramento dell’imposta comunale per le fasce di reddito più basse, elemento chiave per la tutela dei ceti deboli.
Perché queste differenze: quali servizi finanziano le addizionali e le proposte Uil per una fiscalità più equa
Il divario tra i territori si origina direttamente dall'autonomia riconosciuta a Regioni e Comuni nel deliberare le proprie scelte fiscali. Le leggi in vigore lasciano ampi margini discrezionali nell’applicazione di scaglioni, esenzioni ed aliquote, così che ogni amministrazione può definire strategie ibride tra copertura del fabbisogno e politica sociale.
Ma quali servizi vengono effettivamente finanziati con queste risorse?
- In molte regioni, le risorse vanno a finanziare la sanità pubblica. È il caso della Puglia, dove recenti aumenti sono stati varati proprio per colmare deficit strutturali nella gestione sanitaria.
- Spesa sociale, welfare locale, trasporto pubblico, istruzione e manutenzione del territorio sono i principali ambiti di destinazione. Tuttavia, laddove i bilanci comunali o regionali mostrano "buchi" per inefficienze o difficoltà di riscossione, l’aumento delle addizionali finisce per gravare anche su chi già versa regolarmente le imposte, senza una reale contropartita in servizi migliori.
- Copertura di debiti e disavanzi pregressi: diverse amministrazioni, specie al Sud e in alcune province centrali, aumentano le aliquote per compensare le difficoltà finanziarie, scaricando indirettamente sulle famiglie il peso dei disservizi e dei tagli fatti negli anni.
Non sempre quindi una tassazione più alta garantisce servizi migliori o standard uguali da Nord a Sud. A questo si aggiunge il rischio di creare zone "di serie B" dove il peso fiscale non viene riequilibrato da politiche di sostegno o da investimenti strutturali.
La posizione della Uil e le proposte concrete:
- Avviare una riflessione nazionale per rafforzare i criteri di progressività (basi di esenzione comuni almeno per i redditi più bassi, maggiore attenzione alle famiglie).
- Rendere trasparente il rapporto tra tasse e servizi: ogni amministrazione dovrebbe pubblicare dati chiari sull’utilizzo delle risorse raccolte tramite le addizionali.
- Contrastare con più forza l’evasione fiscale locale: la Uil richiama la necessità di alleviare la pressione sulle fasce regolari, recuperando risorse tra chi non paga o paga meno del dovuto.
- Migliorare la coerenza con il principio costituzionale di uguaglianza e capacità contributiva, evitando che la fiscalità diventi una mera “lotteria” territoriale.
- Introdurre meccanismi strutturati di perequazione tra territori più ricchi e più deboli, per sostenere servizi essenziali e ridurre la variabilità troppo spinta delle aliquote locali.
Leggi anche
- Addizionali Irpef regionali 2026, le tasse aggiornate per città e per quali scopi vengono utilizzate secondo analisi Uil
- Tasse e proroga a luglio: gli interessi per chi paga ad agosto sono da usura o quasi
- Le novità su tasse e fisco annunciate da Di Leo come prossimi obiettivi dopo decreto fiscale approvato

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra