Aggiornamenti su Catasto e Anagrafe dei titolari stanno ridefinendo il mercato immobiliare italiano: dalle regole su compravendite, affitti e abusi edilizi, alle novità fiscali, responsabilità, controlli e rischi per proprietari e venditori
Attenzione massima sul settore immobiliare: i prossimi mesi segneranno una svolta nei controlli su vendite, affitti e legalità edilizia. Un cambiamento profondo è alle porte. Con l’avvento della nuova Anagrafe dei titolari e della digitalizzazione catastale si apre una stagione di trasparenza e verifiche incrociate senza precedenti. Tutti gli operatori e proprietari saranno coinvolti: non conoscere le nuove regole significa esporsi a sanzioni rilevanti, accertamenti a tappeto e rischi patrimoniali.
Chi si informa e si prepara ora potrà tutelare il proprio investimento e, al tempo stesso, cogliere vantaggi in un mercato più competitivo ma anche più sicuro. L’aggiornamento delle banche dati, l’incrocio sistematico tra valore catastale e prezzi effettivi, lo stop alle “case fantasma” e la tracciabilità dei titolari degli immobili non sono solo cambiamenti formali: incidono sul calcolo delle imposte, sulla sicurezza delle transazioni e sulla prevenzione degli abusi edilizi. Un nuovo equilibrio tra tutela fiscale, legalità e valorizzazione degli immobili è già iniziato.
Anagrafe dei titolari: cos’è e come funziona
L’Anagrafe dei titolari rappresenta uno strumento avanzato di identificazione e monitoraggio dei proprietari e detentori di diritti reali sugli immobili. Non si tratta semplicemente di un elenco anagrafico: grazie all’integrazione tra dati catastali, informazioni urbanistiche e registrazioni notarili, l’Anagrafe permette una fotografia costantemente aggiornata di chi realmente possiede, utilizza o beneficia di un bene:
- Dati contenuti: oltre ai nomi e ai codici fiscali dei possessori, vengono archiviati dati sulle quote di proprietà, le deleghe, i soggetti con diritto di usufrutto, uso o abitazione.
- Aggiornamento automatico: ogni voltura, donazione, successione, vendita o trasferimento viene acquisito in tempo reale attraverso la sinergia tra notai, Registri Immobiliari e Catasto.
- Finalità trasparenza: la mappatura completa dei titolari ha l’obiettivo di garantire la veridicità delle dichiarazioni reddituali e di semplificare i controlli patrimoniali, limitando le opacità nella titolarità formale (es. intestazioni fittizie, prestanome, trust poco trasparenti).
In caso di mancata o irregolare comunicazione dei dati da parte degli amministratori (es. condomini) o dei proprietari, la legge prevede sanzioni pecuniarie e, in casi gravi, la segnalazione agli organi di vigilanza urbanistica e tributaria.
Il nuovo Catasto: finalità, dati accessibili e lotta alle case fantasma
L’atteso restyling del Catasto risponde a esigenze di trasparenza e aggiornamento continuo delle informazioni immobiliare. Finalità principali:
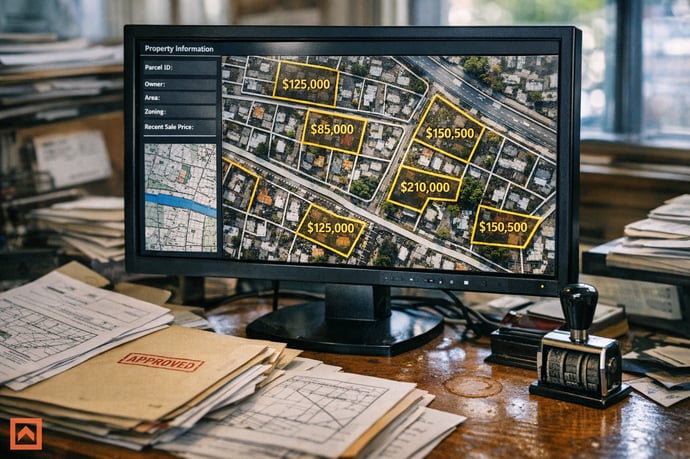
- Allineare la banca dati catastale con i valori di mercato e l’uso effettivo degli immobili. Oggi molte rendite sono ancora ferme a valori scritti decenni fa, con evidenti disparità tra immobili simili in zone diverse.
- Introdurre la tracciabilità dei cambi di titolarità e delle variazioni urbanistiche in tempo reale, grazie all’integrazione con le banche dati dei Comuni e dell’Anagrafe dei titolari.
- Porre fine al fenomeno delle “case fantasma”: ossia immobili non censiti o sconosciuti al Catasto, spesso oggetto di abusi, mancato pagamento delle tasse o situazioni di rischio per la sicurezza.
- Verificare la planimetria, la rendita catastale, la classe energetica aggiornata e gli eventuali interventi edilizi autorizzati.
- Conoscere eventuali vincoli, ipoteche, servitù presenti sul bene.
- Monitorare in tempo reale i passaggi di proprietà, evidenziando eventuali anomalie o incongruenze che potrebbero innescare controlli più approfonditi.
Il nuovo modello mira anche a tutelare gli acquirenti: chi compra oggi un immobile con dati catastali non aggiornati o errati rischia sanzioni, blocchi al rogito o, nei casi più gravi, la nullità dell’atto di vendita.
Valore catastale: differenza tra valore fiscale e prezzo di mercato
Il valore catastale è uno dei concetti più discussi nel mercato delle compravendite. La differenza tra “valore catastale” e “prezzo di mercato” può incidere in modo rilevante su imposte, sanzioni e rischio di accertamenti.
- Valore catastale: è il valore imposto dallo Stato agli immobili per il calcolo di imposte come registro, ipotecarie e catastali. Si ottiene rivalutando la rendita catastale (attribuita dall’Agenzia) secondo coefficienti diversi a seconda della tipologia e della zona.
- Prezzo di mercato: è il reale valore di scambio dell’immobile, influenzato da fattori come posizione, dimensioni, stato di manutenzione, domanda e offerta locale.
Se la vendita avviene a un prezzo inferiore rispetto ai valori medi di mercato (oppure, al contrario, molto superiore al valore catastale), l’Agenzia delle Entrate può attivare un accertamento, stimando il valore reale e ricalcolando le imposte dovute.
Situazioni particolari in cui è legittimo vendere o locare sotto il valore catastale:
- Immobili in condizioni di degrado o da ristrutturare.
- Fabbricati soggetti ad abusi edilizi, con sanatorie in corso.
- Vendite tra familiari, in situazioni di urgenza (es. eredità, separazioni) o in zone periferiche a domanda calante.
Le imposte possono essere calcolate, alle condizioni previste dal regime “prezzo-valore”, sempre sul valore catastale per le compravendite tra privati di prime abitazioni, offrendo così una maggiore certezza nel calcolo delle tasse e riducendo il rischio di contestazione per evasione.
Accertamenti su prezzi di vendita e affitti: quando scattano e perché
L’Agenzia delle Entrate dispone oggi di sofisticati strumenti di controllo incrociato tra prezzi dichiarati, indici OMI (Osservatorio Mercato Immobiliare), valori catastali, dati bancari e flussi finanziari.
Quando partono gli accertamenti sulle compravendite o sulle locazioni?
- La cifra dichiarata è troppo bassa rispetto ai valori medi di mercato nella stessa zona o categoria di immobili.
- Non c’è coerenza tra i movimenti bancari (bonifici, assegni) e i prezzi indicati in atto.
- Emersione di pagamenti in contanti non tracciati, oppure la presenza di abusi edilizi che possono aver inciso sul prezzo.
- Le vendite sono avvenute tra parenti o parti correlate con valori sospetti.
- L’Agenzia delle Entrate può stimare il valore reale dell’immobile e chiedere il ricalcolo delle imposte su tale valore (con relativo recupero delle somme, applicazione di interessi e sanzioni amministrative).
- In presenza di anomalie gravi può scattare anche l’ipotesi di frode fiscale, con rischi penali nei casi più eclatanti.
- Spesso l’accertamento coinvolge sia il venditore che l’acquirente, specie se emergono pagamenti non tracciati o non motivati da esigenze reali.
Controlli su abusi edilizi: responsabilità e prevenzione
L’irrigidimento su registri catastali e anagrafe dei titolari mira anche a identificare e colpire gli abusi edilizi. Esempi chiari:
- Situazioni di difformità tra lo stato reale e quanto dichiarato al Catasto (ampliamenti, sopraelevazioni, cambi d’uso non autorizzati).
- Locazioni di immobili non in regola sotto il profilo urbanistico-edilizio.
- Multe amministrative e, nei casi più gravi, richiesta di demolizione o ripristino dello stato originario.
- Blocco della possibilità di vendere l’immobile sino alla regolarizzazione.
- Rischio di nullità dell’atto di vendita se nell’atto non è stata esplicitamente dichiarata la presenza (o assenza) di abusi edilizi.
- Far eseguire una verifica edilizia e catastale da un tecnico prima della vendita o dell’affitto.
- Prevedere nel contratto clausole che tutelino da responsabilità per abusi pregressi, anche mediante assicurazioni specifiche.
- Attenzione alla regolarizzazione preventiva tramite pratiche di sanatoria e aggiornamento catastale, costi e tempi variabili.
Il ruolo del notaio, consulenti e tecnici nella compravendita immobiliare
Professioni come notai, consulenti fiscali e tecnici (architetti, geometri, ingegneri) sono i garanti della correttezza delle operazioni immobiliari.
Compiti principali del notaio:
- Svolge i controlli di legalità su titolarità, urbanistica e conformità catastale.
- Segnala eventuali incongruenze, consigliando di inserire note esplicative nella stipula per motivare prezzi anomali rispetto a mercato o Catasto.
- Verifica la reperibilità e la tracciabilità dei pagamenti, proteggendo le parti da rischi di contestazioni future.
- Non può derogare agli obblighi di legge, ma può suggerire perizie o procedure di aggiornamento catastale e urbanistico per prevenire accertamenti.
- Effettuano valutazioni neutrali del valore di mercato e del valore catastale, individuando eventuali gap di prezzo da giustificare.
- Supportano nella redazione di relazioni tecniche integrate, obbligatorie soprattutto in presenza di abusi edilizi o difformità.
- Affiancano le parti nell’analisi di convenienza del regime fiscale da applicare (ordinario o prezzo-valore), valutando rischi e benefici.
Il regime prezzo-valore: opportunità e rischi fiscali per acquirenti e venditori
Il regime prezzo-valore è una delle novità più utili e apprezzate emerse negli ultimi vent’anni. Consente, per vendite tra privati di abitazioni non di lusso destinate come “prima casa”, di calcolare le imposte ipotecarie, catastali e di registro sul valore catastale anziché sul prezzo effettivo di vendita.
- Vantaggi per acquirente:
- Imposte più basse se il valore catastale è inferiore a quello di mercato.
- Protezione da accertamenti dell’Agenzia delle Entrate (non si può contestare il valore salvo frode).
- Semplificazione delle verifiche documentali: basta la congruità con il valore catastale.
- Vantaggi per venditore:
- Riduzione del rischio che il prezzo dichiarato sia contestato come eccessivamente basso.
- Rischi ed eccezioni:
- Applicabile solo a vendite di immobili residenziali tra privati; escluse case di lusso o produttive.
- Non copre vendita tra società, terreni agricoli/edificabili o immobili non destinati ad abitazione principale.
- Fuori dal prezzo-valore, l’Agenzia può verificare la congruità rispetto a mercato e contestare valori incongrui.
Al fine di ridurre rischi, si consiglia di utilizzare solo metodi di pagamento tracciabili, allegare perizie e motivazioni dettagliate nel rogito se si discosta molto dai valori OMI.
Obblighi di chi vende e come tutelarsi tra catasto, anagrafe e urbanistica
Nel quadro normativo attuale, chi vende un immobile è tenuto a rispettare una serie di obblighi tecnici e documentali, che comprendono:
- Dichiarazione di conformità urbanistica e catastale: occorre attestare che l’immobile rispetta le condizioni autorizzate e corrisponde esattamente a quanto risulta in Catasto e nei titoli abilitativi.
- Assenza di ipoteche, trascrizioni e diritti di terzi: un atto di vendita non può perfezionarsi se non sono chiariti e, ove necessario, cancellati tutti i vincoli trascritti.
- Fornitura completa dei documenti necessari per il mutuo e il rogito: planimetrie aggiornate, visure catastali e atti di provenienza vanno forniti prima della stipula.
- Garanzia da evizione e da vizi occulti: in qualità di venditore occorre assicurare che non ci siano vizi dell’immobile che possano emergere dopo la vendita - questa è la principale fonte di contenzioso post-rogito nei tribunali.
- Obbligo di tracciabilità dei pagamenti: ogni passaggio di denaro dev’essere documentabile.
- Svolgere accertamenti preventivi urbanistico-catastali, incaricando un professionista per sanare eventuali difformità prima del rogito.
- Includere in contratto, o nel fascicolo condiviso al rogito, tutte le certificazioni e dichiarazioni. È fondamentale non sottovalutare la conformità impiantistica e la certificazione energetica.
- Documentare ogni passaggio, compreso l’accordo sulla consegna e lo stato dell’immobile, per evitare future contestazioni.
IMU e dichiarazioni: cosa cambia per beni-merce e immobili in ristrutturazione
Novità recenti hanno interessato il trattamento IMU per i cosiddetti beni-merce (immobili costruiti per la vendita) e per quelli soggetti a ristrutturazioni radicali.
- Beni-merce: secondo la sentenza n. 3993 della Corte tributaria campana (2025), l’esenzione IMU spetta ai costruttori solo se non locano o cedono gli immobili a terzi durante l’anno. Non è più necessario presentare ogni anno la dichiarazione se i dati non cambiano, a differenza di quanto sostenuto dalla Cassazione che richiede una dichiarazione annuale.
- Immobili in ristrutturazione: la recente giurisprudenza (Corte Tributaria Lazio, 2025) ha stabilito che, in caso di grandi lavori, l’IMU deve essere calcolata sul valore dell’area fino alla fine lavori, e non sulla rendita catastale, perché l’immobile in quanto tale perde rilevanza fino al completamento dell’opera.
- Verificare ogni anno se sono cambiate le condizioni di locazione o proprietà: l’esenzione potrebbe venire meno anche per utilizzi brevissimi.
- Per le ristrutturazioni, documentare sempre la reale portata dell’intervento (demolizione o nuova costruzione) per evitare contestazioni sul valore di riferimento e sulla corretta applicazione dell’aliquota IMU.
- Sapere che il contrasto tra le prassi delle diverse Corti crea incertezza: il legislatore è chiamato a chiarire se occorra dichiarazione annuale o meno, specie per le imprese – ogni errore può comportare accertamenti e recupero degli importi non dovuti.
Errori comuni in compravendita e gestione catastale: come evitarli
Precipitarsi nella vendita, sottostimare il controllo dei documenti o ignorare controlli catastali e urbanistici sono tra gli errori più frequenti. Strategie per evitarli:
- Non verificare la reale corrispondenza tra stato di fatto e catastale: differenze possono portare a blocchi della vendita, contenziosi, maggiori imposte o addirittura nullità degli atti.
- Omettere informazioni su abusi edilizi o sulle spese condominiali: in sede di rogito, la trasparenza tutela sia chi vende sia chi acquista.
- Dimenticare di aggiornare la rendita catastale dopo lavori edili o frazionamenti.
- Pagare parte del prezzo in contanti: scelta rischiosa, oggi facilmente sanzionabile.
- Non allegare una perizia terza in caso di vendita a prezzi molto diversi dal mercato: è strumento difensivo in caso di controllo fiscale (valido anche nei rapporti tra privati).
Leggi anche
- Anagrafe dei titolari e catasto: come funzionano e quando scattano accertamenti su prezzi di vendita, affitti e abusi edilizi
- Quando non si può fare il giroconto: i casi non validi contestati dal Fisco e della giurisprudenza
- 730 2026 senza CU (per ritardi, errori, inadempienze): si può fare lo stesso e come la dichiarazione dei redditi?


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra