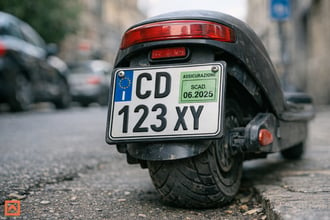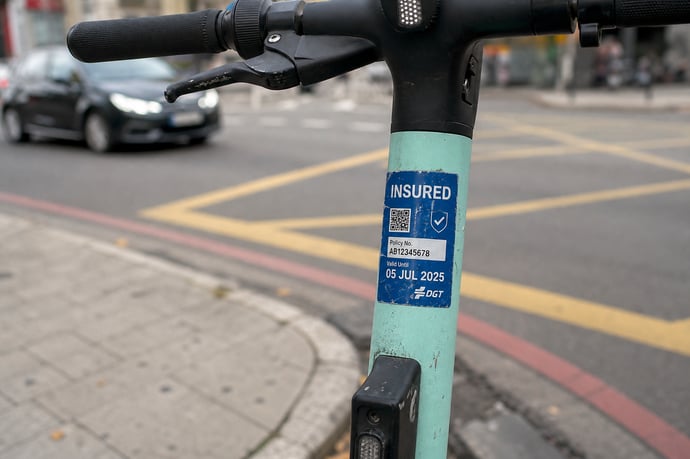
Dal 17 luglio 2026 l'assicurazione per monopattini diventa obbligatoria. È importante conoscere i 3 aspetti fondamentali: tipologia di polizza RC, estensione della copertura e la clausola di rivalsa.
Con l'entrata in vigore dell'obbligo assicurativo per i monopattini a partire dal 17 luglio 2026, avere una copertura assicurativa non è più una semplice opzione per i proprietari di questi veicoli elettrici. La normativa (legge n. 160/2019 e successive integrazioni del Ministero delle Infrastrutture e dei Trasporti) ha ridefinito le regole per l'uso dei monopattini, imponendo nuovi requisiti tecnici e assicurativi destinati ad aumentare la tutela sia per chi guida sia per i terzi coinvolti in eventuali incidenti. Tuttavia, sottoscrivere un'assicurazione non basta: occorre verificare almeno tre aspetti prima della firma, per non ritrovarsi esposti a spiacevoli sorprese.
In particolare, molti utenti rischiano di confondere le differenti tipologie di polizze e di ignorare alcune clausole apparentemente secondarie che potrebbero, in caso di sinistro, determinare la responsabilità personale per danni anche ingenti. Dalla scelta della tipologia di RC alla verifica degli intestatari coperti e alle clausole contrattuali più tecniche, una valutazione accurata è l'unico modo per assicurarsi una tutela efficace. L'attenzione a questi passaggi garantisce non solo la conformità alla normativa, ma soprattutto la protezione patrimoniale propria e della propria famiglia.
Verifica della polizza: deve essere RC monopattino specifica
Il primo aspetto chiave è la tipologia della copertura assicurativa richiesta dalla legge. La regolamentazione attualmente in vigore rende obbligatoria una polizza di responsabilità civile (RC) riservata espressamente ai monopattini a propulsione prevalentemente elettrica e dotati di contrassegno identificativo. Attenzione: le polizze generiche, come quelle RC capofamiglia o RC privata vita quotidiana, di norma non sono valide per rispondere all'obbligo previsto per i monopattini.
Questo equivoco può avere gravi conseguenze in caso di sinistro: le assicurazioni tradizionali per la sfera privata di solito escludono i danni provocati da veicoli soggetti a copertura obbligatoria. Il Codice delle Assicurazioni (D.Lgs. 209/2005 aggiornato) prevede per i monopattini gli stessi massimali minimi di altri veicoli a motore:
- 6,45 milioni di euro per danni personali a persone;
- 1,3 milioni di euro per danni a cose.
|
Tipologia polizza |
Valida per obbligo monopattino? |
|
RC capofamiglia |
No |
|
RC vita privata standard |
No |
|
RC specifica monopattino, con contrassegno |
Sì |
Un controllo rapido sulla tipologia di polizza, la presenza del contrassegno e l'apposito massimale minimo permette di evitare errori spesso irreversibili. Ulteriori garanzie accessorie, come l'assistenza legale o la tutela per piccoli danni, possono essere valutate secondo le personali esigenze, ma il requisito essenziale resta una RC specifica registrata e valida ai fini di legge.
Estensione della copertura: chi è tutelato dalla polizza
Il secondo elemento da analizzare riguarda l'estensione soggettiva della copertura. Non tutte le polizze offrono la stessa protezione rispetto alle persone che, di fatto, utilizzano lo stesso monopattino. La regola generale è che la copertura vale solo per il conducente indicato in polizza. Tuttavia, esistono diverse varianti contrattuali, che differenziano la tutela a seconda della presenza di utilizzatori aggiuntivi.
Nel caso dei minori, in particolare per i ragazzi tra i 14 e i 18 anni, la richiesta deve essere presentata da un genitore o tutore, ma la copertura opera sempre in relazione all'intestatario effettivo e all'uso consentito dal contratto. Ecco alcuni casi frequenti:
- Polizza individuale: tutela solo l'intestatario indicato.
- Polizza familiare: estende la copertura ai membri autorizzati della stessa famiglia che usano il veicolo, purché specificati nel contratto.
- Polizza conducente autorizzato: comprende specifici utilizzatori aggiunti per nome e cognome.
La mancata indicazione degli utilizzatori effettivi può comportare il rifiuto al risarcimento in caso di incidente provocato da un soggetto non autorizzato. In aggiunta, alcune compagnie prevedono opzioni di ampliamento della tutela a pagamento, utili per i nuclei familiari numerosi o per chi utilizza il veicolo con amici e conoscenti. In ogni caso, il controllo delle clausole soggettive è determinante per evitare lacune nella protezione assicurativa.
Clausola di rivalsa: il dettaglio da non sottovalutare
Uno degli aspetti meno noti ma più insidiosi delle polizze monopattino è la clausola di rivalsa. Si tratta di una previsione contrattuale che consente alla compagnia assicuratrice, una volta risarcito il terzo danneggiato, di rivalersi economicamente sull'assicurato se ricorrono specifiche condizioni di colpa grave. In altre parole, l'assicurato potrebbe essere chiamato a restituire le somme erogate dalla compagnia in casi di violazione delle regole basilari di sicurezza.
Nel contesto normativo italiano e secondo quanto ribadito dal Ministero dei Trasporti, i casi più frequenti nei quali la rivalsa si applica sono:
- Guida senza il casco (laddove obbligatorio, come per i minori e per tutti i maggiorenni dal 2024);
- Trasporto di passeggeri sul monopattino, che rimane vietato dalla legge;
- Guida in stato di ebbrezza o sotto l'effetto di sostanze;
- Gravi violazioni del Codice della Strada.
Alcune compagnie offrono, con un sovrapprezzo, l'opzione di rinuncia parziale alla rivalsa, limitando così la possibilità di recupero nei casi meno gravi. Tuttavia, in presenza di violazioni evidenti come la mancanza del casco o il trasporto non autorizzato di persone, la rivalsa rimane un rischio concreto e spesso non eliminabile contrattualmente. La lettura attenta di questa clausola nei prospetti informativi diventa quindi irrinunciabile per evitare spiacevoli sorprese economiche dopo un sinistro.
Cosa rischi se circoli senza assicurazione dal 17 luglio 2026
Chi decide di circolare senza la copertura assicurativa richiesta a partire dal 17 luglio 2026 si espone a sanzioni amministrative e provvedimenti accessori che possono incidere in modo notevole sia dal punto di vista economico che pratico. Le forze dell'ordine, a seguito dei nuovi sistemi di controllo incrociato fra banche dati, sono ora in grado di accertare velocemente l'assenza di una copertura valida. Le conseguenze previste dalla normativa sono:
- Sanzioni pecuniarie che vanno da 200 a 400 euro per chi circola privo di assicurazione;
- Sequestro del veicolo ai fini della sospensione dalla circolazione fino alla regolarizzazione della posizione assicurativa;
- Nel caso di recidiva, inasprimento delle pene e prolungamento dei termini di sequestro.
Alberto Pelletti
Alberto Pelletti è un esperto del settore motori con oltre 18 anni di esperienza nel campo dell’analisi automotive. Opera a Torino come consulente per aziende e privati, collaborando con realtà attive nel settore automobilistico. Le sue competenze spaziano dalla valutazione delle flotte aziendali all’ottimizzazione dei costi di gestione dei veicoli. Grazie alla sua lunga esperienza, ha sviluppa...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra