L'obbligo di assicurazione RC e targa per monopattini elettrici solleva domande su normativa, coperture, massimali, diritto di rivalsa e responsabilità in caso di sinistro.
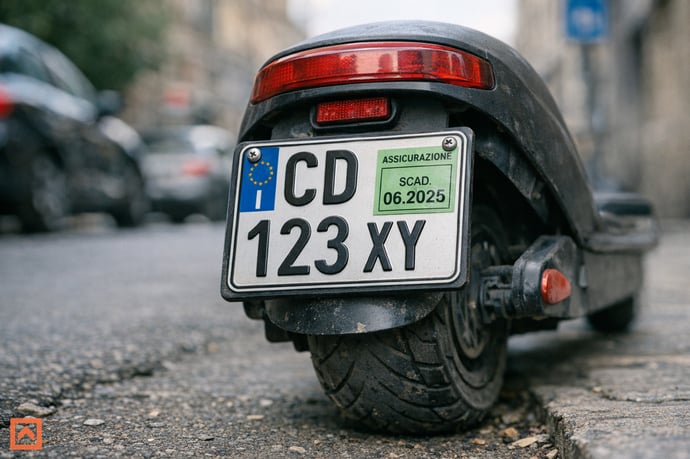
A partire dal 16 maggio 2026, la circolazione dei monopattini elettrici subisce una trasformazione significativa grazie all'introduzione di regole assicurative e di identificazione ispirate al modello applicato ai veicoli a motore tradizionali. Dopo anni di percezione come mezzi leggeri ed esclusi dagli obblighi più stringenti del Codice della Strada, ora anche questi dispositivi per la micromobilità devono essere provvisti di targa e copertura assicurativa obbligatoria, in linea con le modifiche legislative.
Dal rilascio del cosiddetto targhino ai nuovi obblighi di Responsabilità Civile auto (RC Auto), il proprietario di un veicolo elettrico su due ruote si trova davanti a un sistema pienamente integrato nel quadro assicurativo nazionale. Questo scenario non riguarda solo l'adempimento meramente formale della registrazione sulla piattaforma ministeriale, ma implica l'assunzione di nuove responsabilità legali e amministrative:
- oltre all'obbligo di targa identificativa,
- è necessario stipulare una polizza RC specifica,
- che risponde agli stessi standard previsti per autoveicoli, moto e ciclomotori.
Il nuovo obbligo assicurativo: normativa e scadenze
L'ultimo intervento legislativo in materia di monopattini a propulsione prevalentemente elettrica è rappresentato dalla Legge n. 177/2024, che riforma il Codice della Strada introducendo una serie di obblighi formalizzati dal Decreto Direttoriale 6 marzo 2026 della Direzione Generale per la Motorizzazione. Tali disposizioni sono concretamente operative dal 18 marzo 2026, ma l'entrata in vigore pratica dell'obbligo assicurativo e di targa scatta dal 16 maggio 2026. L'obbligo di RC Auto per i monopattini elettrici è ancorato all'articolo 2054 del Codice Civile e coinvolge anche l'intero Titolo X del Codice delle Assicurazioni private. Questo significa che, a partire dalla data indicata, ogni monopattino deve:
- essere dotato di identificativo (contrassegno/targa), richiesto tramite piattaforma MIT,
- essere assicurato tramite una polizza specifica collegata al veicolo stesso, non al singolo conducente.
Chi può intestarsi la polizza: maggiorenni, minori e gestione
Il nuovo assetto normativo garantisce una platea ampia di potenziali intestatari della polizza assicurativa, riflettendo le esigenze delle famiglie e dei contesti di utilizzo condiviso. In dettaglio:
- Maggiorenni: Possono liberamente richiedere, per sé o per terzi, il contrassegno identificativo del monopattino e stipulare la relativa polizza RC.
- Minori a partire dai 14 anni: Sono ammessi come intestatari, ma la richiesta deve essere formalizzata dal genitore o dal titolare della responsabilità genitoriale. Anche la stipula della polizza spetta al rappresentante legale del minore, sempre indicando il codice univoco del contrassegno.
Questa impostazione stimola una lettura attenta delle condizioni della polizza prima della sottoscrizione, per non incorrere in scoperte assicurative potenzialmente gravi ove la copertura sia limitata solo all'intestatario senza possibilità di estensione agli altri utilizzatori del monopattino all'interno del nucleo familiare.
Coperture assicurative: condizioni, estensione e limiti
La copertura assicurativa obbligatoria per i monopattini elettrici si basa su parametri identici a quelli previsti per autoveicoli e motocicli, ma presenta alcune peculiarità legate all'uso condiviso e alla natura del mezzo. Gli aspetti centrali da valutare in fase contrattuale sono:
- Ambito di copertura: la polizza RC per monopattini è pensata per risarcire i danni causati a terzi (persone o cose) in caso di incidente durante l'utilizzo del veicolo elettrico registrato.
- Estensione ai conducenti: non tutte le compagnie offrono polizze che coprano più utilizzatori senza limitazioni. La presenza o meno della guida libera (possibilità che chiunque utilizzi il monopattino sia coperto) deve essere verificata: in assenza, la copertura può essere garantita solo all'intestatario oppure a coloro espressamente indicati all'interno del contratto.
- Limitazioni ed esclusioni: le polizze potrebbero prevedere esclusioni precise, ad esempio, per danni avvenuti durante utilizzo vietato (trasporto passeggeri, guida senza casco, ecc.) oppure se la piattaforma digitale non registra correttamente la polizza collegata al contrassegno del mezzo.
- Tutela per sinistri causati da minori: nel caso in cui un minore intestatario ceda l'uso del monopattino a un altro soggetto non incluso esplicitamente in polizza, la compagnia potrebbe negare la copertura.
Polizze RC famiglia e assicurazioni generiche
Una delle difficoltà più diffuse tra i nuovi obblighi assicurativi per la micromobilità riguarda la validità delle polizze RC capofamiglia o generiche, spesso già stipulate per altre esigenze. Le FAQ ministeriali, così come la normativa vigente, chiariscono che tali polizze:
- escludono quasi sempre la copertura di veicoli soggetti a obbligo specifico di RC Auto, come sono ora i monopattini elettrici dal maggio 2026;
- non sono in grado di registrare il codice del contrassegno identificativo del monopattino, elemento ora essenziale perché la copertura sia riconosciuta legalmente e riesca ad essere letta dalle piattaforme MIT e ANIA per le verifiche digitali;
- sono costruite per una responsabilità personale (dell'individuo o della famiglia), non per una responsabilità oggettiva agganciata al veicolo.
Procedura di stipula, collegamento al contrassegno MIT
Al fine di rispettare la normativa, la procedura di assicurazione RC monopattini risulta articolata e completamente digitalizzata:
- Richiesta del contrassegno: il proprietario o il rappresentante legale, munito di SPID di livello 2 o CIE, deve accedere al Portale dell'Automobilista, sezione Gestione Pratiche Online, per generare la targa identificativa del monopattino
- Ritiro del contrassegno: presso la Motorizzazione Civile o un'agenzia autorizzata
- Stipula della polizza RC Auto: comunicando alla compagnia assicurativa il codice identificativo del nuovo contrassegno (targhino). Solo in questo modo il contratto può essere collegato in modo valido alla piattaforma MIT e registrato attraverso la banca dati ANIA, che consente controlli incrociati in tempo reale alle autorità
- Verifica digitale: la copertura assicurativa è considerata in vigore solo se collegata ai dati della piattaforma ANIA e resi disponibili alle forze dell'ordine tramite sistemi digitali centralizzati
Sanzioni per chi circola senza assicurazione o targa
Il mancato rispetto degli obblighi di assicurazione e identificazione per i monopattini elettrici espone a sanzioni molto rilevanti. Le sanzioni amministrative sono:
- Circolazione senza targa: da 100 a 400 euro
- Assenza di polizza assicurativa valida: da 866 a 3.464 euro, con sequestro immediato del mezzo
Alberto Pelletti
Alberto Pelletti è un esperto del settore motori con oltre 18 anni di esperienza nel campo dell’analisi automotive. Opera a Torino come consulente per aziende e privati, collaborando con realtà attive nel settore automobilistico. Le sue competenze spaziano dalla valutazione delle flotte aziendali all’ottimizzazione dei costi di gestione dei veicoli. Grazie alla sua lunga esperienza, ha sviluppa...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra