La recente sentenza della Cassazione chiarisce che, in caso di azienda chiusa, i soci rispondono delle sole imposte dovute e non delle sanzioni fiscali: responsabilità, differenze tra imposte e sanzioni, casi pratici, errori frequenti e indicazioni operative sulla gestione fiscale post chiusura.
Quando una società chiude, si crea una tensione crescente attorno ai possibili oneri fiscali che potrebbero ricadere sui soci. Tra accertamenti, cartelle e richieste di pagamento da parte dell’Agenzia delle Entrate, la preoccupazione che le sanzioni fiscali possano essere riversate sulle persone fisiche è diventata concreta in centinaia di casi. Questo scenario è stato oggetto di acceso dibattito negli ultimi anni, dato l'inasprimento delle attività di riscossione sugli ex titolari in seguito all'estinzione della società.
La questione assume oggi un’estrema urgenza: sapere precisamente cosa un socio rischia davvero e quali limiti pone la giurisprudenza più aggiornata può evitare errori gravi e danni patrimoniali imprevedibili. Nella più recente Sentenza della Corte di Cassazione, n. 14000 del 13 maggio 2026, la questione ha finalmente trovato una risposta che segna uno spartiacque nelle pratiche tributarie post-liquidazione. In queste righe, si entra nel dettaglio con i dati, i riferimenti giuridici e le differenze più rilevanti tra imposte e sanzioni, per fornire al lettore chiarezza e strumenti concreti in tema di responsabilità tributaria dopo la chiusura di una società.
Cosa dice la Sentenza Cassazione 14000/2026: il principio fondamentale
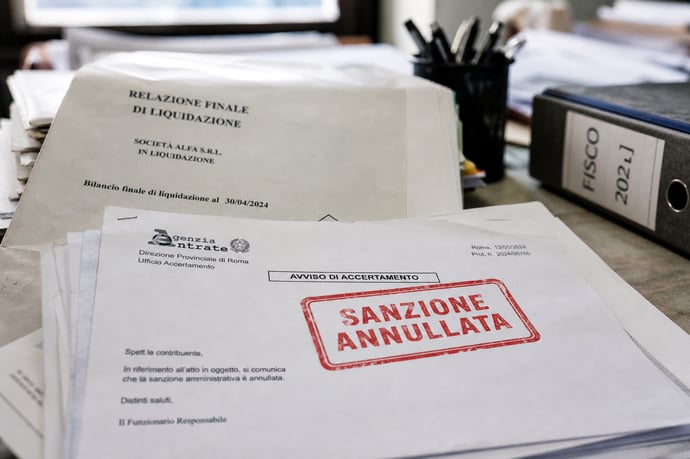
Con la Sentenza n. 14000 del 13 maggio 2026, la Corte di Cassazione ha stabilito un nuovo principio vincolante per tutti: le sanzioni tributarie non si trasferiscono ai soci in caso di società estinta. Questo orientamento, maturato dopo anni di contrasti giurisprudenziali e diverse pronunce difformi, mette un punto fermo sul tema della sorte delle sanzioni dopo la cancellazione dell’azienda dal Registro delle imprese. La Corte ha infatti evidenziato come il debito per imposte (cioè tasse e tributi non pagati) può essere recuperato sui soci fino all’ammontare delle somme riscosse nella liquidazione, mentre le sanzioni fiscali muoiono con la società.
La sentenza analizza la ratio sottostante alle sanzioni, sottolineando come esse siano collegate direttamente al comportamento illecito dell’ente e non rappresentino un credito trasmissibile. Per l’Agenzia delle Entrate, viene spiegato nei motivi della decisione, non è legittimo richiedere agli ex soci (anche persone fisiche) il pagamento di sanzioni amministrative tributarie comminate all’ente ormai cessato, poiché il presupposto soggettivo della responsabilità sanzionatoria si estingue con la società. Data la diffusione delle azioni di recupero, questa pronuncia si impone come chiarimento definitivo per tutte le aziende cessate e le persone coinvolte in procedure di liquidazione o scioglimento.
Differenza tra imposte e sanzioni fiscali: cosa devono pagare i soci
La differenza tra imposte e sanzioni tributarie è un punto dirimente per chi abbia partecipato a una società o ne sia stato amministratore o liquidatore. Sul piano tecnico-giuridico:
- Imposte: sono somme dovute a titolo di tributo (IVA, IRES, IRAP, ecc.), che maturano in base alla ricchezza prodotta dall’azienda. Esse rappresentano un debito patrimoniale e possono essere oggetto di recupero anche sui soci, ma solo fino a concorrenza delle somme riscosse nella liquidazione.
- Sanzioni fiscali: sono invece una misura punitiva comminata a fronte di violazioni di norme tributarie (omessi pagamenti, irregolarità formali, false dichiarazioni). La loro natura è personale e punitiva, non patrimoniale.
Perché le sanzioni fiscali non si trasferiscono ai soci in caso di società estinta
Il presupposto tecnico della non trasmissibilità delle sanzioni è riaffermato dalla giurisprudenza: una volta che l’azienda viene cancellata dal Registro imprese, cessa la sua soggettività giuridica e con essa si estinguono tutte le responsabilità di natura extra-patrimoniale, come le sanzioni amministrative tributarie.
La Corte di Cassazione ha ribadito che le sanzioni disciplinano la responsabilità del soggetto-ente nei confronti dell’ordinamento giuridico: vengono comminate sulla base di un fatto tipico (omissione/violazione della norma) e della sua riferibilità esclusiva all’ente societario. Non sono crediti patrimoniali “liquidabili” tra i successori, ma puniscono i comportamenti dell’azienda come centro autonomo d’imputazione.
Nel dettaglio, la ratio sottesa è la seguente:
- le sanzioni sono collegate a una responsabilità soggettiva dell’ente (elemento psicologico, dolo o colpa);
- non si tratta di obbligazioni “pecuniarie” ordinarie ma di misure afflittive;
- a differenza delle imposte, non mirano a ripristinare ricchezza erariale, ma a colpire una condotta vietata da parte dell’ente, la cui esistenza cessa con la chiusura dell’azienda.
Il ruolo dell’Agenzia delle Entrate: limiti e implicazioni pratiche
L’Agenzia delle Entrate negli ultimi anni ha spesso cercato di recuperare le sanzioni fiscali notificando richieste direttamente ai soci delle società estinte: la linea seguita dal Fisco, fino alla sentenza della Cassazione 14000/2026, era di interpretare estensivamente l’art. 2495 c.c., assimilando le sanzioni ai debiti patrimoniali (tributi), per colpirli solidalmente insieme ai crediti fiscali veri e propri.
Questo modus operandi generava:
- liti in commissione tributaria;
- migliaia di cartelle esattoriali emesse contro ex amministratori e soci, con rischio concreto di pignoramenti su beni personali;
- contraddittorietà applicativa tra diversi Uffici regionali dell’Agenzia delle Entrate.
- l’Agenzia può colpire ex soci solo per l’imposta dovuta e limitatamente alle somme ricevute in restituzione dal patrimonio sociale;
- non si può agire sugli ex soci per multe o sanzioni tributarie, perché queste non sono considerate debiti patrimoniali trasferibili;
- se l’Agenzia notifica una cartella per sanzioni ai soci, il provvedimento è oggi contestabile e annullabile sia in sede di autotutela sia giudizialmente;
- la posizione degli amministratori cambia solo se, individualmente, hanno compiuto atti illeciti e sono destinatari di sanzioni personali specifiche (es. responsabilità amministrativa ai sensi del D.Lgs. 231/01 o di altre ipotesi penali-fiscali).
Esempi pratici: casi di chiusura aziendale e responsabilità dei soci
Per rendere chiara la portata della pronuncia della Cassazione e offrire uno strumento pratico ai lettori, ecco alcune casistiche reali e frequenti dopo lo scioglimento di una società:
- Società cancellata con cartelle non pagate: dopo la chiusura una S.r.l. riceve accertamenti su IRES, IVA e IRAP relative ad anni pregressi. I soci ricevono comunicazione dall’Agenzia delle Entrate con richiesta di pagamento di imposte e sanzioni. Il socio può essere responsabile delle imposte non saldate entro i limiti di quanto ricevuto a titolo di liquidazione, ma nessuna somma sarà dovuta per le sanzioni fiscali legate a quelle imposte.
- Mancata impugnazione dell’avviso di accertamento: cancellata la società senza impugnare un avviso di accertamento. Il Fisco tenta di agire sui soci per l’intero carico fiscale, comprese le multe. Le sanzioni muoiono con la società e la richiesta è illegittima nei confronti degli ex appartenenti alla compagine sociale.
- Credito ai fornitori o ai soci in compensazione: in fase di liquidazione un socio riceve beni o crediti. Se restano imposte dovute dall’azienda, il valore dei beni ricevuti è il limite su cui l’Agenzia può agire. Mai per sanzioni tributarie maturate a carico dell’ente stesso.
L’iter procedimentale da seguire, se notificata una richiesta di pagamento di sanzioni a socio di azienda estinta, consiste in:
- verifica della natura dei debiti richiesti (distinguere imposte da sanzioni);
- verifica delle somme ricevute a titolo di liquidazione;
- eventuale impugnazione della cartella o avviso per difetto di legittimazione passiva;
- eventuale autotutela presso l’Agenzia delle Entrate per l’annullamento in via amministrativa della richiesta;
- in caso di diniego, ricorso in Commissione tributaria per ottenere sentenza di annullamento.
Errori comuni nella gestione fiscale alla chiusura della società
Le criticità più frequenti in materia di estinzione di società e responsabilità dei soci emergono in fase di liquidazione e nei mesi immediatamente successivi alla chiusura:
- mancata distinzione tra debiti tributari e debiti sanzionatori;
- pagamento “automatico” di cartelle per sanzioni sopravvenute alla cancellazione;
- trascuratezza nei calcoli della situazione finale patrimoniale e dei flussi distribuiti ai soci;
- mancata conservazione della documentazione dei passaggi di liquidazione;
- assenza di ricorsi contro atti illegittimi di riscossione (temendo metodi di accertamento più invasivi).
Cosa fare concretamente: passi da seguire per soci e amministratori
Alla luce del nuovo quadro giurisprudenziale, ecco le azioni da attuare per tutelarsi dopo la chiusura di una società:
- richiedere la documentazione completa delle somme distribuite o restituite ai soci durante il processo di liquidazione;
- verificare attentamente le richieste di pagamento ricevute dall’Agenzia delle Entrate dopo la cancellazione;
- distinguere la natura delle somme richieste (solo tributi recuperabili dai soci, mai multe);
- in caso di notifica di cartelle relative a sanzioni fiscali, inviare subito istanza di autotutela all’Agenzia delle Entrate;
- in caso di diniego o silenzio, ricorrere davanti alla Commissione tributaria entro i termini previsti;
- per gli amministratori, attenzione a non assumersi responsabilità personali (es. occultamento documenti, dichiarazioni fraudolente) che possono portare a sanzioni personali, distinte da quelle della società;
- mantenere la tracciabilità di tutta la vicenda contabile e patrimoniale della fase di liquidazione.
Leggi anche
- Azienda chiusa, i soci pagano solo le tasse e non sanzioni fiscali in base a sentenza Cassazione 1400 13 maggio 2026
- Nuovo Bando investimenti 4.0 Mimit: importi, regole e chi può partecipare in Calabria, Campania, Molise, Puglia, Sicilia, Sardegna
- Gruppo petrolifero italiano IP acquistato da Socar: chi è la nuova società compratrice e conseguenze per dipendenti e settore


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra