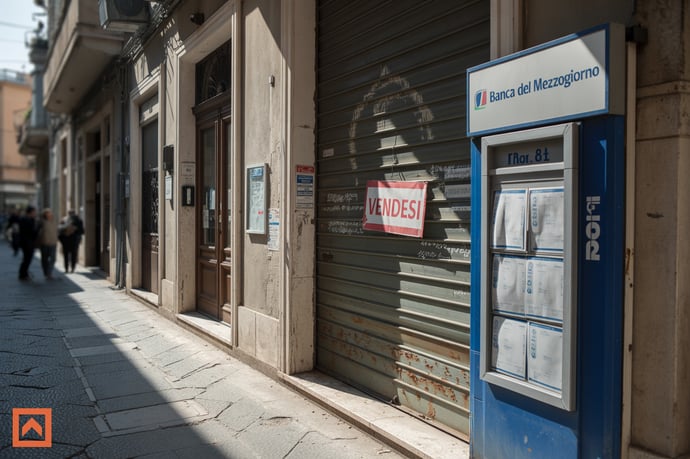
La vendita della Banca del Mezzogiorno apre nuovi scenari per il Sud: i motivi della cessione, le ripercussioni su clienti e dipendenti, il ruolo nel territorio e le reazioni di istituzioni e sindacati.
Il settore bancario meridionale vive giorni di forte effervescenza, sospinto dalla procedura in corso per la cessione di una delle sue principali istituzioni: la Banca del Mezzogiorno (BdM). Dopo il risanamento degli ultimi anni e il ritorno ad una solida redditività, il Gruppo Mediocredito Centrale, controllato attraverso Invitalia dal Ministero dell'Economia e delle Finanze, ha ricevuto diverse manifestazioni d'interesse per la quasi totalità delle quote BdM. L'avvio di questa gara per il Sud riaccende il risiko bancario italiano, con ripercussioni sia sull'offerta di servizi finanziari che sulla coesione sociale in regioni quali Puglia, Campania e Basilicata.
Le origini della Banca del Mezzogiorno: salvataggio e rilancio
La nascita di BdM rappresenta uno dei casi più emblematici di interventismo pubblico nel panorama bancario nazionale. L'istituto trae origine dalla crisi della Popolare di Bari, uno degli eventi più rilevanti per la finanza del Sud negli ultimi decenni. Dopo il commissariamento operato nel 2019 e una lunga fase giudiziaria, il fallimento del vecchio modello gestionale, pesantemente segnato da irregolarità e una grave esposizione debitoria (372 milioni di euro), impose il ricorso a misure drastiche. Ulteriori iniezioni di capitale, per un totale di 1,2 miliardi da parte del Fondo Interbancario di Tutela dei Depositi e circa 430 milioni da Mediocredito Centrale, impedirono il default dell'istituto pugliese nel 2020.
Il controllo fu assunto dal gruppo MCC, con Invitalia e MEF quale azionista ultimo, favorendo l'approdo ad una gestione più prudente ed orientata alla trasparenza. Sotto la guida di Cristiano Carrus, BdM avviò un percorso radicale di risanamento, preservando la presenza territoriale e affrontando la questione degli esuberi. Il processo di rilancio ha restituito fiducia agli stakeholder, sebbene con costi significativi: l'erogazione di ristori ai risparmiatori danneggiati è rimasta controversa e oggetto di contestazioni da parte delle associazioni di azionisti della vecchia Popolare di Bari.
I risultati economici parlano comunque di una banca tornata stabilmente all'utile. L'assemblea degli azionisti ha approvato il bilancio al 2025, destinando l'avanzo (oltre 31 milioni di euro, +42% nell'ultimo esercizio) alla copertura delle perdite pregresse. Con circa 600 milioni di patrimonio e asset in crescita, l'istituto ha dimostrato una nuova solidità finanziaria e una credibilità ritrovata fra gli operatori del settore.
Le ragioni della vendita: obiettivi, protagonisti e offerte
La valorizzazione della Banca del Mezzogiorno trova spiegazione nell'orientamento statale verso la progressiva privatizzazione di asset bancari di proprietà pubblica. Con il ritorno ai profitti e la stabilizzazione gestionale post-salvataggio, il Ministero dell'Economia e delle Finanze ha aperto la strada a una cessione mirata a capitalizzare risorse e consentire all'istituto di inserirsi nella competizione del mercato privato. Mediocredito Centrale ha reso nota la ricezione di manifestazioni d'interesse da almeno due soggetti di rilievo: Credem, gruppo emiliano con storica presenza nel Sud, e la holding cooperativa Iccrea, alleata con la Popolare di Puglia e Basilicata, si contendono l'acquisizione di circa 190 filiali BdM, prevalentemente distribuite fra Puglia, Campania e Basilicata.
Altri potenziali pretendenti, tra cui Crédit Agricole e Unicredit, osservano con attenzione la situazione in vista di possibili offerte. Il processo competititvo vede una base d'asta fissata a 566 milioni di euro, in linea col patrimonio e con margine per offerte superiori. L'advisor incaricato seguirà la cessione, tutelando sia gli interessi pubblici che quelli della forza lavoro e del territorio. I motivi della vendita includono la volontà di liberare risorse pubbliche, stimolare l'efficienza tramite nuovi investimenti e garantire la sostenibilità economica della banca a lungo termine. Il MEF, comunque, ha ribadito che la procedura dovrà conciliare redditività e responsabilità sociale, garantendo sviluppo locale, continuità occupazionale e un presidio concreto per famiglie e imprese.
Le conseguenze per i clienti: servizi bancari, filiali e territorio
L'operazione di dismissione BdM influenza direttamente la qualità e la capillarità dell'offerta bancaria al Sud. I clienti si trovano di fronte a una fase di potenziale cambiamento che coinvolge non solo prodotti e servizi, ma anche la disponibilità di punti operativi nelle aree meno servite d'Italia. La rete attuale consta di circa 190 filiali in nove regioni, con presenze forti in Puglia, Campania e Basilicata. I cambiamenti di proprietà spesso si accompagnano a riorganizzazioni che comportano:
- Revisione dei prodotti bancari, con possibili cambi su condizioni, costi o modalità di accesso;
- Potenziamento, oppure razionalizzazione, della rete sportelli, che potrebbe tradursi in chiusure selettive, specie nei centri minori;
- Eventuale accelerazione sulla digitalizzazione, rischiosa per una clientela ancora poco avvezza ai servizi online;
- Possibile riduzione del supporto locale alle micro e PMI, laddove le strategie ancora si concentrino sulle grandi aree urbane.
L'impatto sui dipendenti: occupazione, integrazioni e tutela
Per il personale BdM si prospetta una fase di incertezza, ma anche opportunità. L'interesse manifestato da importanti gruppi bancari porta con sé la possibilità di sinergie industriali, semplificazioni gestionali e integrazione in realtà più solide sotto il profilo patrimoniale. Tuttavia, è diffusa tra i lavoratori l'inquietudine per l'impatto occupazionale della vendita:
- Nei processi di aggregazione bancaria, la razionalizzazione e la ricerca di efficienza comportano spesso esodi incentivati;
- Già 500 esuberi sono stati gestiti in modo programmato negli anni scorsi, ma la prosecuzione potrebbe coinvolgere un centinaio di ulteriori posizioni;
- I sindacati hanno segnalato come le condizioni di ogni futura operazione debbano preservare l'integrità di BdM e l'essenziale presenza sul territorio meridionale.
Le reazioni dei sindacati e delle istituzioni locali
La prospettiva di vendita ha provocato immediati riscontri da parte delle organizzazioni sindacali e delle rappresentanze istituzionali del Mezzogiorno. La potenziale cessione sul mercato rappresenta motivo di preoccupazione per il futuro della banca e dei suoi lavoratori, ha sottolineato First Cisl, ponendo la necessità del coinvolgimento diretto dei lavoratori nel processo decisionale e la garanzia dell'integrità del perimetro aziendale. Analoghe istanze emergono dai principali sindacati di settore, che richiedono piena trasparenza nelle successive fasi della procedura e la tutela della presenza sul territorio.
Sul versante politico, in particolare in Basilicata e Puglia, si sottolinea il rischio di desertificazione bancaria e l'abbandono di aree economiche già fragili. I Consigli regionali hanno promosso iniziative legislative, come l'istituzione di Osservatori specifici per monitorare l'andamento delle filiali e la salvaguardia della funzione sociale della banca.
Rischi di desertificazione bancaria e coesione sociale
BdM detiene ancora una posizione unica nel garantire accesso al credito e inclusione finanziaria nelle regioni più svantaggiate d'Italia. In un panorama che vede la chiusura progressiva degli sportelli e la lenta adozione di sistemi digitali, il rischio di desertificazione bancaria, cioè l'assenza di istituti fisici in molti comuni, si fa sempre più tangibile. La presenza della banca nelle aree interne e rurali di Sud e Isole consente, in molti casi, di mantenere un legame diretto tra sistema finanziario e comunità locali; questo si traduce in:
- Maggiori opportunità per le PMI e le start up di accedere a finanziamenti;
- Possibilità per le famiglie di amministrare risparmi e gestire pagamenti senza barriere digitali;
- Salvaguardia dall'esclusione sociale per segmenti fragili della popolazione, spesso esclusi dal sistema bancario tradizionale.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra