BdM Banca e Cassa di Orvieto, i 4 potenziali acquirenti porterebbero condizioni diverse a chi ha i conti correnti in queste banche
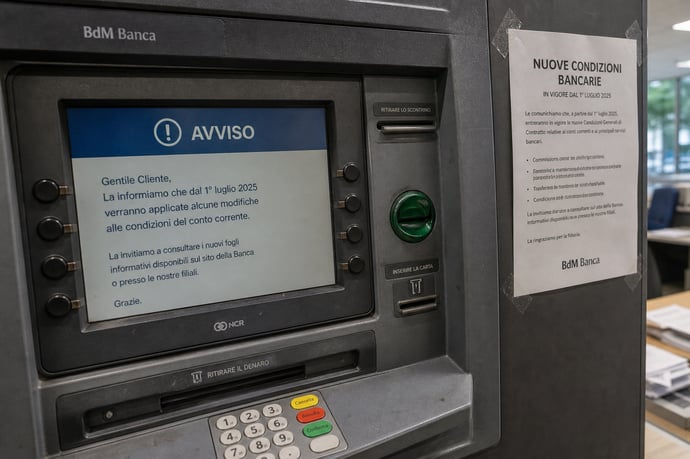
Quattro pretendenti si contendono BdM Banca e Cassa di Orvieto: UniCredit, Crédit Agricole, Credem e la cordata Iccrea-BPPB. Cosa cambia per i correntisti tra IBAN, filiali e condizioni economiche.
La privatizzazione di BdM Banca, l'ex Popolare di Bari, e della sua controllata Cassa di Risparmio di Orvieto sta entrando nella fase decisiva Entro fine settembre 2026 sono attese le offerte vincolanti da parte dei quattro pretendenti in corsa, con l'obiettivo di arrivare al closing dell'operazione entro la fine dell'anno Al di là delle strategie industriali dei singoli gruppi bancari coinvolti, la domanda che riguarda direttamente centinaia di migliaia di correntisti è una sola cosa cambierà davvero per chi ha oggi un conto in queste due banche
I numeri dell'operazione e i quattro pretendenti
BdM Banca conta circa 220 filiali, distribuite prevalentemente nel Sud Italia, ed è tornata in utile con un risultato netto di 46,87 milioni di euro nel primo semestre 2026, portando la valutazione complessiva dell'istituto intorno ai 450 milioni di euro La sua controllata, la Cassa di Risparmio di Orvieto, conta invece circa 40 filiali tra Umbria e Lazio, guidata dal ceo Maurizio Barnabé, con una valutazione stimata poco oltre i 100 milioni di euro
Sul dossier BdM si contendono l'acquisizione quattro soggetti con profili molto diversi tra loro UniCredit, guidata da Andrea Orcel, che punterebbe a rafforzare la propria presenza nel Mezzogiorno dopo il fallito tentativo di scalata a Banco BPM Crédit Agricole Italia, già presente sul territorio nazionale con una propria rete Il gruppo Credem, affiancato dall'advisor Bank of America E infine una cordata composta da Iccrea insieme alla Banca Popolare di Puglia e Basilicata, quest'ultima già radicata proprio nelle stesse aree geografiche di BdM Sul fronte Cassa di Orvieto, oltre a UniCredit, risultano interessati anche Banco Desio, lo stesso Credem e Crédit Agricole
Cosa cambia davvero secondo le regole vigenti sui conti correnti
Prima di ipotizzare scenari specifici legati ai singoli acquirenti, è utile chiarire cosa preveda in generale la normativa italiana in caso di fusione o acquisizione bancaria Secondo quanto stabilito dalle regole di trasparenza bancaria, ogni correntista ha innanzitutto il diritto di recedere senza penali qualora la nuova banca decida di modificare in modo peggiorativo le condizioni economiche del proprio conto, come tassi d'interesse o costi di gestione Tali modifiche devono comunque essere comunicate con un preavviso di almeno sessanta giorni, accompagnate da una motivazione giustificata
Sul piano più operativo, i cambiamenti concreti che i correntisti potrebbero riscontrare riguardano principalmente il codice IBAN, che potrebbe variare passando sotto un nuovo gruppo bancario, il portale di home banking e l'app utilizzata per operare, oltre alle modalità di accesso tramite token o codici OTP Anche carte di debito e bancomat potrebbero essere sostituiti con nuovi strumenti emessi dalla banca acquirente Per quanto riguarda invece mutui e prestiti già in essere, la normativa prevede che questi restino validi fino alla scadenza originariamente fissata, con gli addebiti delle rate trasferiti automaticamente sul nuovo IBAN, senza alcuna variazione della data o delle modalità di pagamento
Il rischio concreto della chiusura di filiali e della desertificazione bancaria
Al di là degli aspetti puramente contrattuali, le fusioni bancarie comportano quasi sempre un effetto molto concreto sulla rete fisica degli sportelli Secondo un'analisi di Banca d'Italia, l'accorpamento tra istituti di credito, se da un lato può portare a maggiore efficienza operativa, dall'altro comporta rischi specifici per liquidità, conti correnti e risparmio privato, legati proprio alla razionalizzazione delle filiali ritenute ridondanti dopo l'operazione, un fenomeno ormai noto come desertificazione bancaria, che colpisce soprattutto le aree a più bassa densità di popolazione
Questo aspetto assume un peso particolare proprio nel caso di Cassa di Risparmio di Orvieto, con le sue quaranta filiali distribuite in territori dell'Umbria e del Lazio meno densamente popolati rispetto alle grandi città Se l'acquirente finale dovesse essere un grande gruppo bancario già presente capillarmente sul territorio, come UniCredit o Crédit Agricole, il rischio di sovrapposizioni e conseguenti chiusure di sportelli considerati doppioni risulterebbe strutturalmente più elevato rispetto a un acquirente meno presente in quelle stesse aree geografiche
Perché il profilo dell'acquirente cambia davvero l'esperienza del cliente
È proprio qui che si inserisce la differenza sostanziale tra i quattro pretendenti in corsa per BdM Banca UniCredit, essendo già un colosso bancario di dimensioni internazionali con una fitta rete propria nel Sud Italia, tenderebbe presumibilmente a razionalizzare maggiormente la rete di sportelli ereditata, integrando i clienti BdM all'interno dei propri sistemi, prodotti e canali digitali già esistenti, con tutti i cambiamenti di IBAN, app e carte che questo comporterebbe
La cordata Iccrea più Banca Popolare di Puglia e Basilicata rappresenterebbe invece, almeno sulla carta, l'opzione più vicina al territorio originario di BdM, trattandosi di un soggetto già radicato nelle stesse aree del Sud Italia, un elemento che potrebbe tradursi in minori sovrapposizioni di filiali e quindi in un impatto più contenuto sulla rete fisica esistente Anche Crédit Agricole Italia e Credem, pur essendo entrambi gruppi bancari solidi e strutturati, presentano profili di espansione diversi rispetto a UniCredit, con conseguenze potenzialmente differenti sia sul fronte delle chiusure di sportelli sia su quello delle condizioni economiche offerte ai correntisti storici delle banche acquisite
Come sottolineato dagli stessi analisti del settore, un'acquisizione non va vista solamente come un rischio per il cliente talvolta un istituto più grande può offrire maggiori garanzie di stabilità e persino condizioni economiche più vantaggiose, qualora l'acquirente decida di puntare sull'attrazione di nuova clientela nei territori appena acquisiti Resta il fatto che, fino a quando non sarà chiaro quale dei quattro pretendenti si aggiudicherà effettivamente le due banche, per i correntisti di BdM Banca e Cassa di Risparmio di Orvieto la reale portata dei cambiamenti in arrivo resterà un'incognita, legata proprio all'identità e alla strategia industriale del futuro proprietario che uscirà vincitore dalla gara attesa per la fine di questo mese
Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra