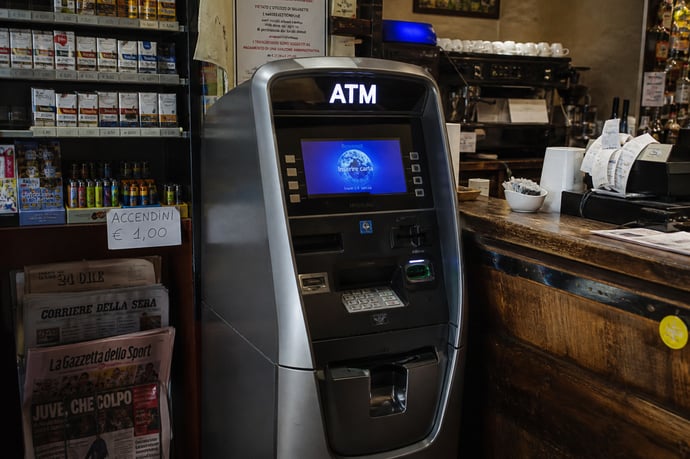
La chiusura di banche e poste sta cambiando il modo di accedere al contante: sempre più ATM si spostano in bar, tabaccherie e supermercati, tra nuove opportunità, rischi di sicurezza e sfide per cittadini e territori.
Il sistema bancario italiano sta attraversando uno dei suoi cambiamenti più significativi degli ultimi decenni. I cittadini che vivono in territori periferici rischiano di trovarsi senza accesso al contante nel giro di poche settimane: sempre più filiali chiudono e pure gli sportelli automatici spariscono dalle piazze principali. Ma qualcosa si sta muovendo: in un numero crescente di bar, tabaccherie e supermercati compaiono nuovi terminali per il prelievo di contanti, una risposta diversa al bisogno delle comunità locali.
Cosa sta accadendo? L’obiettivo dichiarato è garantire ai cittadini dei piccoli centri servizi essenziali, superando i limiti dei tradizionali sportelli ATM e affrontando, al contempo, questioni di sicurezza, costi e regolamentazione. Tuttavia, questa rivoluzione solleva anche nuove tensioni tra sostenibilità economica, rischi per gli esercenti e tutela contro frodi e reati.
Dati ufficiali e testimonianze dirette mostrano che il passaggio alle soluzioni di prossimità non è privo di sfide, ma può fare la differenza in centinaia di piccoli Comuni italiani.
Chiusura di Banche e Poste: cause, dati e impatti su territori e cittadini
Negli ultimi anni si è accentuato il fenomeno della chiusura massiva di filiali bancarie e di uffici postali in tutta Italia, soprattutto nelle aree rurali, nei piccoli centri e nelle zone interne. Secondo stime ABI e rilevazioni di Banca d’Italia, tra il 2015 e il 2025 sono state oltre 7.000 le filiali bancarie chiuse su tutto il territorio nazionale, con una riduzione del 35% degli sportelli fisici.
Le cause principali di questo processo sono:
- Riorganizzazione delle banche commerciali su scala nazionale per aumentare la redditività
- Digitalizzazione dei servizi e aumento delle operazioni online
- Minore presenza di clienti fisici negli sportelli tradizionali
- Crescente insostenibilità dei costi delle filiali nei territori meno popolosi.
- Allungamento delle distanze per prelievi e pagamenti
- Aumento dei disagi soprattutto per le fasce più anziane della popolazione
- Marginalizzazione economica delle aree interne e a rischio spopolamento
- Incremento dell’uso del contante senza possibilità di tracciabilità o servizi accessori.
Il costo degli sportelli ATM tradizionali e la difficile sostenibilità economica
L’installazione e la gestione di un classico sportello bancomat (ATM) rappresentano un costo fisso non trascurabile per gli istituti di credito. Oltre alle spese iniziali di installazione dell'hardware, le banche devono farsi carico di:
- Manutenzione periodica degli sportelli
- Rifornimento e gestione della sicurezza fisica del contante
- Gestione dei guasti e supporto tecnico h24
- Assicurazione contro rischi e atti vandalici
- Commissioni interbancarie per i prelievi effettuati da clienti di altri gruppi.
Quando i volumi di prelievi scendono sotto determinate soglie (meno di 4.000-5.000 operazioni l’anno), la sostenibilità economica dell’ATM viene meno, portando gli istituti a preferire la dismissione dello sportello piuttosto che il mantenimento in perdita, soprattutto nelle aree meno densamente popolate.
Debito Cash Back: cos’è, come funziona e perché è poco diffuso
Una soluzione alternativa e già tecnicamente disponibile è il servizio Debit Cash Back. Introdotto dai circuiti di pagamento e abilitato a livello nazionale da tutti gli istituti, permette ai clienti di prelevare contanti direttamente presso un esercente convenzionato (tipicamente bar, negozi alimentari, supermercati, tabaccherie) utilizzando la propria carta di debito.
Come funziona? Il cliente comunica al negoziante la somma che desidera ritirare (es. 50 euro), effettua un acquisto anche minimo e paga inserendo la carta di debito nel POS. L’importo del prelievo viene aggiunto al totale della spesa, ma l’esercente consegna fisicamente i contanti richiesti.
Caratteristiche chiave:
- Limiti di importo stabiliti dal circuito (in genere 50 – 150 euro per operazione)
- Operazione tracciata digitalmente come una qualsiasi transazione POS
- Non sempre esente da commissioni: queste variano a seconda della banca
Sportelli nei bar, tabaccherie e supermercati: opportunità e limiti per piccoli comuni
La presenza di punti prelievo all’interno di esercizi commerciali ha rappresentato una delle risposte più concrete alla desertificazione bancaria nei piccoli comuni italiani. Le principali opportunità offerte da questa soluzione sono:
- Riduzione delle distanze per accedere al contante, soprattutto dove non esistono alternative
- Continuità di servizio anche fuori dagli orari bancari
- Maggiore integrazione del servizio con le abitudini di consumo quotidiano della cittadinanza
- Possibilità di consolidare la vitalità economica di bar, botteghe, tabaccherie e market di paese.
- La capienza di cassa degli esercenti può essere limitata, soprattutto nelle giornate di maggiore affluenza
- I limiti giornalieri di prelievo per cliente e per esercente imposti dai circuiti (in media 50-150 euro a operazione, massimo 500 euro a giornata)
- Sovraccarico di responsabilità per il piccolo imprenditore, non sempre ben disposto a gestire componenti di rischio aggiuntivo
- Incremento delle esposizioni a rapine o furti a danno degli esercenti
- Poca uniformità nei costi potenzialmente applicati al prelievo rispetto ai canali bancari standard.
Normativa antiriciclaggio e controlli: come cambiano le regole con i nuovi prelievi
I prelievi presso esercizi commerciali sono soggetti, al pari di quelli fatti in banca, a rigide norme antiriciclaggio (D.Lgs 231/2007 e successive integrazioni). Gli istituti di pagamento devono:
- Monitorare le operazioni sospette sia in rapporto all’importo che alla frequenza delle operazioni
- Segnalare all’Unità di Informazione Finanziaria (UIF) gli importi prelevati che, cumulativamente, superano i 10.000 euro mensili a soggetto
- Tracciare ogni operazione tramite codice fiscale e circuito di carta utilizzato
- Applicare i limiti di legge sui trasferimenti di denaro contante: sopra i 5.000 euro devono essere usati strumenti tracciabili.
- Formazione sugli adempimenti antiriciclaggio
- Obbligo di conservazione dei registri delle operazioni, da esibire in caso di controlli della Guardia di Finanza o altre autorità
- Rispetto delle policy di segnalazione per transazioni anomale, anche se l’operazione avviene mediante una transazione POS.
Commissioni e costi del prelievo: confronto fra canali diversi e scenari per i consumatori
Il tema delle commissioni è centrale per chi effettua il prelievo tramite ATM, sportello bancario, POS nei negozi, bar o supermercati. Le principali differenze riguardano:
- ATM di proprietà della propria banca: in genere nessuna commissione fino a determinate soglie mensili
- ATM di altre banche: commissioni variabili tra 1,5 e 2,5 euro a operazione
- Prelievo presso esercente convenzionato (POS): commissione di servizio tra 1 e 2,5 euro, talvolta anche superiore in base ai contratti tra banca, esercente e circuito
- Costo implicito: minore competitività nella scelta, specialmente nei piccoli centri dove esistono poche alternative.
Alternative ai contanti e servizi digitali: quali sono e quanto sono diffusi
Parallelamente all’evoluzione degli sportelli ATM, si diffondono soluzioni digitali e strumenti di pagamento elettronico ormai accessibili anche nei piccoli centri:
- Carta di debito e credito con circuiti internazionali
- Carte prepagate con e senza IBAN (digital wallet)
- Sistemi di pagamento contactless (Apple Pay, Google Pay, Samsung Pay)
- App bancarie e home banking con funzioni di P2P e pagamenti rapidi
- Sistemi PagoPA per pagare bollette, imposte e tributi.
Leggi anche
- Banche e Poste chiudono, ma sempre più sportelli bancomat si trovano in bar, tabaccheria o supermercati
- Revolut, Trade Republic e BBVA crescono ma il modello fintech è lo stesso di Illimity, Smart Bank, Banca Progetto già falliti
- A Cortina pagare con la carta costa meno del contante: il caso che ribalta la regola di sempre in Italia

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra