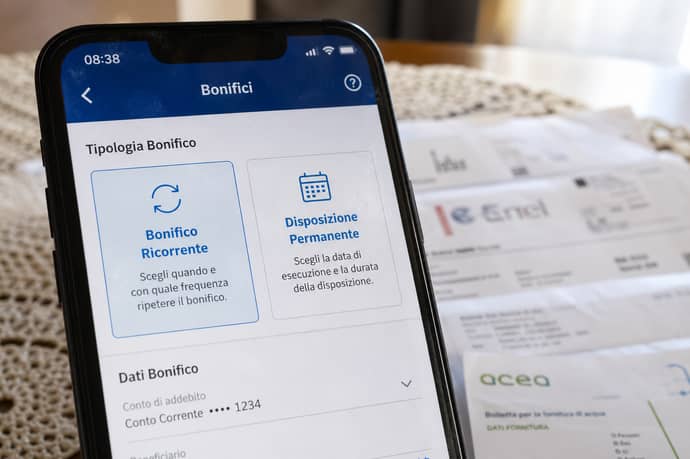
Migliaia di correntisti confondono ancora bonifico ricorrente e disposizione permanente: due strumenti simili ma con differenze importanti che ne determinano vantaggi, svantaggi e le situazioni ideali per sceglierli
Ogni mese, migliaia di correntisti italiani si trovano davanti alla stessa domanda quando devono pagare l'affitto, una rata o una bolletta ricorrente: meglio impostare un bonifico ricorrente o una disposizione permanente? I due termini vengono spesso usati come sinonimi, ma non lo sono del tutto, e questa confusione genera errori, pagamenti duplicati o, peggio, mancati pagamenti.
La confusione nasce principalmente da due fattori. Il primo è terminologico: banche diverse usano nomi diversi per indicare lo stesso servizio. Alcuni istituti parlano di "bonifico permanente", altri di "ordine permanente", altri ancora di "bonifico ricorrente" o "pagamento programmato". Il secondo fattore è che, nella sostanza operativa, questi strumenti condividono lo stesso obiettivo: automatizzare un pagamento che si ripete nel tempo, senza dover accedere ogni volta all'home banking per disporlo manualmente. Ma sotto la superficie, le differenze tecniche esistono e possono avere conseguenze pratiche importanti, soprattutto in termini di flessibilità, tracciabilità e gestione delle eccezioni (importi variabili, mesi saltati, modifiche del beneficiario).
Cos'è un bonifico ricorrente
Il bonifico ricorrente è uno strumento bancario che consente il trasferimento automatico di una somma di denaro, a scadenze regolari e prestabilite, verso uno specifico beneficiario. Una volta attivato, il meccanismo prevede che la cifra concordata venga inviata dal conto del debitore a quello del ricevente senza dover agire manualmente ogni volta. Questo servizio può essere impostato direttamente dall’area riservata del sito web della propria banca o tramite app per smartphone.
L’utente sceglie l’importo, la frequenza (ad esempio, mensile, trimestrale o annuale), il giorno di esecuzione e il destinatario. L’operazione viene registrata nei sistemi dell’istituto di credito, che si occuperà di eseguire il trasferimento puntualmente secondo quanto impostato. Il trasferimento, così programmato, resta costante fino a revoca: l’utente può infatti modificare o annullare la programmazione della ricorrenza in qualsiasi momento attraverso i canali digitali messi a disposizione dalla banca.
Un aspetto peculiare del bonifico ricorrente è il mantenimento dell’importo stabile e l’impossibilità di modificarlo automaticamente in caso, ad esempio, di variazioni della cifra da pagare (come accade per bollette soggette a cambio). Le banche possono applicare commissioni per ogni esecuzione automatica; per alcuni istituti, tali costi possono variare a seconda del tipo di servizio e delle politiche interne. Il bonifico ricorrente viene solitamente utilizzato per pagamenti di affitti, rate fisse, abbonamenti, servizi, contributi o qualsiasi altra prestazione a data certa e importo invariabile.
Infine, è bene ricordare che nel caso di saldo insufficiente sul conto del pagatore, la transazione automatica non verrà eseguita, comportando potenzialmente ritardi o inadempienze nei pagamenti. La flessibilità nella scelta delle date e la possibilità di revoca restano elementi distintivi di questa modalità, insieme alla semplicità di attivazione e gestione da remoto.
Cos'è una disposizione permanente
La disposizione permanente (o "ordine permanente di bonifico") è concettualmente simile, ma nasce storicamente come un mandato bancario più rigido: il correntista autorizza la banca a effettuare, a intervalli regolari, un pagamento a favore di un beneficiario predeterminato, fino a revoca esplicita da parte del cliente.
Le differenze pratiche rispetto al bonifico ricorrente riguardano soprattutto:
- Origine dello strumento: storicamente attivabile anche allo sportello, con una procedura talvolta più formale e documentata rispetto alla semplice impostazione online.
- Durata di default: la disposizione permanente, per definizione, resta attiva a tempo indeterminato finché non viene revocata, mentre il bonifico ricorrente nasce spesso già con una scadenza programmabile.
- Rigidità dell'importo: in molte configurazioni bancarie l'importo della disposizione permanente è fisso e la modifica richiede una nuova disposizione, non un semplice aggiornamento del parametro esistente.
- Uso tipico: viene associata più frequentemente a pagamenti verso soggetti istituzionali o commerciali (canoni, quote associative, abbonamenti) piuttosto che a trasferimenti verso privati.
Le differenze in sintesi
Per fare chiarezza in modo pratico, ecco i punti chiave da tenere a mente prima di scegliere:
- Se hai bisogno di massima flessibilità su importo e scadenza, e vuoi gestire tutto online, il bonifico ricorrente è generalmente l'opzione più moderna e maneggevole.
- Se ti interessa un pagamento stabile e continuativo nel tempo, senza scadenze da monitorare, la disposizione permanente risponde meglio a questa esigenza, ma richiede attenzione in fase di revoca.
- In entrambi i casi, il correntista può sempre disdire lo strumento attivo, ma le tempistiche di disattivazione (immediata o dal ciclo successivo) variano da banca a banca.
- Entrambi gli strumenti non vanno confusi con l'addebito diretto (SDD/RID), che invece è un mandato dato al beneficiario (non alla propria banca) di prelevare somme dal conto: la logica di iniziativa è opposta.
Costi e commissioni: cosa verificare
Un altro punto che genera confusione riguarda i costi. Non esiste una regola unica valida per tutte le banche: alcuni istituti includono i bonifici ricorrenti e le disposizioni permanenti nel canone del conto corrente, senza costi aggiuntivi per singola esecuzione; altri applicano una commissione fissa per ogni bonifico eseguito, indipendentemente dal fatto che sia stato disposto manualmente o tramite automazione.Prima di attivare uno dei due strumenti, conviene sempre controllare:
- Il foglio informativo del conto corrente, dove sono elencate le condizioni economiche specifiche per bonifici SEPA ricorrenti e permanenti.
- L'eventuale differenza di costo tra bonifico SEPA standard e bonifico istantaneo ricorrente, quest'ultimo spesso più caro.
- La presenza di commissioni di attivazione o disattivazione dello strumento, non sempre evidenti a un primo sguardo.
Come scegliere lo strumento giusto
La scelta tra bonifico ricorrente e disposizione permanente dipende essenzialmente da tre fattori: la natura del pagamento, la necessità di modificarlo nel tempo e la banca con cui si opera. Per un affitto con durata contrattuale definita, ad esempio, un bonifico ricorrente con scadenza allineata al contratto evita il rischio di continuare a pagare oltre la fine della locazione. Per una quota associativa che si rinnova automaticamente ogni anno, invece, una disposizione permanente senza scadenza può risultare più comoda, a patto di ricordarsi di revocarla in caso di disdetta.In ogni caso, è buona prassi:
- Verificare periodicamente l'elenco delle disposizioni attive tramite l'app o l'home banking.
- Impostare promemoria per il controllo annuale di abbonamenti e quote automatizzate.
- Conservare traccia scritta (email di conferma, contratto) di ogni attivazione, per poter dimostrare la disposizione in caso di contestazione con il beneficiario.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra