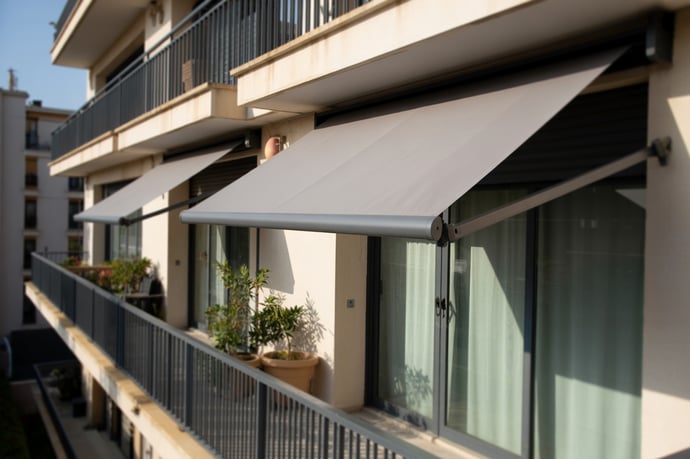
Il Bonus tende da sole 2026 consente di ottenere agevolazioni fiscali anche senza interventi di ristrutturazione: quali sono requisiti, spese ammesse, aliquote e i passaggi fondamentali per non perdere il beneficio
L’agevolazione per l'installazione di tende da sole si conferma anche per il 2026 come una misura di rilievo per chi desidera ottimizzare l’efficienza energetica del proprio immobile senza la necessità di ristrutturare casa. Il cosiddetto bonus prevede una detrazione Irpef pari al 50% delle spese sostenute, o al 36% a seconda dei casi, per l'acquisto e l’installazione di tende da sole, pergole bioclimatiche e altre soluzioni tecniche destinate a ridurre i consumi energetici grazie al controllo dell’irradiamento solare sulle superfici vetrate.
A differenza di molte altre agevolazioni, questa misura non obbliga a realizzare lavori di ristrutturazione edilizia. Il legislatore riconosce infatti le tende da sole non come meri elementi decorativi ma come componenti tecnici che incidono sul risparmio energetico dell’edificio, rientrando così tra gli interventi incentivabili con l’Ecobonus. Dal punto di vista operativo, la detrazione si applica fino a un tetto massimo di 60.000 euro per unità immobiliare e il beneficio fiscale viene suddiviso in dieci rate annuali di pari importo.
I vantaggi principali sono molteplici: abbattimento del costo dell’investimento grazie alla detrazione fiscale, incremento del comfort abitativo, contenimento delle spese di climatizzazione estiva e aumento del valore dell’immobile.
Requisiti, aliquote e spese ammesse per ottenere l’agevolazione fiscale
Per beneficiare del bonus tende da sole, con lo scorso anno, è indispensabile rispettare una serie di condizioni tecniche, soggettive e documentali. In primo luogo, il bonus è legato all’installazione di schermature solari destinate a migliorare l’efficienza di edifici già esistenti, esclusi quindi i nuovi fabbricati.
- Soggetti ammessi: proprietari, nudi proprietari, usufruttuari, locatari, comodatari che sostengono direttamente la spesa, così come condomini (per parti comuni), imprese e lavoratori autonomi per immobili non strumentali.
- Immobili agevolabili: qualsiasi unità immobiliare residenziale regolarmente accatastata o in fase di accatastamento e in regola con i tributi locali.
- 50% per la prima casa, ovvero l’immobile in cui il contribuente ha la residenza anagrafica e dimora abituale.
- 36% per altri immobili, comprese le seconde case e le unità non destinate ad abitazione principale.
| Detrazione | Tetto spesa (€/unità) | Massimale detrazione |
| 50% | 60.000 | 30.000 |
| 36% | 60.000 | 21.600 |
Spese ammesse:
- Acquisto delle schermature solari tecniche (tende a bracci, a rullo, a cappottina, pergole, veneziane, sistemi di automazione, ecc.).
- Posa in opera, installazione professionale e smontaggio di dispositivi preesistenti.
- Sistemi di motorizzazione e automazione (sensori vento/sole, comandi remoti).
- Spese professionali relative alla pratica ENEA, consulenze tecniche e asseverazioni laddove richiesto.
Non sono agevolati interventi di semplice arredo o su spazi esterni non connessi all’immobile abitativo; la ratio resta il miglioramento della prestazione energetica e il contenimento del fabbisogno di energia per la climatizzazione.
Procedura, documentazione e come non perdere il bonus tende da sole
Per ottenere l'ecobonus per l'installazione di tende da sole è necessario rispettare una specifica procedura che prevede diversi passaggi formali e impone particolare attenzione alla corretta compilazione e conservazione della documentazione, come:
- Pagamento delle spese: deve avvenire sempre con bonifico parlante, specifico per detrazioni da risparmio energetico, in cui vanno indicate causale normativa, codice fiscale del beneficiario e partita IVA/CF del fornitore, numero e data fattura.
- Conservazione dei documenti: è necessario archiviare fatture, ricevute dei bonifici, dichiarazione tecnica del produttore/fabbricante (rispetto UNI EN e valore gtot = 0,35), scheda tecnica del prodotto, eventuali asseverazioni e certificati CE. Consigliata la creazione di un archivio digitale e backup su sistemi indipendenti.
- Comunicazione ENEA: entro 90 giorni dal termine dei lavori il contribuente deve trasmettere la documentazione all’ENEA tramite il portale online. La comunicazione deve riportare dati sui prodotti installati (tipo tenda, superficie coperta, valore gtot, ecc.). A invio completato, viene rilasciato un codice identificativo (CPID) che va conservato.
Le 5 criticità da evitare:
- Esecuzione del bonifico in modalità ordinaria (invalida la richiesta dell’agevolazione).
- Mancato rispetto della scadenza ENEA di 90 giorni successivi alla fine lavori.
- Errata identificazione della prima casa (influisce sull’aliquota spettante). È necessario che la residenza anagrafica coincida con l’abitazione dichiarata come principale.
- Pagamenti misti o quote versate in contanti: collega la detrazione solo alla parte tracciata.
- Documentazione incompleta/non conservata: in caso di controllo, la mancanza anche di un solo documento può far decadere il diritto e comportare il recupero della detrazione con sanzioni.


Marianna Quatraro
Laureata in Lingue e Letterature Straniere e Scienze dalla Comunicazione, giornalista pubblicista dal 2008, collaboratrice presso testate locali e nazionali, con ottime competenze linguistiche straniere, specializzata in campo letterario ed economico, collabora con la testata online Businessonline trattando in particolar modo il mondo delle pensioni, argomento di cui si occupa ormai da circa 20 an...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra