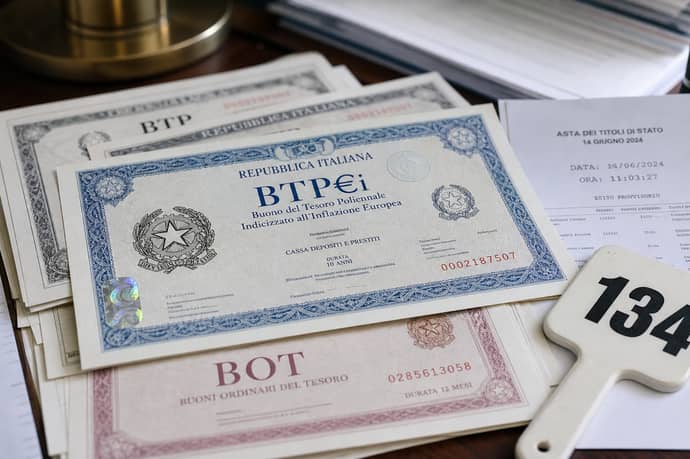
Settimana ricca per il risparmio: tre aste tra BTP decennali, BOT annuali e titoli indicizzati all'inflazione in termini di rendimento, durata, liquidità e fiscalità, per capire il titolo più adatto.
La settimana dal 28 al 30 luglio 2026 vede il Tesoro impegnato in tre emissioni ravvicinate che costringeranno risparmiatori e investitori istituzionali a valutare attentamente quale strumento includere in portafoglio. Ogni asta propone caratteristiche finanziarie e orizzonti differenti: si parte con strumenti a breve durata fino all'indicizzazione all'inflazione, passando per soluzioni di parcheggio della liquidità a tempo limitato e arrivando a investimenti strutturati per chi mira al lungo termine. L'apparenza di una sequenza quasi meccanica nasconde invece scelte progettuali precise, che possono incidere in modo significativo sugli obiettivi di chi investe. Non si tratta solo di puntare sul rendimento più elevato, ma di un vero bilanciamento tra aspettative, rischi e bisogni personali.
I protagonisti del 28 luglio: BTP Short Term e BTP€i
La prima giornata di aste, martedì 28 luglio, vede la contemporanea emissione di BTP Short Term e Buoni del Tesoro Poliennali indicizzati all'inflazione europea (BTP€i). Due strumenti che, pur condividendo il ruolo di obbligazioni governative, si rivolgono a platee e orizzonti differenti:
- BTP Short Term: titoli creati nel 2021 per raccogliere la sfida della flessibilità, sostituendo i precedenti CTz (Certificati del Tesoro Zero Coupon). La loro scadenza va da 18 a 36 mesi, con pagamenti di cedole fisse semestrali. Il target naturale è rappresentato da chi cerca rendimenti regolari a breve senza l'obbligo di immobilizzare capitali troppo a lungo. Risultano quindi ideali sia per i risparmiatori avversi al rischio, desiderosi di una programmazione delle entrate, sia per chi, magari aziende o professionisti, voglia bilanciare liquidità e ritorno prevedibile nel breve.
- BTP€i: rappresentano la proposta del Tesoro per proteggere il capitale dall'erosione del potere d'acquisto. Ogni cedola e il rimborso a scadenza vengono rivalutati tramite l'Indice armonizzato dei prezzi al consumo (IAPC) dell'Eurozona, escludendo il tabacco. A differenza del BTP tradizionale, non viene garantita una cedola fissa pura: il rendimento reale è stimato intorno al 2%, ma potenzialmente superiore a seconda dell'andamento dell'inflazione futura. Questa opzione si addice in particolare a chi è preoccupato dall'andamento dei prezzi e desidera diversificare rispetto al rischio inflazionistico, accettando una struttura più complessa e rendimenti che possono variare.
29 luglio: Il BOT a 6 mesi, liquidità e rendimento atteso
Nella giornata di mercoledì 29 luglio si tiene l'asta dei Buoni Ordinari del Tesoro a 6 mesi, titoli zero-coupon con durata tipica di 180 giorni che negli ultimi anni hanno rappresentato la soluzione preferita da chi ha bisogno di una cassa temporanea, senza rinunciare a un discreto ritorno economico:
- Meccanismo: i BOT non prevedono pagamento di cedole. Il rendimento per l'investitore deriva esclusivamente dalla differenza tra il prezzo di sottoscrizione, generalmente inferiore a 100, e il valore di rimborso a scadenza (100). La semplicità di questo schema li rende strumenti trasparenti: inseriti in portafoglio all'inizio del periodo e liquidati rapidamente alla scadenza, senza sorprese legate a tassi o inflazione.
- Rendimento atteso: storicamente, nell'ultimo anno i BOT semestrali hanno offerto ritorni fra l'1,5% e il 2,6% lordo, in linea con la dinamica dei tassi monetari. L'attuale scenario favorisce ancora questi livelli, rendendo il BOT a 6 mesi una scelta di transizione funzionale, soprattutto per chi attende occasioni migliori o deve far fronte a impegni futuri nel breve periodo.
30 luglio: BTP a 5 e 10 anni, cedole, tassi e opportunità
L'ultima tappa della settimana, giovedì 30 luglio, chiama in causa i pesi massimi del debito pubblico: i Buoni del Tesoro Poliennali a 5 e 10 anni. Il decennale italiano, in particolare, propone un rendimento lordo fissato al 3,67%. Si tratta di una delle emissioni di riferimento per chi punta a pianificare i propri investimenti per un orizzonte temporale ampio e non teme la volatilità di breve periodo:
|
Tipologia |
Scadenza |
Rendimento |
Cedola |
|
BTP 5 anni |
2021-2026 |
Circa 3,20% lordo |
Semestrale fissa |
|
BTP 10 anni |
2026-2036 |
3,67% lordo |
Semestrale fissa |
Il tratto distintivo di queste emissioni è la prevedibilità del flusso cedolare: ogni sei mesi, l'investitore riceve il pagamento della cedola predeterminata, con rimborso integrale del capitale a scadenza. Tale profilo è inoltre arricchito dalla facilità di rivendita sul mercato secondario grazie alla forte liquidità, ma proprio il BTP a 10 anni è più esposto alle oscillazioni dei tassi Bce e al cosiddetto spread, soprattutto in caso di eventi macroeconomici inattesi:
- Per chi sono indicati: questi titoli corrispondono alle esigenze di chi desidera costruire un flusso di reddito programmato o riservare una quota del proprio capitale a un investimento stabile, ma accetta una possibile volatilità di prezzo se ceduto prima del termine.
Scegliere tra BOT, BTP Short, BTP decennale e BTP€i
Decidere tra un BOT semestrale, un BTP Short Term, uno a 10 anni o un BTP€i non è questione di rendimento su carta ma di incastro strategico rispetto alle proprie esigenze di liquidità, di tolleranza al rischio e di aspettative sull'evoluzione macroeconomica:
|
Strumento |
Durata |
Rendimento lordo stimato |
Liquidità |
Protezione dall'inflazione |
|
BOT 6 mesi |
180 giorni |
1,8% - 2,6% |
Altissima |
Nessuna |
|
BTP Short Term |
18-36 mesi |
2,5% - 3,0% |
Alta |
Nessuna |
|
BTP 10 anni |
120 mesi |
3,67% |
Molto elevata |
Nessuna |
|
BTP€i |
5-30 anni |
2% reale + inflazione |
Discreta |
Sì |
Il vero nodo è il trade-off tra immobilizzo del capitale e stabilità del rendimento: scegliere la scadenza più lunga non è automaticamente migliore se l'investitore prevede la necessità di accedere al capitale prima della scadenza, o se pensa ad aumenti dei tassi che potrebbero impattare il prezzo del titolo sul mercato. Al contrario, puntare su scadenze brevi sacrifica il rendimento ma consente una gestione attiva e meno rischi di perdita da variazione prezzi:
- Investitori orientati alla liquidità troveranno nel BOT a 6 mesi la migliore risposta alle esigenze di cassa temporanea.
- Chi vuole entrare gradualmente nei titoli di Stato senza impegnarsi a lungo può guardare al BTP Short Term.
- L'orizzonte decennale risponde invece a richieste di stabilità, copertura da eventi futuri e programmazione di flussi periodici.
- Il BTP€i resta una soluzione privilegiata per chi teme l'inflazione o vuole diversificare rispetto ai rischi tradizionali di titolo fisso.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra