Ogni anno gli italiani lasciano sul tavolo centinaia di milioni di euro in detrazioni, deduzioni e bonus che non sanno di poter richiedere. QLe agevolazioni meno note ma concretamente accessibili
Il fisco italiano è da decenni oggetto di critiche ben fondate: complessità normativa opprimente, burocrazia soffocante, linguaggio tecnico inaccessibile ai non addetti ai lavori, aliquote che per le fasce di reddito medio-alte superano il 40%. Eppure, dentro quel labirinto, esistono scappatoie nascoste: agevolazioni perfettamente legittime, scritte nero su bianco nel codice tributario, che sopravvivono da anni — talvolta da decenni — senza che la maggior parte dei contribuenti ne sia a conoscenza. Alcune nascono da ragioni storiche ben precise; altre sono il frutto di pressioni di categoria; altre ancora sembrano essere state semplicemente dimenticate da chi le ha introdotte.
Il risultato è un catalogo di detrazioni e deduzioni che, a prima lettura, può sembrare quasi surreale. Di seguito, una selezione delle agevolazioni più sorprendenti, non solo per la loro insolita natura, ma anche per la frequenza con cui vengono ignorate dai contribuenti che ne avrebbero diritto.
Il trapianto di capelli è una spesa medica
Forse la più sorprendente di tutte, almeno in prima battuta. Le spese sostenute per un trapianto di capelli possono essere detraibili al 19% come spese sanitarie, esattamente come un'operazione chirurgica tradizionale o una visita specialistica.
La chiave è la prescrizione medica. L'intervento non può essere motivato da ragioni puramente estetiche: deve essere attestato da un medico come necessario per ragioni cliniche documentate, ad esempio in caso di alopecia areata, alopecia androgenetica severa o perdita di capelli conseguente a terapie oncologiche. In assenza di questa documentazione, la spesa non è detraibile.
Le condizioni da rispettare sono:
- Prescrizione medica che attesti la necessità clinica dell'intervento
- Fattura emessa da una struttura sanitaria autorizzata (non basta un centro estetico privo di accreditamento)
- Pagamento tracciabile (bonifico, carta di credito o debito.Il contante non è ammesso per le spese sanitarie detraibili)
I dispositivi per smettere di fumare
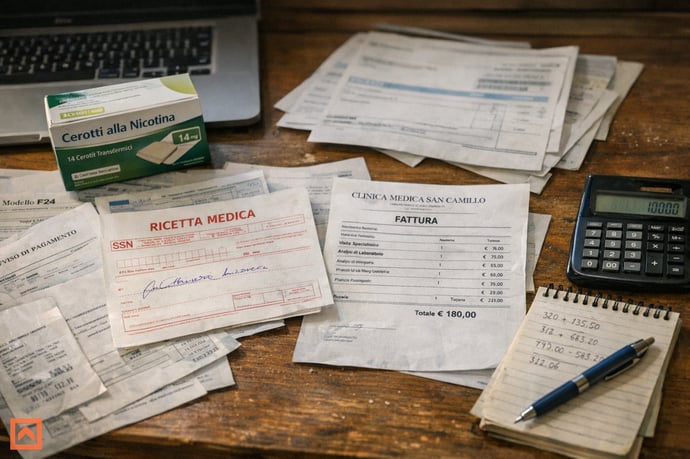
Cerotti alla nicotina, gomme da masticare terapeutiche, spray nasali a base di nicotina, farmaci come vareniclina o bupropione prescritti per la disassuefazione dal fumo: tutto questo è potenzialmente detraibile al 19%.
Si tratta di una misura di salute pubblica travestita da agevolazione fiscale e quasi sempre ignorata da chi compra i cerotti alla nicotina in farmacia senza conservare lo scontrino.
Le condizioni:
- I prodotti devono essere acquistati in farmacia
- È necessario il documento fiscale intestato all'acquirente (scontrino parlante o fattura)
- Per i farmaci soggetti a prescrizione, è utile conservare anche la ricetta medica a fini documentali
Le spese funebri
Le spese funebri sono detraibili al 19% fino a 1.550 euro per ciascun decesso. Fin qui, niente di particolarmente sorprendente. Ma ci sono due aspetti che la maggior parte dei contribuenti ignora. La detrazione non è limitata ai familiari riconosciuti dal codice civile (coniuge, figli, genitori). In alcune interpretazioni dell'Agenzia delle Entrate, si estende anche a familiari "di fatto, una categoria ampia e non sempre ben definita, ma che in certi contesti ha consentito di applicare la detrazione anche al di fuori dei legami formali. Il limite è per evento, non complessivo. Se nell'anno solare si sono verificati più lutti in famiglia, ogni decesso ha il proprio tetto di 1.550 euro. Non si tratta di un massimale annuale condiviso: ogni evento funebre ha la propria capienza detraibile separata. Le voci principali riguardano:
- Onoranze funebri e servizi cimiteriali
- Acquisto di bare e urne
- Trasporto della salma
- Fiori e casse mortuarie
- Manifesti e comunicazioni (in misura documentata)
Il veicolo adattato per disabili: anche il secondo
Le persone con disabilità motoria possono acquistare motoveicoli e ciclomotori adattati beneficiando dell'aliquota IVA agevolata al 4% invece del 22% ordinario. Ma la norma contiene un dettaglio di rara specificità.Questa agevolazione si estende all'acquisto di un secondo veicolo, purché:
- Siano trascorsi almeno quattro anni dall'acquisto del primo
- Il veicolo precedente sia stato rubato senza rimborso assicurativo integrale
Le donazioni alle società sportive dilettantistiche
Questa è tra le più articolate, e presenta due binari distinti: uno per le imprese, uno per i privati.Per le aziende: le somme erogate a società sportive dilettantistiche riconosciute dal CONI nell'ambito di accordi di sponsorizzazione sono deducibili come spese pubblicitarie fino a 200.000 euro l'anno. Una soglia molto alta che rende questa norma interessante anche per aziende di medie dimensioni.
Per i privati: le erogazioni liberali in denaro a favore di società sportive dilettantistiche danno diritto a scegliere tra due opzioni:
- Detrazione IRPEF del 19% fino a un massimo di 1.500 euro
- Deduzione dal reddito complessivo fino al 10% del reddito, con un tetto massimo di 70.000 euro
Il canone RAI che (in alcuni casi) non devi pagare
Il canone RAI è considerato da quasi tutti i contribuenti come un'imposta automatica e inevitabile. Non è sempre così. I cittadini che hanno compiuto 75 anni e il cui reddito familiare non supera gli 8.000 euro annui sono completamente esonerati dal pagamento del canone. L'esenzione non scatta automaticamente: è necessario presentare una dichiarazione sostitutiva all'Agenzia delle Entrate, di solito entro il 31 gennaio dell'anno di riferimento. Chi non presenta la dichiarazione paga comunque, anche avendo i requisiti.Alcune categorie professionali che utilizzano apparecchi televisivi per scopi lavorativi documentati possono beneficiare di un trattamento fiscale parzialmente favorevole. Non si tratta di una detrazione IRPEF classica, ma rappresenta comunque un risparmio reale su una voce di spesa che la maggior parte degli italiani dà per scontata.
L'adozione internazionale: la detrazione al 50%
Tra tutte le detrazioni esistenti nel sistema tributario italiano, questa è forse la meno nota in proporzione all'entità del beneficio. Le spese sostenute per le procedure di adozione internazionale sono detraibili al 50%.
Rientrano nel perimetro:
- Onorari degli enti autorizzati alla mediazione internazionale
- Spese legali legate alla procedura adottiva
- Spese di viaggio nel paese d'origine del minore
- Spese di soggiorno durante le permanenze all'estero richieste dalla procedura
Il riscatto della laurea pagato dai genitori
Il riscatto degli anni di laurea ai fini pensionistici, ovvero la possibilità di versare contributi INPS retroattivi per gli anni universitari, così da anticipare la pensione o aumentarne l'importo è deducibile dal reddito di chi lo paga. Il dettaglio sorprendente è questo: se il figlio è fiscalmente a carico dei genitori e non ha ancora un reddito proprio, i contributi versati per il riscatto della sua laurea possono essere dedotti dal reddito del genitore. È una forma di pianificazione familiare lecita e vantaggiosa, che quasi nessun commercialista suggerisce spontaneamente ai propri clienti. In un contesto in cui il sistema pensionistico contributivo penalizza chi ha carriere discontinue o tardive, iniziare a costruire la posizione previdenziale di un figlio a carico ha un valore che va ben oltre il risparmio fiscale immediato.
Accademie, conservatori e strumenti musicali
Due detrazioni collegate, spesso ignorate anche dalle famiglie direttamente coinvolte.
Le rette pagate per la frequenza di accademie di belle arti, conservatori di musica, istituti musicali pareggiati e altri istituti del sistema AFAM (Alta Formazione Artistica, Musicale e Coreutica) sono detraibili al 19%, entro soglie che variano in funzione del reddito del contribuente.
Chi è iscritto a un conservatorio o a una scuola di musica riconosciuta può beneficiare di una detrazione del 19% sull'acquisto di strumenti musicali nuovi, fino a una spesa massima pari alla retta annua versata per la frequenza del corso. La detrazione è cumulabile con quella per la retta.
In pratica: una famiglia che paga 2.000 euro di retta annua per un conservatorio e acquista un violino da 1.800 euro può portare in detrazione entrambe le voci, per un risparmio fiscale complessivo superiore ai 700 euro.
Le perdite da cambio valutario per chi lavora con l'estero
Una norma tecnica, spesso ignorata persino dai consulenti fiscali, ma con un impatto concreto per una categoria di lavoratori sempre più ampia.
Chi percepisce redditi in valuta estera come lavoratori transfrontalieri, freelance con clienti stranieri, dipendenti di aziende internazionali pagati in dollari o sterline, può in certi casi portare in deduzione le perdite da cambio valutario registrate nell'anno fiscale, nella misura in cui queste eccedono i guadagni da cambio nello stesso periodo.
Situazioni tipiche in cui questa norma può applicarsi:
- Freelance che fatturano in dollari USA o sterline britanniche e incassano in euro
- Lavoratori con contratti in franchi svizzeri
- Professionisti con clienti in paesi a valuta volatile
Le agevolazioni per i terremotati del Belice del 1968
Questa è, probabilmente, la voce più emblematica dell'intera lista. Non tanto per la sua applicabilità pratica oggi, quanto per ciò che rappresenta dal punto di vista sistemico.
A seguito del terremoto del Belice del gennaio 1968, uno dei più distruttivi del dopoguerra italiano, che colpì la Sicilia occidentale provocando centinaia di vittime e la distruzione di interi paesi, il legislatore introdusse una serie di agevolazioni fiscali straordinarie: deducibilità di determinati canoni legati alla ricostruzione, non imponibilità di specifici contributi ricevuti dalle popolazioni colpite, esenzioni varie legate agli indennizzi. Alcune di queste disposizioni sono tecnicamente ancora in vigore, in forma residuale, inserite in angoli remoti della normativa tributaria che nessuna legge di bilancio ha mai provveduto ad abrogare esplicitamente.
Non si tratta di agevolazioni applicabili in senso pratico a situazioni contemporanee. Ma la loro sopravvivenza nel codice tributario è la dimostrazione più chiara di un principio generale: il fisco italiano non fa mai vera pulizia normativa. Ogni agevolazione introdotta in risposta a un'emergenza tende a sopravvivere indefinitamente, stratificandosi su quelle successive, contribuendo alla complessità opaca di un sistema che nessun singolo contribuente e probabilmente nessun singolo tecnico, può conoscere per intero.
Altre agevolazioni degne di nota
Tra le voci meno note ma altrettanto legittime, vale la pena citare almeno:
- Canoni di affitto dei terreni agricoli: detraibili in determinate condizioni per chi li corrisponde nell'ambito di attività agricole
- Impianti di climatizzazione in immobili storici: agevolazioni specifiche per chi interviene su edifici sottoposti a vincolo culturale o paesaggistico
- Indumenti da lavoro obbligatori per legge: parzialmente deducibili come spese di produzione del reddito, se l'obbligo è sancito da norme specifiche di settore (divise, dispositivi di protezione individuale, ecc.)
- Abbonamenti ai trasporti pubblici: detraibili al 19% fino a 250 euro annui, per sé e per i familiari a carico, una misura introdotta per incentivare la mobilità sostenibile, ancora poco utilizzata


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra