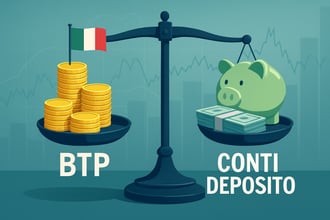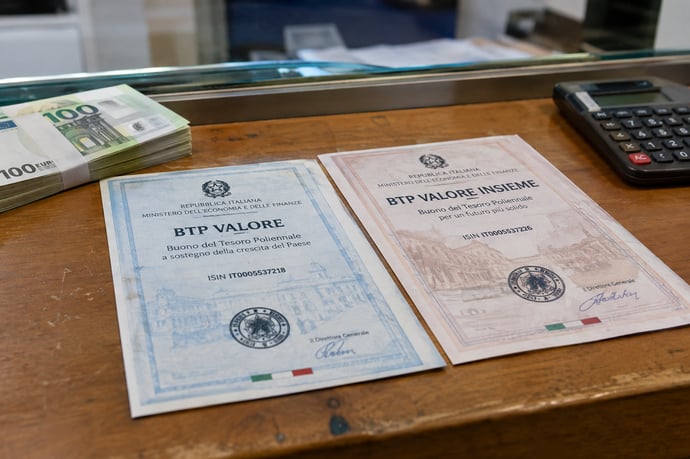
Arrivano due nuovi titoli di Stato per i piccoli risparmiatori e i tassi minimi sono ufficiali: ecco quanto può rendere un investimento di 10mila euro in cinque anni, tra cedole, tasse e le due scelte
Il Tesoro ha comunicato i rendimenti minimi dei due nuovi titoli rivolti ai piccoli risparmiatori, che saranno in collocamento da lunedì 19 a venerdì 23 ottobre 2026, salvo chiusura anticipata, opzione che finora non è mai stata utilizzata. È la prima volta che il ministero propone una doppia emissione contemporanea: il Btp Valore tradizionale, con cedole trimestrali, e il Btp Valore Insieme, che non paga cedole periodiche e concentra tutto il rendimento a scadenza. Entrambi durano cinque anni.
Due vantaggi sono comuni ai titoli di Stato: l’aliquota agevolata del 12,5% (contro il 26% su molti altri strumenti finanziari) e l’esclusione dal calcolo dell’Isee per i portafogli fino a 50.000 euro. Per le famiglie che puntano a bonus e agevolazioni legate all’indicatore, questo può contare più dei decimali di rendimento.
Il collocamento avviene sulla piattaforma MOT di Borsa Italiana, con Intesa Sanpaolo e UniCredit come dealer e Banca MPS e Banco BPM come co-dealer. Si può acquistare tramite home banking (se abilitato al trading online), in banca o all’ufficio postale, avendo un conto corrente e un conto deposito titoli. Il collocamento termina il 23 ottobre alle 13, salvo chiusura anticipata. I due titoli hanno codici Isin diversi, quindi si possono acquistare uno solo o entrambi, dividendo il capitale a piacere.
I tassi annunciati sono “minimi garantiti”: quelli definitivi si conosceranno alla fine della settimana di collocamento e potranno essere uguali o più alti, se i mercati si muoveranno in quella direzione. Vediamo che cosa significa per chi investe 10.000 euro.
I tassi ufficiali
Per il Btp Valore tradizionale, le cedole annue lorde crescono nel tempo:
- 3,7% nei primi due anni;
- 4,1% nel secondo biennio;
- 4,7% nel quinto e ultimo anno.
Quanto si guadagna con 10.000 euro con o senza reinvestimento cedole
Le condizioni comuni sono queste: taglio minimo di 1.000 euro, acquisto alla pari (prezzo 100) e senza commissioni nella settimana di emissione, rimborso alla pari alla scadenza. I rendimenti sono soggetti all’aliquota agevolata del 12,5% e i titoli sono esenti dall’imposta di successione.
Ecco il calcolo sull’importo di 10.000 euro, tenuto fermo fino alla scadenza:
| Btp Valore (cedole) | Btp Valore Insieme | |
|---|---|---|
| Interessi lordi in 5 anni | 2.030 euro | 2.225 euro |
| Imposta al 12,5% | 254 euro | 278 euro |
| Interessi netti | 1.776 euro | 1.947 euro |
| Rendimento annuo lordo (equivalente) | circa 4,10% | circa 4,10% |
| Rendimento annuo netto (equivalente) | circa 3,59% | circa 3,62% |
I due numeri finali sono quasi uguali perché i due titoli sono costruiti per essere finanziariamente equivalenti, come dichiara il Tesoro. La differenza in euro (1.947 contro 1.776 netti) si spiega con il tempo: nel tradizionale incassi le cedole ogni trimestre, nell’Insieme aspetti cinque anni e ricevi tutto alla fine.
Il confronto tra 1.776 e 1.947 euro è però imperfetto, perché le cedole trimestrali del Btp Valore si possono reinvestire. Se le si reinvestisse a un tasso netto del 2%, il totale arriverebbe a circa 1.858 euro; al 3% a circa 1.901 euro; al 4% a circa 1.944 euro, praticamente come l’Insieme. In sintesi: l’Insieme rende di più solo se non si riesce a reinvestire le cedole a tassi simili. Le cifre sono elaborazioni nostre, con ipotesi di reinvestimento semplificate.
Il bollo è il costo mentre i rischi sono sempre i soliti dei titoli di stato
Un elemento da non dimenticare è l’imposta di bollo dello 0,20% annuo sul valore dei titoli in deposito. Su 10.000 euro sono circa 20 euro l’anno, cioè 100 euro in cinque anni, se il valore resta vicino alla pari. Sottraendo il bollo, gli interessi netti scendono a circa 1.676 euro per il Btp Valore e a circa 1.847 euro per l’Insieme. Il calcolo è indicativo: l’imposta si applica al valore di mercato e dipende da come la banca gestisce il conto titoli.
Altri importi: la tabella
| Capitale | Valore Insieme (netto) | Btp Valore (netto) |
|---|---|---|
| 1.000 euro | 195 euro | 178 euro |
| 5.000 euro | 973 euro | 888 euro |
| 10.000 euro | 1.947 euro | 1.776 euro |
| 20.000 euro | 3.894 euro | 3.553 euro |
Sono importi al netto dell’imposta del 12,5% e al lordo del bollo, calcolati sui tassi minimi.
Entrambi i titoli possono essere venduti sul mercato secondario in qualsiasi momento, come tutti i Btp. Per il Valore Insieme, secondo il Sole 24 Ore, in caso di vendita anticipata al risparmiatore verrà riconosciuta una quota del rendimento complessivo, in proporzione al periodo in cui il titolo è stato tenuto. L’Insieme non paga cedole intermedie, quindi ha una durata finanziaria più lunga e un prezzo più sensibile ai tassi: chi pensa di avere bisogno dei soldi prima dei cinque anni dovrebbe valutarlo con attenzione.
Il rischio fondamentale resta quello di tutti i titoli di Stato: il rimborso del capitale a scadenza dipende dalla solvibilità dello Stato italiano, mentre il prezzo prima della scadenza può salire o scendere.
Il Btp Valore Insieme conviene più dei Btp ordinari?
Un confronto utile è quello con i Btp ordinari, ricordando che, a fine settembre, un Btp luglio 2031 con cedola 3,45% rendeva circa il 3,48% netto a scadenza e un Btp ottobre 2030 circa il 3,42%. Dopo l’annuncio, il rendimento netto del Valore Insieme è di circa 3,6% annuo, e quello del tradizionale di circa 3,6%: un vantaggio contenuto di circa un decimo o due di punto, da valutare con il bollo e con la possibilità di vendere sul mercato.
Non va dimenticato che i valori di mercato cambiano: i dati citati sono del 25 settembre e i rendimenti di mercato erano in rialzo, quindi la soglia di confronto è cambiata.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra