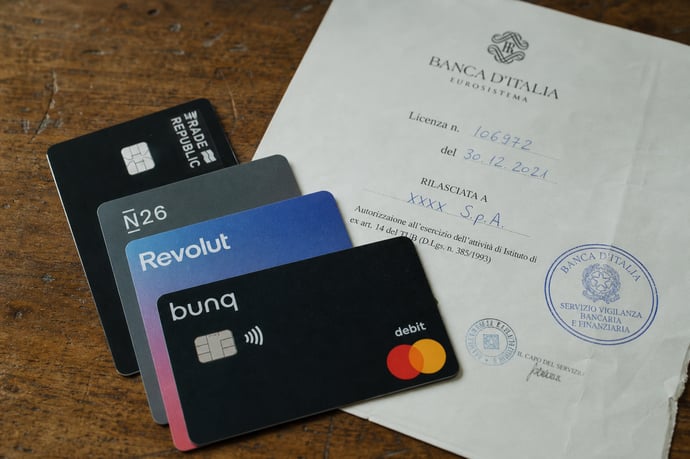
Il mondo delle fintech italiane è in rapida evoluzione, tra norme europee, vigilanza di Banca d'Italia e BCE e un confronto serrato sulle reali garanzie offerte da bunq, Revolut, N26 e Trade Republic.
Negli ultimi anni il settore finanziario europeo ha vissuto una trasformazione radicale, con l'ascesa delle cosiddette fintech e delle neobanche, operatori digitali che promettono una gestione del denaro agile, trasparente e accessibile. In Italia il tema della solidità delle licenze bancarie è tornato al centro del dibattito pubblico, soprattutto dopo l'espansione di realtà innovative come Revolut, N26, bunq e Trade Republic. Sempre più utenti, attratti dalla facilità di apertura conti e dalla convenienza dei servizi, si chiedono quali siano le reali garanzie in termini di sicurezza, vigilanza e tutela dei propri fondi.
La richiesta di autorizzazioni per operare come veri e propri istituti di credito, e non solo come semplici intermediari di pagamento, è diventata la nuova frontiera della competitività. Infatti possedere una licenza bancaria piena permette di offrire servizi di deposito, concessione di credito e assicurare la copertura dei depositi dei clienti. Ma non tutte le fintech presenti in Italia operano secondo lo stesso modello: alcune dispongono di licenze emesse dalla Banca d'Italia, altre si affidano a passaporti bancari ottenuti in Paesi europei e sottoposti alla vigilanza della BCE.
È proprio su questi aspetti, associati alla solidità delle licenze e dei modelli di vigilanza, che si gioca il confronto tra i principali protagonisti di questo scenario.
Requisiti e procedure per ottenere una licenza bancaria
Ottenere una licenza bancaria in Italia, o in qualsiasi Paese dell'Unione Europea, comporta un processo articolato e controllato a più livelli. La Banca d'Italia riveste un ruolo centrale nell'autorizzare l'accesso al mercato degli intermediari che intendono operare come istituti bancari o finanziari. In particolare, presenta alla BCE le domande di autorizzazione, dopo aver effettuato una prima verifica sui requisiti stabiliti dalla normativa vigente (Regolamento UE 1024/2013).
Il percorso autorizzativo si articola nelle seguenti fasi principali:
- Presentazione formale della domanda con tutti i documenti e le certificazioni richieste;
- Analisi approfondita da parte di Banca d'Italia che può chiedere chiarimenti, documentazione integrativa e valutare la presenza di idonee strutture organizzative e tecnologiche;
- Verifica della solidità finanziaria, dei sistemi di presidio del rischio (in particolare AML e antiriciclaggio) e della composizione del management;
- Trasmissione dell'istruttoria alla BCE che, dopo aver ricevuto il parere dell'autorità nazionale, concede o nega l'autorizzazione definitiva.
Le licenze bancarie di Revolut, N26, bunq e Trade Republic
Il confronto tra i principali operatori fintech internazionali attivi in Italia offre una panoramica sulle diverse strategie regolamentari e sui livelli di solidità percepita dal mercato:
- Revolut ha ottenuto una licenza bancaria completa in Francia, dopo aver percorso la strada della licenza in Lituania. Questo le consente di offrire servizi bancari pienamente regolamentati in gran parte dell'EU, incluso il deposito assicurato e la concessione di credito. In Italia la fintech serve oltre 4 milioni di clienti, adattando e rafforzando il modello operativo locale nel rispetto della vigilanza comunitaria e nazionale. Tuttavia, nel Regno Unito, Revolut non dispone ancora di una licenza bancaria piena: opera con una autorizzazione provvisoria, soggetta a restrizioni, legate soprattutto all'entità dei depositi che può raccogliere. Anche negli Stati Uniti è in corso la richiesta per una licenza bancaria nazionale.
- N26, istituto tedesco, opera passaportando la propria licenza bancaria tedesca nei Paesi dell'Eurozona. Questo consente di offrire tutti i servizi tipici di una banca, compresi conti a interesse, soluzioni di risparmio, carte di credito e prestiti. In Italia la presenza di N26 è ben consolidata e sottoposta alla vigilanza congiunta di BaFin e BCE.
- bunq, anch'essa con sede nei Paesi Bassi, dispone di licenza bancaria olandese pienamente riconosciuta nel quadro europeo e valida in Italia grazie al meccanismo del passporting, secondo cui una licenza bancaria rilasciata da un Paese EU è efficace sull'intero territorio dell'Unione. bunq garantisce quindi servizi bancari completi e tutela dei depositi secondo il sistema olandese.
- Trade Republic, operatore tedesco noto soprattutto per la piattaforma di investimento, si avvale della licenza bancaria tedesca in partnership con Solarisbank. Questo modello permette di offrire servizi bancari, anche se, nella maggior parte dei casi, l'operatività, inclusa la garanzia sul deposito, è riferibile alla banca partner.
|
Fintech |
Licenza bancaria |
Dove ha licenza completa |
|
Revolut |
Sì (Francia, Lituania) |
Europa continentale |
|
N26 |
Sì (Germania) |
Tutta l'Eurozona |
|
bunq |
Sì (Paesi Bassi) |
EU, inclusa Italia |
|
Trade Republic |
Sì (in partnership) |
DE, EU tramite Solarisbank |
La scelta tra questi operatori, dal punto di vista della solidità regolamentare, si basa dunque su: presenza di una licenza bancaria piena, autorità vigilanti e copertura geografica della tutela dei depositi.
Solidità e sicurezza delle principali fintech: il confronto
La sicurezza dei propri soldi costituisce il tema centrale nel rapporto tra clienti e fintech. La solidità delle licenze bancarie si riflette nel livello di garanzia offerta ai depositanti. Gli operatori dotati di licenza bancaria completa, come N26, bunq, Revolut in specifici Paesi dell'UE e Trade Republic tramite banca partner, devono aderire ai sistemi nazionali di tutela dei depositi, che assicurano fino a 100.000 euro per cliente per banca, secondo le disposizioni del sistema europeo:
- La vigilanza da parte di BCE e autorità nazionali mira non solo a tutelare i risparmiatori, ma anche a garantire il rispetto delle regole antiriciclaggio, la trasparenza nell'offerta dei prodotti e la stabilità patrimoniale delle istituzioni.
- Le fintech bancarie sono soggette agli stessi controlli periodici delle banche tradizionali: audit, verifiche periodiche, stress test e audit IT.
- Revolut per i clienti europei garantisce la protezione dei depositi tramite il Fondo di Garanzia francese o lituano. In Italia, chi opera tramite Revolut Bank S.A. gode di piena protezione secondo gli standard UE. Nei mercati dove la società non ha ancora ottenuto la licenza bancaria completa (ad es. UK), la tutela può essere ridotta.
- N26 e bunq tutelano i depositi secondo il sistema di garanzia tedesco e olandese che si applica a tutti i clienti italiani attraverso il meccanismo del passaporto bancario europeo.
- Trade Republic, tramite Solarisbank, offre la stessa tutela di una banca tedesca, quindi 100.000 euro sul conto titoli deposito e su liquidità non investita.
Affidabilità e futuro delle neobanche in Italia
L'affidabilità delle neobanche e delle fintech sta assumendo un valore sempre più rilevante in un quadro in cui digitalizzazione e concorrenza si intensificano. I dati riportati da Banca d'Italia testimoniano una crescita costante degli utenti che scelgono banking digitale o servizi fintech: oltre il 58% dei clienti bancari in Italia accede ormai a prodotti e servizi online. Di conseguenza l'affidabilità del modello non si misura più solo nella capacità di acquisire clienti, ma anche nella capacità di adattarsi alle mutate esigenze di sicurezza, continuità operativa e trasparenza.
Le prospettive future indicano alcune tendenze chiave:
- Aumento degli investimenti in tecnologie di controllo, risk management e IA, per migliorare sia la protezione dei dati sia la rapidità delle risposte finanziarie;
- Fusione progressiva tra modelli tradizionali e digitali: molte banche classiche stanno adottando funzionalità tipiche delle fintech, mentre le neobanche ampliano il portafoglio di servizi verso aree prima appannaggio delle grandi istituzioni;
- Crescente attenzione a trasparenza e customer care, anche nei momenti di tensione o nelle fasi di acquisizione di nuove licenze.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra