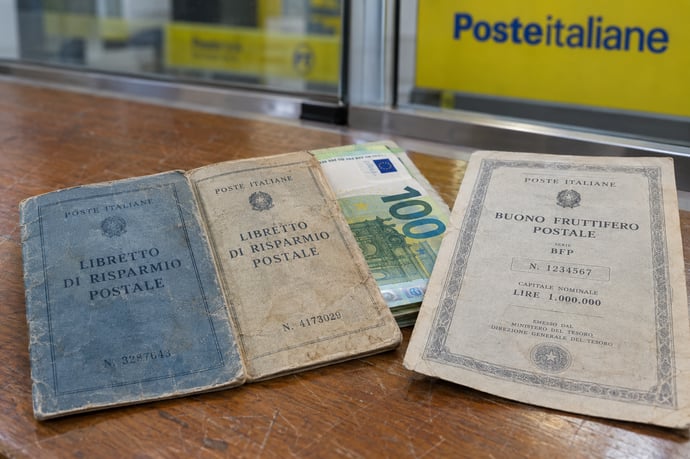
Il Buono Premium appartiene alla famiglia dei buoni fruttiferi postali emessi da Cassa Depositi e Prestiti e collocati da Poste Italiane.
Un tasso annuo lordo del 3,25% può sembrare un criterio sufficiente per decidere dove destinare 10.000 euro, ma il confronto tra Buono Postale Premium e Supersmart Pensione richiede di guardare anche a durata, accesso e modalità di calcolo degli interessi. Il primo è un buono fruttifero postale; la seconda è un’offerta di deposito riservata a determinate condizioni. Perciò il guadagno netto può differire anche quando il tasso pubblicizzato coincide: contano periodo effettivo, imposta sugli interessi e disponibilità del capitale. Prima di scegliere, occorre verificare i fogli informativi aggiornati e il proprio profilo di risparmio.
Come funzionano il Buono Postale Premium e l’offerta Supersmart Pensione
Il Buono Premium appartiene alla famiglia dei buoni fruttiferi postali emessi da Cassa Depositi e Prestiti e collocati da Poste Italiane. Le condizioni non sono universali: l’emissione può essere riservata a chi versa nuova liquidità e sottoscrive entro una finestra temporale, con un importo minimo e una durata definiti dal foglio informativo della specifica serie. La denominazione “Premium” non basta quindi a stabilire durata, tasso effettivo o requisiti: fa fede la documentazione contrattuale vigente al momento della sottoscrizione.
In genere i buoni non prevedono costi di sottoscrizione o rimborso, salvo gli oneri fiscali, e possono essere rimborsati prima della scadenza secondo le regole della serie. Il rimborso anticipato può però non riconoscere interessi se effettuato prima del periodo minimo previsto. Alla scadenza, il capitale e gli interessi maturati sono liquidati secondo le condizioni del prodotto. I buoni fruttiferi postali sono garantiti dallo Stato italiano, caratteristica distinta dalla tutela dei depositi bancari.
Supersmart Pensione è invece un’offerta di deposito di Poste Italiane collegata al Libretto di Risparmio Postale Smart e destinata, secondo le condizioni dell’offerta, a titolari che ricevono l’accredito della pensione sul libretto. L’adesione comporta l’accantonamento di una somma per un periodo prestabilito: il denaro resta contabilmente sul libretto, ma l’importo vincolato non è liberamente utilizzabile fino allo svincolo previsto. Requisiti, importo minimo e massimo, durata, tasso e possibilità di estinzione anticipata vanno controllati nella scheda vigente.
Il rendimento dell’accantonamento è riconosciuto alla scadenza, non come cedola periodica. Se si ritira la somma prima del termine, l’interesse potrebbe essere ridotto o non spettare, in base alle regole dell’offerta. Il libretto è un prodotto di risparmio postale e non va confuso con un conto corrente. Le condizioni specifiche prevalgono su qualsiasi simulazione: offerte e serie possono essere modificate o non più sottoscrivibili.
Investire 10.000 euro: rendimento lordo, imposte e guadagno netto
Per misurare la differenza di guadagno tra buono postale Premium e Supersmart Pensione bisogna confrontare lo stesso capitale per lo stesso intervallo. Un tasso del 3,25% annuo lordo non equivale automaticamente a 325 euro netti ogni anno: il risultato dipende dalla durata, dalla capitalizzazione e dalle regole di liquidazione. A titolo illustrativo, se entrambe le offerte riconoscessero il 3,25% per un solo anno intero, senza condizioni che modifichino il calcolo, il rendimento lordo sarebbe 325 euro su 10.000 euro.
Su interessi di buoni fruttiferi postali e libretti postali si applica normalmente l’imposta sostitutiva del 12,5%, prevista per i titoli pubblici e assimilati dal decreto legislativo 239/1996 e dalle norme collegate. In questa ipotesi, la trattenuta fiscale sui 325 euro sarebbe 40,63 euro e resterebbero 284,37 euro netti di imposta:
|
Voce, ipotesi di un anno |
Importo |
|
Capitale investito |
10.000 euro |
|
Interesse lordo al 3,25% |
325 euro |
|
Imposta al 12,5% sugli interessi |
40,63 euro |
|
Interesse netto fiscale stimato |
284,37 euro |
La tabella serve come confronto teorico, non come promessa di rendimento. Per più anni non è corretto moltiplicare sempre 284,37 euro per il numero di annualità senza verificare se gli interessi si capitalizzano, quando vengono riconosciuti e se il tasso resta fisso per l’intera durata. Anche due prodotti entrambi indicati al 3,25% possono produrre somme diverse quando uno prevede un periodo più breve o un rimborso anticipato con perdita degli interessi.
Va considerata anche l’imposta di bollo. Per i prodotti finanziari si applicano regole e soglie specifiche; sui buoni postali l’esenzione opera, in particolare, entro il valore complessivo di 5.000 euro, mentre oltre tale soglia il bollo è normalmente pari al 2 per mille annuo secondo la disciplina applicabile. Su 10.000 euro, ove dovuto per il prodotto e il periodo considerati, la stima è di 20 euro per un anno. Se entrambi i prodotti fossero soggetti al medesimo bollo per un anno, la stima dopo imposta sugli interessi e bollo sarebbe circa 264,37 euro.
Quanto rendono il Buono Premium e Supersmart Pensione con 10.000 euro
Investendo 10.000 euro nel Buono Premium e mantenendo il titolo per un anno, gli interessi lordi raggiungono 325 euro. Il prelievo fiscale è del 12,50%: circa 40,63 euro, considerando l’arrotondamento al centesimo. Restano quindi circa 284,37 euro, con un valore di rimborso di 10.284,37 euro prima del bollo, coerente con l’esempio pubblicato sul sito di Poste.
Questo importo chiarisce una distinzione: netto della tassazione sugli interessi e netto di tutte le imposte sono due risultati diversi. Il valore di 10.284,37 euro comprende il capitale e gli interessi dopo il prelievo fiscale; per misurare il guadagno finale bisogna considerare anche il bollo dovuto sul buono.
Per Supersmart Pensione, il calcolo degli interessi segue il criterio dell’anno civile e la capitalizzazione semplice. Su un accantonamento di 10.000 euro per 364 giorni, in un periodo che interessa anni di 365 giorni, l’operazione è: 10.000 × 3,25% × 364/365. Il risultato è circa 324,11 euro lordi. Applicando la ritenuta del 26%, pari a circa 84,27 euro, rimangono 239,84 euro prima del bollo.
Il confronto produce così uno scarto di circa 44,53 euro a favore del Premium, considerando i rispettivi importi dopo la tassazione degli interessi. Quasi tutto il vantaggio dipende dalla differenza tra le aliquote fiscali; il giorno in meno di Supersmart ha un peso molto più contenuto. Sono calcoli ricavati dalle condizioni ufficiali, con gli arrotondamenti ai centesimi.
Il bollo cambia il guadagno finale: attenzione alle date
Sui buoni fruttiferi postali, il bollo è pari allo 0,20% annuo e l’esenzione riguarda un valore complessivo di rimborso entro 5.000 euro. Con un Premium da 10.000 euro, la soglia viene superata: un’imposta di 20 euro porta il guadagno dopo la tassazione degli interessi da 284,37 a circa 264,37 euro. Il bollo viene trattenuto al rimborso secondo le regole previste per i buoni.
Anche le somme accantonate in Supersmart sono soggette al bollo proporzionale dello 0,20%. Le FAQ ufficiali precisano che, se l’accantonamento è presente al 31 dicembre, l’imposta viene calcolata sul saldo e rapportata ai giorni trascorsi dall’attivazione. Quando a fine anno risultano soltanto accantonamenti già scaduti o disattivati, trova applicazione il minimo di un euro. Il calendario, quindi, incide sul risultato.
Un esempio rende concreto il confronto. Ipotizzando l’attivazione il 6 ottobre 2026, Supersmart Pensione scadrebbe il 5 ottobre 2027. Con rendicontazione annuale, Libretto mantenuto aperto e nessun altro accantonamento attivo alla fine del 2027, il bollo sul deposito sarebbe di circa 4,7–4,8 euro per il 2026, più un euro per il 2027. Il guadagno scenderebbe così a circa 234 euro, contro circa 264,37 euro del Premium. È una simulazione legata a queste precise condizioni, che esclude eventuali imposte sulle altre somme libere del Libretto.
Quale conviene e perché
Per chi soddisfa i requisiti di entrambi i prodotti e può lasciare i 10.000 euro investiti fino alla scadenza, il Buono Premium offre il rendimento maggiore: il vantaggio nasce dalla tassazione al 12,50%, molto più contenuta del 26% applicato a Supersmart Pensione. Nell’esempio di ottobre, resta avanti anche dopo il bollo, con circa 30 euro di guadagno aggiuntivo.
Supersmart Pensione può invece essere la scelta accessibile per un pensionato INPS che desidera remunerare risparmi già presenti sul Libretto, senza apportare nuova liquidità. Il criterio decisivo è quindi doppio: quanto resta dopo le imposte e quale offerta si può sottoscrivere davvero. Se i soldi potrebbero servire prima, per entrambi va considerata la perdita del rendimento previsto a scadenza.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra