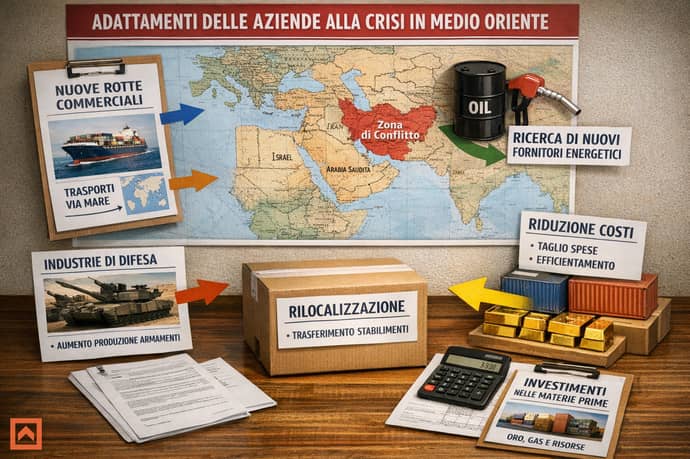
La crisi in Medio Oriente ha già portato le aziende italiane a rivedere le proprie strategie e piani su più livelli e ambiti. Ed è come se la difficile situazione non avesse fatto altro che accelerare diverse trasformazioni già in atto profilando all'orizzonte alcuni vincitori e sconfitti
A quasi due mesi dall’inizio del conflitto tra Stati Uniti e Iran, per il sistema produttivo italiano ed europeo si è aperta una fase completamente diversa rispetto alle prime settimane. Lo shock iniziale si è trasformato in un contesto più stabile ma strutturalmente complesso, in cui le imprese non reagiscono più all’emergenza, bensì si stanno adattando a un nuovo equilibrio.
Costi più elevati persistenti e duraturi
Il primo elemento che emerge con chiarezza è la persistenza dei costi elevati, in particolare quelli legati all’energia e alla logistica. Dopo il picco iniziale, non si è assistito a un vero ritorno alla normalità. I prezzi restano su livelli superiori rispetto alla fase pre-conflitto e questo continua a pesare sui conti economici delle aziende. Le imprese energivore, dalla metallurgia alla chimica, fino a parte della manifattura tradizionale, stanno affrontando una compressione dei margini che in molti casi ha già superato il 10-15%.
Questo aumento dei costi si è trasferito lungo tutta la filiera produttiva. I trasporti sono diventati più cari, le assicurazioni sulle spedizioni più onerose, i tempi di consegna meno prevedibili. Il risultato è una minore efficienza complessiva del sistema, che si traduce in prezzi finali più alti e minore competitività sui mercati internazionali.
Rallentamento della domanda
Accanto al tema dei costi, si è progressivamente rafforzato un secondo fattore: il rallentamento della domanda. Dopo una prima fase in cui i consumi avevano retto, nelle ultime settimane si osserva un atteggiamento più prudente da parte di famiglie e imprese. L’incertezza geopolitica e l’erosione del potere d’acquisto stanno portando a rinvii negli acquisti, riduzione degli ordini e maggiore selettività nelle spese.
Per molte aziende questo significa operare in un contesto di doppia pressione: da un lato costi più elevati, dall’altro ricavi meno dinamici. È una combinazione che riduce la capacità di generare cassa e limita la possibilità di investire. Non sorprende quindi che molte imprese abbiano rivisto al ribasso i piani di espansione per il 2026.
Le catene di approvigionamento e la revisione delle strategie di sourcing
Un terzo elemento centrale riguarda le catene di approvvigionamento. Il conflitto ha reso evidente quanto le filiere globali siano esposte a rischi geopolitici. Ritardi nelle forniture, difficoltà nel reperire alcune materie prime e maggiore volatilità nei prezzi stanno spingendo le aziende a ripensare la propria organizzazione produttiva.
Si sta assistendo a una progressiva revisione delle strategie di sourcing. Molte imprese stanno diversificando i fornitori, riducendo la dipendenza da singole aree geografiche e aumentando le scorte di sicurezza. Alcune stanno valutando il ritorno di parte della produzione in Europa o comunque in aree più vicine, anche a costo di una minore efficienza nel breve periodo. L’obiettivo è aumentare la resilienza, anche se questo comporta costi più elevati.
Le differenza tra aziende di diverse settore nell'affrontare la crisi: tra modifiche agli investimenti, gestione del rischio e uso IA
In questo scenario complesso emergono anche differenze marcate tra settori. Le aziende più legate ai cicli industriali tradizionali sono quelle che stanno soffrendo maggiormente, mentre comparti come tecnologia, automazione e soluzioni basate sull’intelligenza artificiale continuano a mostrare una buona capacità di crescita. In molti casi, proprio l’incertezza sta accelerando gli investimenti in innovazione, perché le imprese cercano strumenti per migliorare produttività ed efficienza.
L’intelligenza artificiale sta diventando un elemento sempre più centrale nelle strategie aziendali. Viene utilizzata per ottimizzare la gestione delle scorte, prevedere la domanda, migliorare i processi produttivi e ridurre gli sprechi. In un contesto di margini sotto pressione, ogni guadagno di efficienza diventa fondamentale.
Un altro aspetto rilevante è il cambiamento nell’approccio agli investimenti. Se negli anni precedenti molte aziende avevano puntato su progetti di crescita a medio-lungo termine, oggi prevale una logica più prudente. Gli investimenti vengono selezionati con maggiore attenzione, privilegiando quelli con ritorni rapidi e con un impatto diretto sulla redditività.
Allo stesso tempo, cresce l’attenzione alla gestione del rischio. Le imprese stanno rafforzando le attività di pianificazione e scenario analysis, cercando di prepararsi a possibili evoluzioni del contesto geopolitico. La capacità di adattarsi rapidamente sta diventando un fattore competitivo chiave.
Chi vince e chi perde tra le aziende
Non mancano tuttavia segnali di tenuta. Molte aziende hanno dimostrato una buona capacità di reazione, grazie anche all’esperienza accumulata durante le crisi degli ultimi anni. La flessibilità organizzativa, la digitalizzazione e una maggiore attenzione alla gestione finanziaria stanno permettendo di assorbire parte degli shock.
In particolare, le imprese più strutturate e internazionalizzate stanno mostrando una maggiore resilienza. La diversificazione dei mercati di sbocco consente di compensare eventuali cali della domanda in alcune aree con performance migliori in altre. Al contrario, le realtà più piccole e concentrate su pochi mercati risultano più esposte.
Dal punto di vista territoriale, le aree a forte vocazione industriale del Nord Italia stanno vivendo una fase di rallentamento ma non di crisi profonda. La produzione resta su livelli discreti, ma la crescita è più contenuta rispetto alle attese di inizio anno.
Un nuovo modo di fare impresa, che la crisi, probabilmente, ha solo velocizzato
La vera incognita riguarda i prossimi mesi, quando gli effetti del conflitto potrebbero manifestarsi in modo più marcato sulla domanda.
A quasi due mesi dall’inizio della guerra, il cambiamento più significativo riguarda però il clima generale. È venuta meno l’idea che si tratti di una crisi temporanea. Le imprese stanno progressivamente accettando che l’instabilità geopolitica sarà una componente strutturale del contesto economico.
Questo porta a un nuovo modo di fare impresa: maggiore prudenza, attenzione ai costi, flessibilità operativa e investimenti mirati. Non si tratta più di crescere a tutti i costi, ma di crescere in modo sostenibile e resiliente.
Il sistema produttivo si trova quindi in una fase di transizione. Non è una crisi nel senso tradizionale, ma un cambiamento delle condizioni di base in cui le aziende operano. Energia più cara, filiere meno efficienti, domanda più incerta e maggiore volatilità sono elementi destinati a restare.
In questo contesto, la differenza la faranno la capacità di adattamento e la velocità decisionale. Le imprese che riusciranno a leggere in anticipo i cambiamenti e a riorganizzarsi saranno quelle che non solo resisteranno, ma potranno anche trovare nuove opportunità.
La guerra, in questo senso, sta agendo come un acceleratore di trasformazioni già in atto. Sta mettendo sotto pressione i modelli più fragili e premiando quelli più innovativi. Ed è proprio da questa selezione che emergerà il nuovo equilibrio del sistema produttivo nei prossimi anni.
Leggi anche
- Chi vince e chi perde tra le aziende nella crisi in Medio Oriente e come le strategie sono già cambiate
- Come va il settore del design in Italia? Fatturato, aziende, occupati, dati, statistiche e prospettive
- John Ternus è il nuovo Ceo di Apple: cosa cambierà per l'azienda, iPhone, nuovi prodotti e clienti


Dott. Marco Castagna
Il Dott. Marco Castagna è un esperto consulente senior nel settore delle imprese con oltre 15 anni di esperienza. Laureato in Economia Aziendale, la sua competenza si estende alla consulenza strategica, gestione delle risorse e ottimizzazione dei processi aziendali, rendendolo una figura di riferimento per molte aziende in crescita. Residente a Venezia, Marco ha collaborato con diverse start-up...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra