Verificare che la propria assicurazione auto sia davvero completa è essenziale per viaggiare sicuri e a norma di legge. Obblighi, strumenti digitali di controllo, rischi e soluzioni in caso di incidenti
La scelta di una polizza economica, spesso effettuata in pochi minuti tramite un comparatore, può dare la falsa sicurezza di guidare un veicolo protetto da ogni rischio. Tuttavia, la maggior parte degli automobilisti prende coscienza dei limiti della propria copertura solo quando si trova ad affrontare una situazione inattesa, come un incidente o una richiesta di risarcimento. In questi momenti emergono dettagli nascosti tra le clausole del contratto che possono incidere negativamente sulle proprie finanze e sulla tutela di chi viaggia a bordo.
Monitorare ogni aspetto della copertura assicurativa significa non solo rispettare le normative, ma garantire la propria tranquillità e quella degli altri. Le sanzioni in caso di mancata protezione, oltre alla responsabilità civile, rappresentano una minaccia concreta. La costante evoluzione della normativa e la digitalizzazione dei processi di verifica richiedono oggi una maggiore consapevolezza e attenzione nella lettura e comprensione del proprio contratto assicurativo.
Differenza tra semplice verifica RCA e controllo approfondito della polizza
Verificare se un’auto è coperta dall’assicurazione significa eseguire un controllo rapido e oggettivo sulla validità della Responsabilità Civile Auto associata ad una targa. Questo tipo di accertamento permette di sapere se il veicolo circola regolarmente e, in caso di sinistro, accertare che la controparte abbia i requisiti minimi richiesti dalla legge. Le modalità digitali consentono di controllare la polizza in pochi secondi.
Tuttavia, questa verifica basilare racconta solo una parte della realtà assicurativa. Il controllo approfondito richiede una lettura attenta del contratto, spesso articolato in numerose pagine di condizioni, esclusioni e definizioni tecniche. Comporta l’analisi di:
- Massimali indicati per danni a persone e cose
- Presenza e limiti delle garanzie accessorie (kasko, furto, incendio, infortuni conducente)
- Franchigie e scoperti, ovvero quanto rimane a carico dell'assicurato in caso di sinistro
- Clausole di esclusione che delimitano l’effettivo ambito di copertura
- Validità territoriale e conducente autorizzato
Cosa copre realmente la tua assicurazione auto? Massimali, franchigie ed esclusioni
La polizza RCA garantisce il risarcimento dei danni causati a terzi in caso di sinistro. Tuttavia, il quadro di protezione non si esaurisce con la semplice esistenza della copertura. Elementi come massimali, franchigie ed esclusioni giocano infatti un ruolo determinante nel determinare l’effettivo livello di tutela assicurativa.|
Parametro |
Valore minimo legale (RCA) |
Consigli per la verifica |
|
Danni a persone |
6.450.000 € |
Valutare se la propria polizza prevede limiti più alti o illimitati, utili in incidenti gravi |
|
Danni a cose |
1.300.000 € |
Preferire massimali elevati, soprattutto per chi trasporta frequentemente passeggeri o percorre strade a rischio |
Un massimale basso può esporre a risarcimenti personali elevati in caso di sinistro grave. Non meno importante la voce “franchigie”: si tratta della quota di danno che rimane sempre a carico dell’assicurato. Le principali tipologie sono:
- Franchigia assoluta: la compagnia paga solo per danni superiori a una certa soglia
- Franchigia relativa: se superata la soglia minima, l’assicurato è coperto interamente
- Scoperto percentuale: viene applicata una percentuale sui danni, spesso senza tetto massimo, che può incidere notevolmente sui sinistri di entità rilevante
- Guida sotto effetto di alcol o stupefacenti
- Mancanza di patente valida
- Utilizzo del veicolo per scopi non dichiarati (trasporto merci o passeggeri a pagamento senza copertura specifica)
- Svolgimento di gare o prove di velocità
Garanzie accessorie: infortuni del conducente, kasko, furto e incendio
Oltre alla tutela obbligatoria della RCA, molte compagnie offrono garanzie accessorie che possono risultare determinanti. Tra queste:
- Infortuni del conducente: protegge chi guida, estendendo la copertura a lesioni personali anche in caso di colpa. È fondamentale verificare in polizza se la copertura è attiva e con quali massimali e condizioni.
- Kasko: copre i danni subiti dal veicolo assicurato indipendentemente dalla responsabilità. Può essere totale o “mini” (solo collisioni con altri veicoli identificati), con differenze sostanziali sulle casistiche risarcite.
- Furto e incendio: risarciscono il valore commerciale o di sostituzione in caso di eventi dannosi. È necessario controllare la modalità di rimborso (valore di mercato vs valore di acquisto), i limiti temporali ed eventuali franchigie.
Assistenza stradale, tutela legale e altre coperture che fanno la differenza
Alcune polizze offrono servizi accessori in grado di risolvere rapidamente difficoltà impreviste:
- Assistenza stradale: fornisce supporto in caso di guasto o incidente, da traino a sostituzione del veicolo, fino a copertura delle spese di viaggio o di pernottamento per i passeggeri. Verificare l’operatività h24 e la validità sul territorio estero.
- Tutela legale: copre le spese per avvocati, consulenze tecniche e processuali in caso di controversie legate ad un sinistro. Può includere anche i costi di difesa contro la propria compagnia o la controparte.
Come leggere una polizza assicurativa: documenti chiave, sezioni e consigli pratici
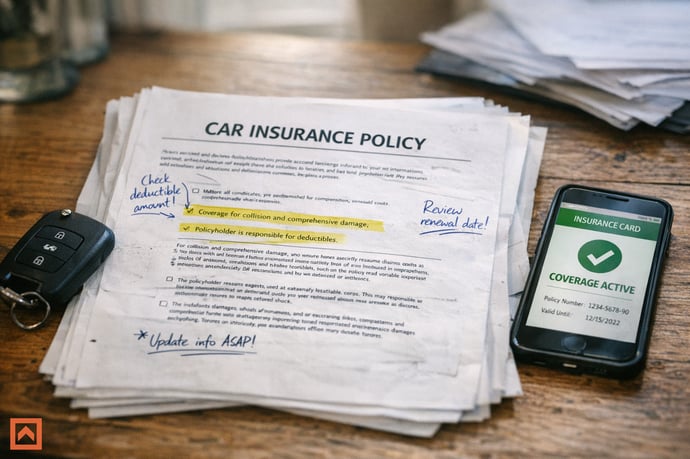
Per analizzare efficacemente un contratto assicurativo occorre partire dal Documento Informativo Precontrattuale (DIP), che ogni compagnia è tenuta a fornire in formato standardizzato. Questo documento evidenzia in modo sintetico:
- Le coperture principali e accessorie
- I massimali
- Le principali esclusioni
- Le franchigie e gli scoperti
- Definizioni tecniche (sinistro, danno, veicolo assicurato, ecc.)
- Sezione delle esclusioni
- Procedura di liquidazione del danno, con dettaglio sui tempi e modalità
La gestione della copertura assicurativa non si esaurisce all’acquisto o al rinnovo. Il valore dell’auto, le abitudini di guida, le esigenze personali e i soggetti abilitati alla guida possono evolvere ogni anno e modificare profondamente la tutela necessaria. Destinare regolarmente del tempo a rivedere massimali, garanzie accessorie e condizioni della propria polizza è sinonimo di attenzione responsabile e consente di prevenire brutte sorprese economiche e legali.
Alberto Pelletti
Alberto Pelletti è un esperto del settore motori con oltre 18 anni di esperienza nel campo dell’analisi automotive. Opera a Torino come consulente per aziende e privati, collaborando con realtà attive nel settore automobilistico. Le sue competenze spaziano dalla valutazione delle flotte aziendali all’ottimizzazione dei costi di gestione dei veicoli. Grazie alla sua lunga esperienza, ha sviluppa...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra