Continua la crisi delle aziende chimiche italiane: imprese coinvolte, rischi e soluzioni
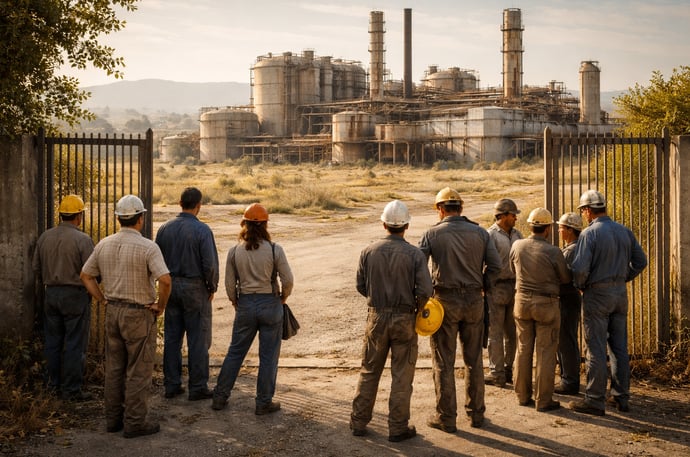
La crisi dell'industria chimica scuote il tessuto produttivo italiano, tra chiusure, licenziamenti e incertezza per imprese e lavoratori. Analisi delle cause, casi aziendali, trattative e prospettive future.
Nel panorama industriale europeo il comparto chimico sta affrontando una delle fasi più complesse della sua storia recente. Aumenti esponenziali dei costi energetici, pressione normativa, concorrenza internazionale e trasformazioni tecnologiche stanno generando una sequenza di chiusure di stabilimenti e procedure di licenziamento che impattano strutturalmente le imprese e i territori. Da multinazionali ai poli strategici italiane fino alle industrie familiari, il settore chimico attraversa una fase di difficoltà che sta modificando profondamente il tessuto produttivo, esponendo lavoratori e comunità locali a un futuro segnato da incertezza e rischio sociale.
Le cause della crisi nell’industria chimica: energia, concorrenza e normative
L’origine delle difficoltà del settore si colloca in un contesto globale in rapido cambiamento. Secondo i dati del European Chemical Industry Council, l’aumento spropositato dei prezzi dell’energia rappresenta il principale ostacolo: i costi energetici oggi riguardano fino al 75% della spesa produttiva di diversi impianti. Per effetto soprattutto della guerra in Ucraina e della volatilità del mercato gas europeo, il divario tra il prezzo dell’energia in Europa e quello dei concorrenti internazionali si è ampliato fino a 2-4 volte, erodendo i margini di profitto e costringendo molte aziende a fermarsi.
Accanto al tema energia, la concorrenza delle importazioni asiatiche ha agito fortemente sui mercati del vecchio continente. Cina e India, protagoniste nella produzione di additivi e intermedi a basso costo, detengono ormai il 95% della quota relativa a queste materie prime impiegate in settori strategici come automotive, energia e difesa.
I regolamenti comunitari su emissioni e sicurezza ambientale, pur orientati a uno sviluppo sostenibile, hanno generato un incremento dei costi di adeguamento (secondo la Commissione UE 1,5 miliardi di euro l’anno), aggravando la posizione competitiva: l’ETS infatti impone l’acquisto di quote per la CO2 e richiede una riduzione delle emissioni del 40% entro il 2030. Gli investimenti in innovazione e modernizzazione non sono sempre risultati all’altezza di questi nuovi standard, producendo un ritardo tecnologico rispetto a Stati Uniti e Asia, soprattutto in automazione e digitalizzazione degli impianti.
Il risultato di questi fattori si riflette chiaramente nei numeri: dal 2019 la produzione chimica europea si è ridotta del 12%, con investimenti crollati dell’80% nell’ultimo anno e una crescita preoccupante di chiusure di stabilimenti. Sullo sfondo, le tensioni geopolitiche e il rallentamento della domanda interna europea amplificano ulteriormente la crisi complessiva.
Impatto sociale ed economico: i lavoratori e i territori più colpiti
L’effetto domino delle chiusure e dei licenziamenti nelle aziende chimiche sta lasciando segni profondi sia dal punto di vista sociale sia economico. Recenti stime indicano una perdita di oltre 30.000 posti di lavoro tra il 2022 e il 2026 solo nell’Unione Europea, con rischi di superare le 200.000 unità se non verranno adottati interventi efficaci di sistema.
In particolare:
- I poli industriali più colpiti si concentrano in Lombardia, Emilia-Romagna, Veneto e Lazio, aree dove le filiere chimiche rappresentavano un pilastro produttivo.
- Le comunità locali affrontano una doppia sfida: la perdita di lavoro diretto e le conseguenze indirette su indotto, commercio, formazione e servizi pubblici.
In molti casi, come evidenziato dalle storie personali dei lavoratori, si tratta di dipendenti con decenni di esperienza che si trovano, improvvisamente, senza prospettive concrete di rioccupazione, portando con sé ansie sociali che investono l’intera comunità e sollecitano una risposta strutturata da parte di istituzioni e parti sociali.
I principali casi aziendali: ICR, Altuglas, 3V Sigma, Berco e Chemi SpA
Numerosi casi emblematici negli ultimi 24 mesi illustrano la profondità e la varietà con cui la crisi colpisce il tessuto industriale italiano:
- ICR – Industria Chimica Reggiana (Reggio Emilia)
- Altuglas (Porto Marghera e Rho)
- 3V Sigma (Bergamo)
- Berco (Copparo e Castelfranco Veneto)
- Chemi SpA (Patrica, Frosinone)
Il caso Industria Chimica Reggiana (ICR): licenziamenti e proteste a Reggio Emilia
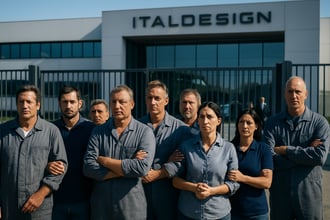
La vicenda di ICR esemplifica la profonda lacerazione sociale prodotta dalla crisi recente. Nel febbraio 2026, la proprietà – la statunitense PPG Industries – ha annunciato la chiusura dell’intero comparto produttivo nel capoluogo emiliano, colpendo 54 dei 74 dipendenti. La comunicazione è arrivata improvvisa, sconvolgendo lavoratori e famiglie, molti dei quali vantano fino a 30-35 anni di anzianità aziendale.
Le testimonianze raccolte durante i presidi sindacali richiamano un diffuso sentimento di tradimento e smarrimento. Molti dipendenti, ormai vicini alla pensione o con carichi familiari rilevanti, raccontano il senso di perdita di dignità (“Ci è crollato il mondo addosso”, “Ho versato tante lacrime”), una narrazione che attraversa generazioni aziendali e sottolinea la funzione sociale svolta storicamente dallo stabilimento.
La vertenza è tuttora aperta, con iniziative sindacali, scioperi e la richiesta di un tavolo istituzionale urgente per tentare di evitare il tracollo occupazionale ed esplorare percorsi di reindustrializzazione.
Porto Marghera e Altuglas: chiusure annunciate e ricollocamenti
Sul fronte veneziano, Altuglas rappresenta il caso di maggiore allarme, con la conferma – dopo lunghi mesi di trattative – della cessazione delle attività negli stabilimenti di Porto Marghera e Rho da parte della controllante statunitense Trinseo. Più di 80 dipendenti sono stati coinvolti nel processo di dismissione, mentre una società specializzata è stata incaricata della ricollocazione del personale residuo, a fronte dell’assenza di proposte concrete di acquisizione del sito.
Secondo le organizzazioni sindacali, questa chiusura ha effetti sistemici, rischiando di produrre una filiera di conseguenze negative nel distretto industriale veneziano: la 3V Sigma stessa dipende direttamente dalle forniture di ammoniaca di Altuglas, mentre decine di imprese dell’indotto accusano una crescente incertezza sulla propria continuità produttiva.
Il sindacato ha sottolineato il rischio di desertificazione industriale del territorio, passato da diecimila a poco più di mille occupati nel corso di un decennio, invocando l’elaborazione di un piano industriale di rilancio e il coinvolgimento diretto delle istituzioni nazionali e regionali.
Crisi e mobilitazioni alla 3V Sigma: rischio lavoro e mancate soluzioni
Anche la bergamasca 3V Sigma, impresa storica con circa un centinaio di dipendenti, ha registrato una brusca accelerazione delle difficoltà finanziarie nell’autunno 2025. L’attività produttiva è stata fortemente ridotta, con oltre 70 lavoratori a serio rischio di esubero e l’attivazione della procedura di Composizione Negoziata del Credito.
Le mobilitazioni sindacali si sono concentrate sulla necessità di salvaguardare sia occupazione sia continuità produttiva. La provincia di Bergamo, già duramente colpita anche da altre crisi nel tessile e nel metalmeccanico, vive una fase di preoccupazione elevata, rendendo urgentissima la definizione di un piano credibile che scongiuri l’ennesima perdita di competenze e professionalità accumulate in decenni di storia industriale.
Berco e Chemi SpA: licenziamenti, chiusure e futuro incerto
Nel ferrarese e nel frusinate la crisi prende la forma di chiusure, licenziamenti collettivi e forti timori per il futuro. La Berco ha avviato la procedura di uscita per 247 lavoratori a Copparo, mentre la fabbrica di Castelfranco Veneto – un tempo fulcro produttivo – chiuderà definitivamente il 31 marzo, portando il totale dei posti a rischio oltre quota 400. Gli incentivi all’esodo hanno coinvolto numerosi addetti, ma restano insoddisfatte le richieste di un confronto genuino su alternative industriali.
Chemi SpA, realtà chimico-farmaceutica di Patrica, ha licenziato improvvisamente 33 addetti alla produzione a luglio 2025. Il conseguente clima di incertezza ha travolto intere famiglie; il timore è che la società – colpita dai contraccolpi della perdita di importanti clienti – non riprenda più la piena attività post-ferie estive, lasciando aperta la questione della possibile reintegrazione dei lavoratori specializzati negli annunciati progetti di rilancio 2026.
Trattative sindacali, ruolo delle istituzioni e strategie di difesa occupazionale
L’attivismo sindacale e il coinvolgimento delle amministrazioni locali e nazionali sono diventati elementi centrali nelle vertenze aperte. I principali sindacati di settore (Filctem Cgil, Femca Cisl, Uiltec) e le RSU hanno promosso scioperi, presidi e richieste formali di attivazione dei tavoli di crisi al Ministero delle Imprese e del Made in Italy.
Le strategie di difesa si muovono su più direttrici:
- Sollecitazione a ritirare le procedure di licenziamento e avvio di tavoli negoziali per la ricerca di compratori e processi di reindustrializzazione.
- Richiesta di sostegno pubblico attraverso incentivi occupazionali, politiche attive del lavoro e strumenti di cassa integrazione straordinaria a tutela dei lavoratori in esubero.
- Promozione di piani territoriali che integrino sinergie tra settori diversi (es. energia, logistica, automotive) e valorizzino l’innovazione tecnologica, la formazione e il rinnovo degli impianti.
- Intervento delle Regioni e degli enti locali come attori per la ricollocazione e l’attivazione di percorsi di politiche attive mirate nel contesto del Green Deal europeo.
Soluzioni e prospettive per rilanciare l’industria chimica italiana e europea
Analizzando le linee di azione proposte a livello europeo e nazionale, si delineano alcune strategie centrali per invertire il declino del comparto e aumentare la resilienza:
- Innovazione ed efficienza energetica: investimenti in automazione, digitalizzazione, sensori intelligenti e processi a basso consumo possono ridurre fino al 20% i costi operativi secondo le principali società di consulenza tecnologica; inoltre, il ricorso a fonti rinnovabili (come fotovoltaico e biomassa) rafforza la stabilità energetica delle imprese.
- Rinegoziazione dei contratti di fornitura: il ridefinire in modo collettivo i rapporti energetici ha già permesso a numerosi impianti di contenere la spesa annuale, migliorando la marginalità senza incidere sulle condizioni di lavoro.
- Accesso a fondi e finanziamenti UE: la Commissione offre centinaia di milioni di euro l’anno attraverso sussidi specifici per l’efficienza, la transizione ecologica e l’adeguamento regolamentare, mentre nuove figure manageriali con esperienza di turnaround possono concretamente accelerare i processi di innovazione e incremento della produttività.
- Politiche industriali integrate: la Critical Chemical Alliance, le nuove misure di difesa commerciale e i percorsi di revisione dell’ETS puntano a garantire condizioni eque di competizione e stimolare la domanda interna, anche attraverso sgravi su investimenti innovativi e l’ammodernamento dei siti storici.
- Centralità della diplomazia sociale: il coinvolgimento diretto delle associazioni sindacali e delle comunità nella stesura di piani industriali sostenibili rappresenta una componente irrinunciabile per assicurare giustizia sociale, transizioni ordinate e un effettivo rilancio dei tessuti industriali locali.


Dott. Marco Castagna
Il Dott. Marco Castagna è un esperto consulente senior nel settore delle imprese con oltre 15 anni di esperienza. Laureato in Economia Aziendale, la sua competenza si estende alla consulenza strategica, gestione delle risorse e ottimizzazione dei processi aziendali, rendendolo una figura di riferimento per molte aziende in crescita. Residente a Venezia, Marco ha collaborato con diverse start-up...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra